Срок окупаемости: как рассчитать простой и дисконтированный вариант
Как рассчитать простой и дисконтированный срок окупаемости проекта, учесть неравномерные денежные потоки и понимать ограничения показателя.

В этой статье
Коротко. Простой срок окупаемости — момент, когда накопленный денежный поток проекта покрывает первоначальные вложения. При равномерном потоке инвестиции делят на периодический приток; при неравномерном складывают потоки по периодам. Дисконтированный метод дополнительно учитывает стоимость денег во времени.
Окупаемость легко посчитать и объяснить, но она не показывает всю прибыль после точки возврата и может искажать сравнение проектов разной длины. Поэтому её используют вместе с финансовой моделью и другими показателями, а не как единственный критерий.
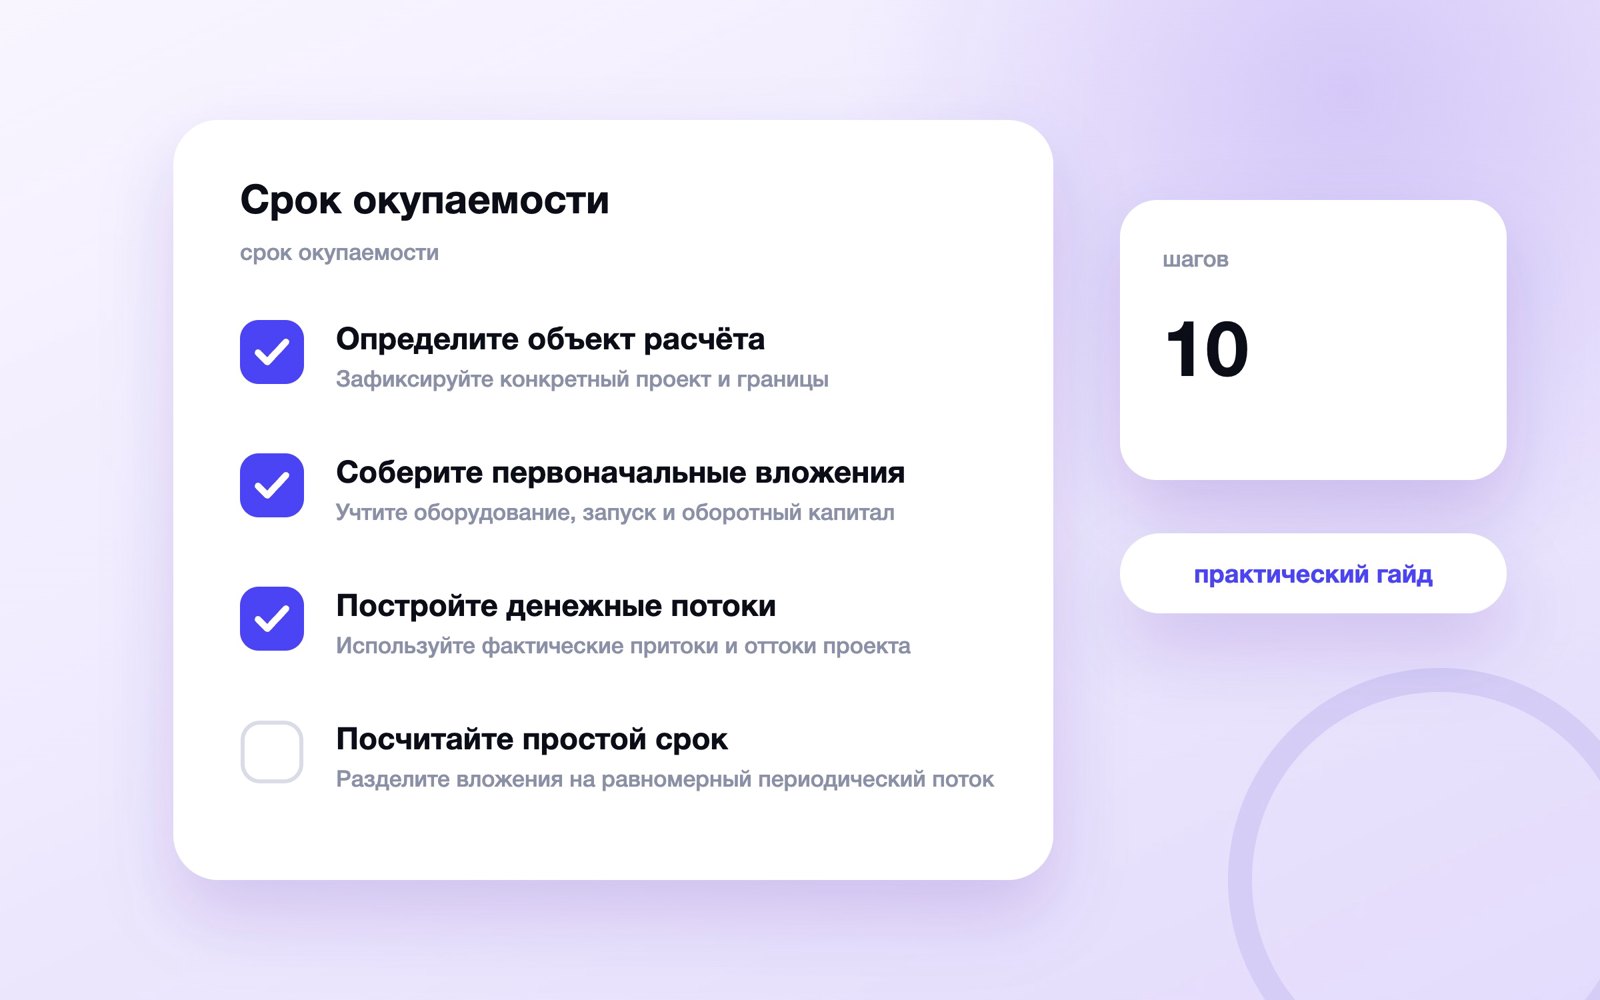
Определите объект расчёта
Зафиксируйте конкретный проект и границы. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Выберите месяц или год как шаг.
- Отделите вложения от текущего бизнеса.
- Не считайте окупаемость абстрактной идеи.
Проверьте правило на обычном и пограничном случае. Если два сотрудника получают разные выводы, уточните определение до запуска.
Рабочий порядок. Начните с пункта «зафиксируйте конкретный проект и границы», затем проверьте условие «выберите месяц или год как шаг» и сохраните подтверждение. После этого переходите к действию «отделите вложения от текущего бизнеса». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не считайте окупаемость абстрактной идеи». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «определите объект расчёта» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про финансовую модель. Используйте его для следующего этапа, не смешивая разные задачи.
Соберите первоначальные вложения
Учтите оборудование, запуск и оборотный капитал. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Добавьте разовые услуги и обучение.
- Отметьте возвратные суммы отдельно.
- Не занижайте инвестицию бесплатным трудом.
Сохраните источник, дату и владельца действия рядом с выводом. Это позволит перепроверить решение без устных пояснений.
Рабочий порядок. Начните с пункта «учтите оборудование, запуск и оборотный капитал», затем проверьте условие «добавьте разовые услуги и обучение» и сохраните подтверждение. После этого переходите к действию «отметьте возвратные суммы отдельно». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не занижайте инвестицию бесплатным трудом». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «соберите первоначальные вложения» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про ДДС. Используйте его для следующего этапа, не смешивая разные задачи.
Постройте денежные потоки
Используйте фактические притоки и оттоки проекта. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Учитывайте налоги и поддерживающие расходы.
- Разделяйте прибыль и деньги.
- Не подставляйте выручку вместо чистого потока.
Оцените последствия ошибки в обе стороны: лишнее действие и пропущенный случай часто имеют разную цену.
Рабочий порядок. Начните с пункта «используйте фактические притоки и оттоки проекта», затем проверьте условие «учитывайте налоги и поддерживающие расходы» и сохраните подтверждение. После этого переходите к действию «разделяйте прибыль и деньги». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не подставляйте выручку вместо чистого потока». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «постройте денежные потоки» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про точку безубыточности. Используйте его для следующего этапа, не смешивая разные задачи.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Используйте фактические притоки и оттоки проекта | Факт и источник | Действие и срок |
| Учитывайте налоги и поддерживающие расходы | Факт и источник | Действие и срок |
| Разделяйте прибыль и деньги | Факт и источник | Действие и срок |
| Не подставляйте выручку вместо чистого потока | Факт и источник | Действие и срок |
Посчитайте простой срок
Разделите вложения на равномерный периодический поток. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Для неравномерных значений считайте накопительный итог.
- Определите неполный период пропорционально остатку.
- Не округляйте результат до удобного года.
Передайте инструкцию сотруднику, который не участвовал в её создании, и перенесите недостающие пояснения в документ.
Рабочий порядок. Начните с пункта «разделите вложения на равномерный периодический поток», затем проверьте условие «для неравномерных значений считайте накопительный итог» и сохраните подтверждение. После этого переходите к действию «определите неполный период пропорционально остатку». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не округляйте результат до удобного года». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «посчитайте простой срок» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про юнит-экономику. Используйте его для следующего этапа, не смешивая разные задачи.
Разберите пример
Возьмите вложение 600 тысяч рублей. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Сложите месячные чистые потоки по 100 тысяч.
- Получите простой срок шесть месяцев.
- Проверьте сценарий с медленным стартом.
Сравнивайте периоды только при одинаковых условиях, отдельно отмечая сезонность, цену и изменение источников данных.
Рабочий порядок. Начните с пункта «возьмите вложение 600 тысяч рублей», затем проверьте условие «сложите месячные чистые потоки по 100 тысяч» и сохраните подтверждение. После этого переходите к действию «получите простой срок шесть месяцев». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «проверьте сценарий с медленным стартом». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «разберите пример» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про бюджет. Используйте его для следующего этапа, не смешивая разные задачи.
Выберите ставку дисконтирования
Свяжите ставку со стоимостью капитала и риском. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Приведите годовую ставку к шагу модели.
- Зафиксируйте источник и дату.
- Не выбирайте ставку ради нужного ответа.
Проверьте правило на обычном и пограничном случае. Если два сотрудника получают разные выводы, уточните определение до запуска.
Рабочий порядок. Начните с пункта «свяжите ставку со стоимостью капитала и риском», затем проверьте условие «приведите годовую ставку к шагу модели» и сохраните подтверждение. После этого переходите к действию «зафиксируйте источник и дату». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не выбирайте ставку ради нужного ответа». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «выберите ставку дисконтирования» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про эффективность рекламы. Используйте его для следующего этапа, не смешивая разные задачи.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Свяжите ставку со стоимостью капитала и риском | Факт и источник | Действие и срок |
| Приведите годовую ставку к шагу модели | Факт и источник | Действие и срок |
| Зафиксируйте источник и дату | Факт и источник | Действие и срок |
| Не выбирайте ставку ради нужного ответа | Факт и источник | Действие и срок |
Рассчитайте дисконтированный срок
Приведите каждый будущий поток к текущей стоимости. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Сложите дисконтированные значения.
- Найдите период покрытия вложения.
- Не смешивайте номинальные и реальные суммы.
Сохраните источник, дату и владельца действия рядом с выводом. Это позволит перепроверить решение без устных пояснений.
Рабочий порядок. Начните с пункта «приведите каждый будущий поток к текущей стоимости», затем проверьте условие «сложите дисконтированные значения» и сохраните подтверждение. После этого переходите к действию «найдите период покрытия вложения». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не смешивайте номинальные и реальные суммы». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «рассчитайте дисконтированный срок» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Сравните сценарии
Измените цену, объём, задержку и затраты. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Покажите базовый и стрессовый сроки.
- Найдите параметр с наибольшим влиянием.
- Не меняйте сразу все предпосылки без записи.
Оцените последствия ошибки в обе стороны: лишнее действие и пропущенный случай часто имеют разную цену.
Рабочий порядок. Начните с пункта «измените цену, объём, задержку и затраты», затем проверьте условие «покажите базовый и стрессовый сроки» и сохраните подтверждение. После этого переходите к действию «найдите параметр с наибольшим влиянием». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не меняйте сразу все предпосылки без записи». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «сравните сценарии» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Учтите ограничения
Помните о потоках после окупаемости. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Сравнивайте проекты сопоставимого риска.
- Используйте NPV и доходность для полного решения.
- Не выбирайте проект только по короткому сроку.
Передайте инструкцию сотруднику, который не участвовал в её создании, и перенесите недостающие пояснения в документ.
Рабочий порядок. Начните с пункта «помните о потоках после окупаемости», затем проверьте условие «сравнивайте проекты сопоставимого риска» и сохраните подтверждение. После этого переходите к действию «используйте npv и доходность для полного решения». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не выбирайте проект только по короткому сроку». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «учтите ограничения» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Помните о потоках после окупаемости | Факт и источник | Действие и срок |
| Сравнивайте проекты сопоставимого риска | Факт и источник | Действие и срок |
| Используйте NPV и доходность для полного решения | Факт и источник | Действие и срок |
| Не выбирайте проект только по короткому сроку | Факт и источник | Действие и срок |
Контролируйте после запуска
Заменяйте прогноз фактическим потоком. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Пересчитывайте ожидаемую дату.
- Объясняйте отклонение по причинам.
- Не скрывайте ухудшение новой версией модели.
Сравнивайте периоды только при одинаковых условиях, отдельно отмечая сезонность, цену и изменение источников данных.
Рабочий порядок. Начните с пункта «заменяйте прогноз фактическим потоком», затем проверьте условие «пересчитывайте ожидаемую дату» и сохраните подтверждение. После этого переходите к действию «объясняйте отклонение по причинам». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не скрывайте ухудшение новой версией модели». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «контролируйте после запуска» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Итоговый чек-лист
- Зафиксируйте конкретный проект и границы.
- Учтите оборудование, запуск и оборотный капитал.
- Используйте фактические притоки и оттоки проекта.
- Разделите вложения на равномерный периодический поток.
- Возьмите вложение 600 тысяч рублей.
- Свяжите ставку со стоимостью капитала и риском.
- Приведите каждый будущий поток к текущей стоимости.
- Измените цену, объём, задержку и затраты.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Определите объект расчёта — с чего начать?
Зафиксируйте конкретный проект и границы. Затем сохраните факт, ответственного и дату повторной проверки.
Соберите первоначальные вложения — с чего начать?
Учтите оборудование, запуск и оборотный капитал. Затем сохраните факт, ответственного и дату повторной проверки.
Постройте денежные потоки — с чего начать?
Используйте фактические притоки и оттоки проекта. Затем сохраните факт, ответственного и дату повторной проверки.
Посчитайте простой срок — с чего начать?
Разделите вложения на равномерный периодический поток. Затем сохраните факт, ответственного и дату повторной проверки.
Разберите пример — с чего начать?
Возьмите вложение 600 тысяч рублей. Затем сохраните факт, ответственного и дату повторной проверки.
Выберите ставку дисконтирования — с чего начать?
Свяжите ставку со стоимостью капитала и риском. Затем сохраните факт, ответственного и дату повторной проверки.
Рассчитайте дисконтированный срок — с чего начать?
Приведите каждый будущий поток к текущей стоимости. Затем сохраните факт, ответственного и дату повторной проверки.
Сравните сценарии — с чего начать?
Измените цену, объём, задержку и затраты. Затем сохраните факт, ответственного и дату повторной проверки.
Читайте дальше
-
 Маржинальная прибыль: формула и пример расчёта
Маржинальная прибыль, или маржинальный доход, равна выручке за вычетом переменных затрат. Она показывает вклад продаж…
-
 Оборачиваемость запасов: формулы в днях и коэффициенте
Как посчитать оборачиваемость запасов коэффициентом и в днях, найти зависшие товары и принять решение о закупках без…
-
 Яндекс Вебмастер: как добавить сайт, проверить индексацию и найти ошибки
Пошагово для сайта на конструкторе: добавить сайт, подтвердить права на Тильде и в WordPress, настроить регион и…