Отчёт о движении денежных средств: как вести ДДС малому бизнесу
Как собрать управленческий отчёт о движении денег: остатки, три вида денежных потоков, платёжный календарь и предупреждение кассового разрыва.

В этой статье
Коротко. Управленческий ДДС показывает фактические поступления и выплаты денег по датам. Он отвечает, сколько денег доступно сейчас, откуда они пришли, куда ушли и хватит ли остатка на будущие платежи. Прибыль и деньги — разные показатели: продажа может попасть в P&L раньше оплаты.
Даже прибыльный бизнес может не суметь вовремя заплатить аренду или поставщику. Причина обычно в разрыве между начислением дохода и реальным движением денег. Соберём простой ДДС, который можно вести в таблице и использовать для платёжных решений.
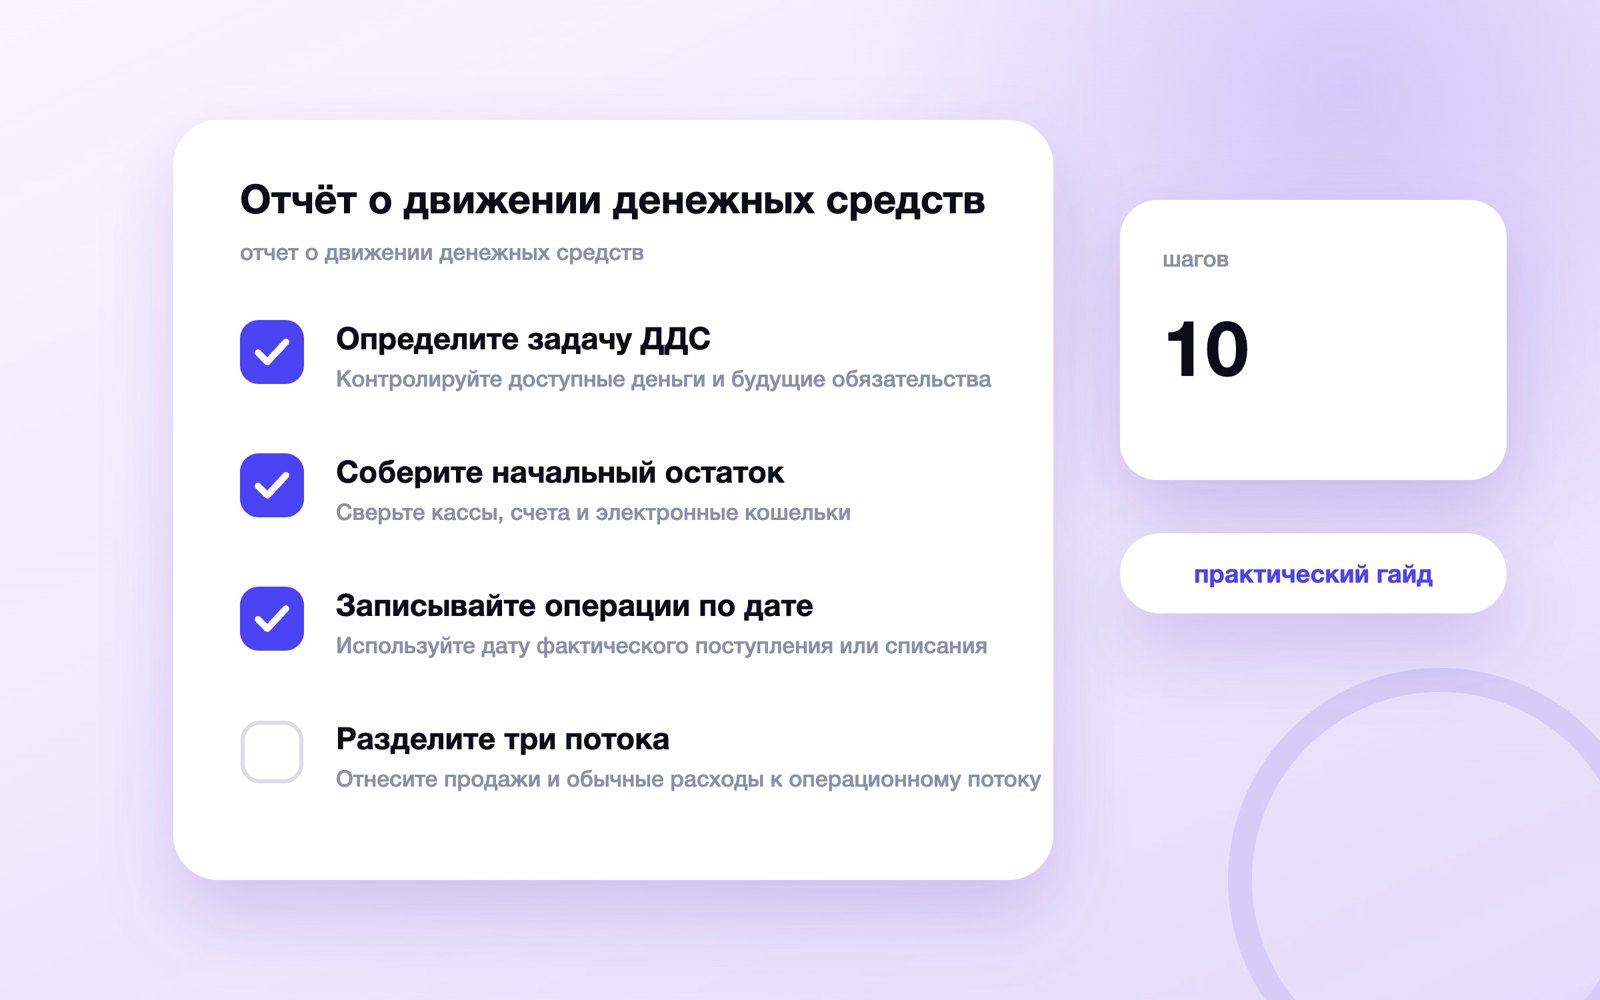
Определите задачу ДДС
Контролируйте доступные деньги и будущие обязательства. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Выберите недельный или месячный горизонт.
- Назначьте владельца обновления.
- Не подменяйте движение денег прибылью.
Проверьте правило на обычном и пограничном примере. Если выводы расходятся, уточните определение до запуска.
Рабочий порядок. Начните с пункта «контролируйте доступные деньги и будущие обязательства», затем проверьте условие «выберите недельный или месячный горизонт» и сохраните подтверждение. После этого переходите к действию «назначьте владельца обновления». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не подменяйте движение денег прибылью». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «определите задачу ддс» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Связанный вопрос раскрыт в материале про точку безубыточности. Используйте его для следующего этапа, не смешивая разные задачи.
Соберите начальный остаток
Сверьте кассы, счета и электронные кошельки. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Отделите деньги с ограничением использования.
- Укажите дату и час фиксации.
- Не включайте неоплаченные счета клиентов.
Сохраните источник, дату и владельца действия рядом с выводом. Это позволит перепроверить решение без устных пояснений.
Рабочий порядок. Начните с пункта «сверьте кассы, счета и электронные кошельки», затем проверьте условие «отделите деньги с ограничением использования» и сохраните подтверждение. После этого переходите к действию «укажите дату и час фиксации». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не включайте неоплаченные счета клиентов». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «соберите начальный остаток» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Связанный вопрос раскрыт в материале про маркетинговый бюджет. Используйте его для следующего этапа, не смешивая разные задачи.
Записывайте операции по дате
Используйте дату фактического поступления или списания. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Храните сумму, контрагента, статью и назначение.
- Разделяйте план и факт.
- Не объединяйте неделю одной строкой.
Оцените цену ошибки в обе стороны. Лишнее действие и пропущенный случай могут иметь разный риск.
Рабочий порядок. Начните с пункта «используйте дату фактического поступления или списания», затем проверьте условие «храните сумму, контрагента, статью и назначение» и сохраните подтверждение. После этого переходите к действию «разделяйте план и факт». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не объединяйте неделю одной строкой». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «записывайте операции по дате» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Связанный вопрос раскрыт в материале про юнит-экономику. Используйте его для следующего этапа, не смешивая разные задачи.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Используйте дату фактического поступления или списания | Факт и источник | Действие и срок |
| Храните сумму, контрагента, статью и назначение | Факт и источник | Действие и срок |
| Разделяйте план и факт | Факт и источник | Действие и срок |
| Не объединяйте неделю одной строкой | Факт и источник | Действие и срок |
Разделите три потока
Отнесите продажи и обычные расходы к операционному потоку. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Покупку оборудования поместите в инвестиционный.
- Кредиты и выплаты собственнику покажите в финансовом.
- Не считайте заём выручкой.
Передайте инструкцию сотруднику, который не участвовал в её создании, и перенесите недостающие пояснения в документ.
Рабочий порядок. Начните с пункта «отнесите продажи и обычные расходы к операционному потоку», затем проверьте условие «покупку оборудования поместите в инвестиционный» и сохраните подтверждение. После этого переходите к действию «кредиты и выплаты собственнику покажите в финансовом». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не считайте заём выручкой». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «разделите три потока» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Связанный вопрос раскрыт в материале про ценовую стратегию. Используйте его для следующего этапа, не смешивая разные задачи.
Создайте справочник статей
Оставьте ограниченное число понятных категорий. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Разделите налоги, зарплату, маркетинг и поставщиков.
- Закрепите правило выбора каждой статьи.
- Не создавайте новую категорию для каждой оплаты.
Сравнивайте периоды только при одинаковых условиях, отмечая сезонность, изменения цены и источников данных.
Рабочий порядок. Начните с пункта «оставьте ограниченное число понятных категорий», затем проверьте условие «разделите налоги, зарплату, маркетинг и поставщиков» и сохраните подтверждение. После этого переходите к действию «закрепите правило выбора каждой статьи». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не создавайте новую категорию для каждой оплаты». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «создайте справочник статей» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Связанный вопрос раскрыт в материале про воронку продаж. Используйте его для следующего этапа, не смешивая разные задачи.
Соберите платёжный календарь
Перенесите обязательства на реальные даты. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Добавьте ожидаемые поступления с вероятностью.
- Показывайте остаток после каждого дня.
- Не обещайте расход на ещё не полученные деньги.
Проверьте правило на обычном и пограничном примере. Если выводы расходятся, уточните определение до запуска.
Рабочий порядок. Начните с пункта «перенесите обязательства на реальные даты», затем проверьте условие «добавьте ожидаемые поступления с вероятностью» и сохраните подтверждение. После этого переходите к действию «показывайте остаток после каждого дня». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не обещайте расход на ещё не полученные деньги». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «соберите платёжный календарь» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Связанный вопрос раскрыт в материале про аналитику малого бизнеса. Используйте его для следующего этапа, не смешивая разные задачи.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Перенесите обязательства на реальные даты | Факт и источник | Действие и срок |
| Добавьте ожидаемые поступления с вероятностью | Факт и источник | Действие и срок |
| Показывайте остаток после каждого дня | Факт и источник | Действие и срок |
| Не обещайте расход на ещё не полученные деньги | Факт и источник | Действие и срок |
Найдите кассовый разрыв
Отметьте первую дату отрицательного остатка. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Проверьте перенос платежа и ускорение поступления.
- Оцените стоимость финансирования.
- Не закрывайте постоянный дефицит новым долгом без плана.
Сохраните источник, дату и владельца действия рядом с выводом. Это позволит перепроверить решение без устных пояснений.
Рабочий порядок. Начните с пункта «отметьте первую дату отрицательного остатка», затем проверьте условие «проверьте перенос платежа и ускорение поступления» и сохраните подтверждение. После этого переходите к действию «оцените стоимость финансирования». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не закрывайте постоянный дефицит новым долгом без плана». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «найдите кассовый разрыв» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Сверяйте план с фактом
Обновляйте прошедшие даты фактическими суммами. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Разбирайте крупные отклонения по причине.
- Переносите подтверждённые платежи вперёд.
- Не переписывайте старый план без сохранения версии.
Оцените цену ошибки в обе стороны. Лишнее действие и пропущенный случай могут иметь разный риск.
Рабочий порядок. Начните с пункта «обновляйте прошедшие даты фактическими суммами», затем проверьте условие «разбирайте крупные отклонения по причине» и сохраните подтверждение. После этого переходите к действию «переносите подтверждённые платежи вперёд». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не переписывайте старый план без сохранения версии». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «сверяйте план с фактом» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Свяжите ДДС с решениями
Установите минимальный денежный резерв. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Планируйте крупные расходы после стресс-сценария.
- Смотрите поток вместе с прибылью и обязательствами.
- Не сокращайте все расходы одинаково.
Передайте инструкцию сотруднику, который не участвовал в её создании, и перенесите недостающие пояснения в документ.
Рабочий порядок. Начните с пункта «установите минимальный денежный резерв», затем проверьте условие «планируйте крупные расходы после стресс-сценария» и сохраните подтверждение. После этого переходите к действию «смотрите поток вместе с прибылью и обязательствами». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не сокращайте все расходы одинаково». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «свяжите ддс с решениями» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Установите минимальный денежный резерв | Факт и источник | Действие и срок |
| Планируйте крупные расходы после стресс-сценария | Факт и источник | Действие и срок |
| Смотрите поток вместе с прибылью и обязательствами | Факт и источник | Действие и срок |
| Не сокращайте все расходы одинаково | Факт и источник | Действие и срок |
Проверьте таблицу
Сведите начальный остаток, поступления, выплаты и конец периода. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Убедитесь, что конечный остаток совпадает с банком.
- Ограничьте права редактирования.
- Не храните единственную копию у одного сотрудника.
Сравнивайте периоды только при одинаковых условиях, отмечая сезонность, изменения цены и источников данных.
Рабочий порядок. Начните с пункта «сведите начальный остаток, поступления, выплаты и конец периода», затем проверьте условие «убедитесь, что конечный остаток совпадает с банком» и сохраните подтверждение. После этого переходите к действию «ограничьте права редактирования». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не храните единственную копию у одного сотрудника». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «проверьте таблицу» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Итоговый чек-лист
- Контролируйте доступные деньги и будущие обязательства.
- Сверьте кассы, счета и электронные кошельки.
- Используйте дату фактического поступления или списания.
- Отнесите продажи и обычные расходы к операционному потоку.
- Оставьте ограниченное число понятных категорий.
- Перенесите обязательства на реальные даты.
- Отметьте первую дату отрицательного остатка.
- Обновляйте прошедшие даты фактическими суммами.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Определите задачу ДДС — с чего начать?
Контролируйте доступные деньги и будущие обязательства. Затем сохраните факт, ответственного и дату повторной проверки.
Соберите начальный остаток — с чего начать?
Сверьте кассы, счета и электронные кошельки. Затем сохраните факт, ответственного и дату повторной проверки.
Записывайте операции по дате — с чего начать?
Используйте дату фактического поступления или списания. Затем сохраните факт, ответственного и дату повторной проверки.
Разделите три потока — с чего начать?
Отнесите продажи и обычные расходы к операционному потоку. Затем сохраните факт, ответственного и дату повторной проверки.
Создайте справочник статей — с чего начать?
Оставьте ограниченное число понятных категорий. Затем сохраните факт, ответственного и дату повторной проверки.
Соберите платёжный календарь — с чего начать?
Перенесите обязательства на реальные даты. Затем сохраните факт, ответственного и дату повторной проверки.
Найдите кассовый разрыв — с чего начать?
Отметьте первую дату отрицательного остатка. Затем сохраните факт, ответственного и дату повторной проверки.
Сверяйте план с фактом — с чего начать?
Обновляйте прошедшие даты фактическими суммами. Затем сохраните факт, ответственного и дату повторной проверки.
Читайте дальше
-
 Отчёт о прибылях и убытках: как собрать P&L для малого бизнеса
Как собрать управленческий P&L: выручка, себестоимость, валовая прибыль, операционные расходы и результат периода на…
-
 Денежный цикл бизнеса: формула и способы сокращения
Денежный цикл показывает, сколько дней деньги бизнеса находятся в запасах и дебиторской задолженности за вычетом…
-
 Стоимость привлечения клиента CAC: формула и расчёт
CAC показывает, сколько бизнес в среднем тратит на привлечение нового платящего клиента. В числитель включают все…