Финансовая модель бизнеса: как собрать прогноз доходов, расходов и денег
Финансовая модель малого бизнеса: как связать прогноз продаж, P&L, ДДС, инвестиции и сценарии в одной управляемой таблице.

В этой статье
Коротко. Финансовая модель переводит предположения о цене, спросе и расходах в связанные прогнозы прибыли и денег. Её задача — не угадать будущее до рубля, а показать, при каких условиях проекту хватает ресурсов, где возникает дефицит и какие допущения сильнее всего влияют на результат.
Полезная модель начинается не с десятков листов, а с нескольких проверяемых драйверов. Продажи, затраты, прибыль и движение денег должны быть связаны формулами, а базовый прогноз — соседствовать с осторожным и стрессовым сценарием.
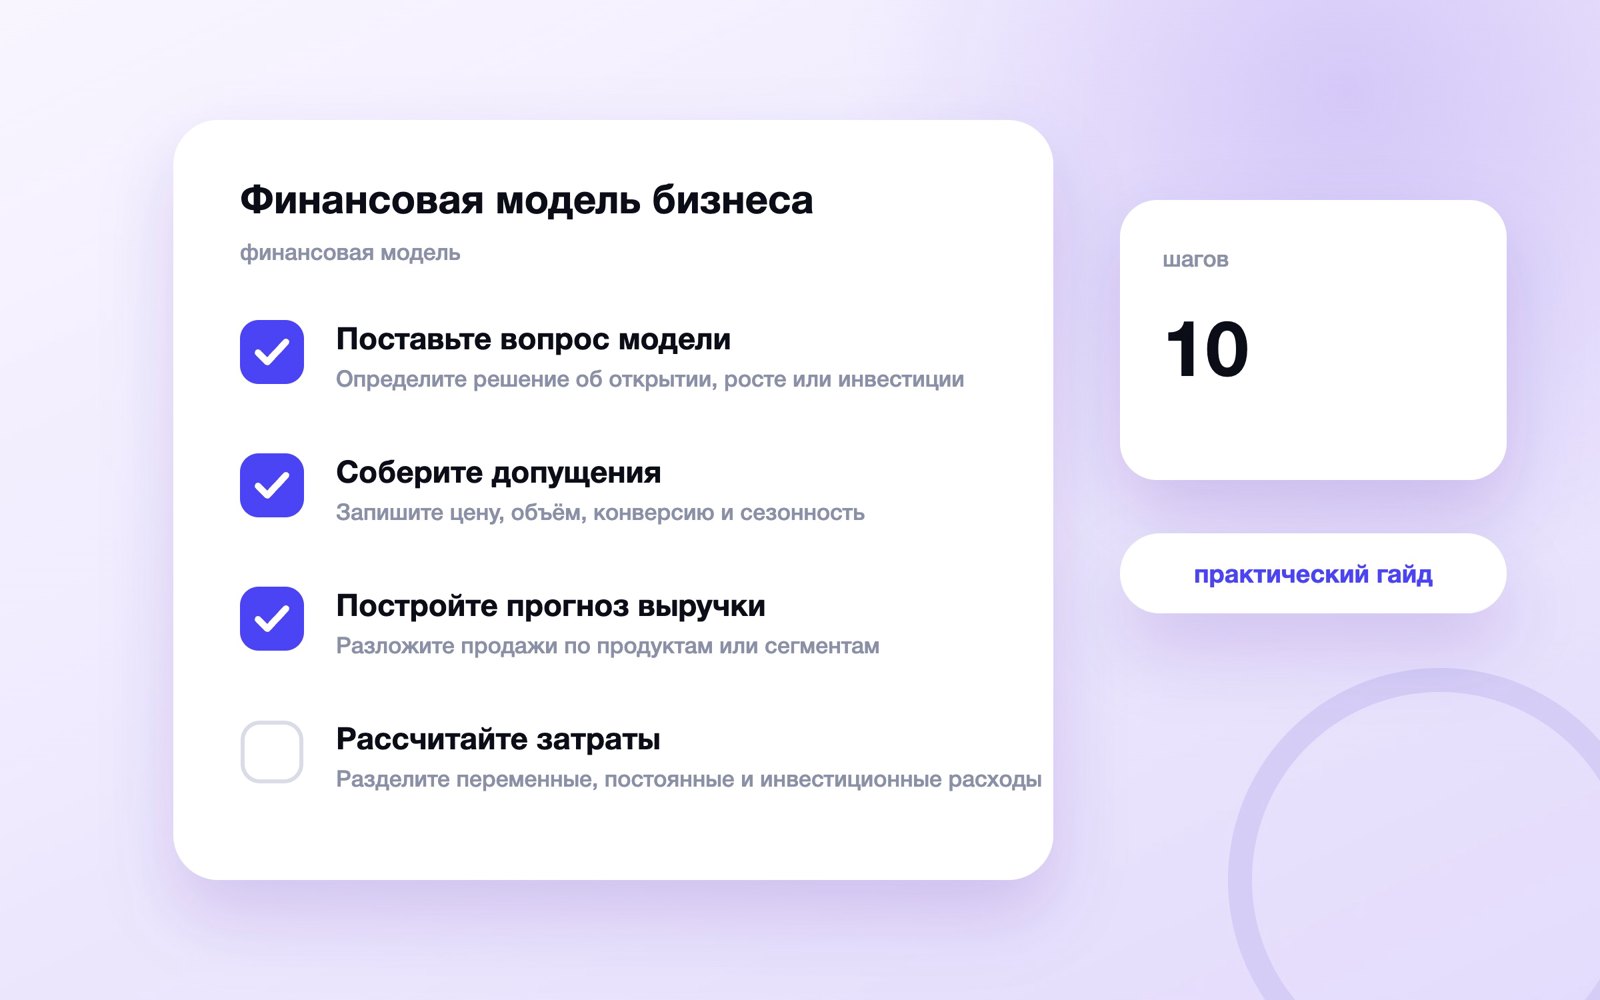
Поставьте вопрос модели
Определите решение об открытии, росте или инвестиции. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Выберите горизонт и шаг прогноза.
- Назовите главные ограничения.
- Не моделируйте бизнес без управленческого вопроса.
Проверьте правило на обычном и пограничном случае. Если два сотрудника получают разные выводы, уточните определение до запуска.
Рабочий порядок. Начните с пункта «определите решение об открытии, росте или инвестиции», затем проверьте условие «выберите горизонт и шаг прогноза» и сохраните подтверждение. После этого переходите к действию «назовите главные ограничения». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не моделируйте бизнес без управленческого вопроса». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «поставьте вопрос модели» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про план продаж. Используйте его для следующего этапа, не смешивая разные задачи.
Соберите допущения
Запишите цену, объём, конверсию и сезонность. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Разделите факт, договорённость и гипотезу.
- Укажите источник и владельца каждого ввода.
- Не прячьте числа внутри формул.
Сохраните источник, дату и владельца действия рядом с выводом. Это позволит перепроверить решение без устных пояснений.
Рабочий порядок. Начните с пункта «запишите цену, объём, конверсию и сезонность», затем проверьте условие «разделите факт, договорённость и гипотезу» и сохраните подтверждение. После этого переходите к действию «укажите источник и владельца каждого ввода». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не прячьте числа внутри формул». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «соберите допущения» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про P&L. Используйте его для следующего этапа, не смешивая разные задачи.
Постройте прогноз выручки
Разложите продажи по продуктам или сегментам. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Свяжите объём с доступным спросом и мощностью.
- Учтите скидки, возвраты и отложенную оплату.
- Не продолжайте рост прямой линией без причины.
Оцените последствия ошибки в обе стороны: лишнее действие и пропущенный случай часто имеют разную цену.
Рабочий порядок. Начните с пункта «разложите продажи по продуктам или сегментам», затем проверьте условие «свяжите объём с доступным спросом и мощностью» и сохраните подтверждение. После этого переходите к действию «учтите скидки, возвраты и отложенную оплату». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не продолжайте рост прямой линией без причины». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «постройте прогноз выручки» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про ДДС. Используйте его для следующего этапа, не смешивая разные задачи.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Разложите продажи по продуктам или сегментам | Факт и источник | Действие и срок |
| Свяжите объём с доступным спросом и мощностью | Факт и источник | Действие и срок |
| Учтите скидки, возвраты и отложенную оплату | Факт и источник | Действие и срок |
| Не продолжайте рост прямой линией без причины | Факт и источник | Действие и срок |
Рассчитайте затраты
Разделите переменные, постоянные и инвестиционные расходы. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Свяжите переменные затраты с объёмом.
- Добавьте налоги и стоимость труда владельца.
- Не забывайте разовые расходы запуска.
Передайте инструкцию сотруднику, который не участвовал в её создании, и перенесите недостающие пояснения в документ.
Рабочий порядок. Начните с пункта «разделите переменные, постоянные и инвестиционные расходы», затем проверьте условие «свяжите переменные затраты с объёмом» и сохраните подтверждение. После этого переходите к действию «добавьте налоги и стоимость труда владельца». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не забывайте разовые расходы запуска». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «рассчитайте затраты» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про точку безубыточности. Используйте его для следующего этапа, не смешивая разные задачи.
Соберите прогнозный P&L
Покажите выручку, себестоимость и валовую прибыль. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Добавьте операционные расходы по периодам.
- Отделите проценты, налоги и разовые статьи.
- Не считайте остаток денег прибылью.
Сравнивайте периоды только при одинаковых условиях, отдельно отмечая сезонность, цену и изменение источников данных.
Рабочий порядок. Начните с пункта «покажите выручку, себестоимость и валовую прибыль», затем проверьте условие «добавьте операционные расходы по периодам» и сохраните подтверждение. После этого переходите к действию «отделите проценты, налоги и разовые статьи». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не считайте остаток денег прибылью». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «соберите прогнозный p&l» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про юнит-экономику. Используйте его для следующего этапа, не смешивая разные задачи.
Постройте ДДС
Расположите оплаты по реальным датам. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Добавьте начальный остаток и финансирование.
- Покажите минимальный денежный остаток.
- Не считайте неоплаченный счёт деньгами.
Проверьте правило на обычном и пограничном случае. Если два сотрудника получают разные выводы, уточните определение до запуска.
Рабочий порядок. Начните с пункта «расположите оплаты по реальным датам», затем проверьте условие «добавьте начальный остаток и финансирование» и сохраните подтверждение. После этого переходите к действию «покажите минимальный денежный остаток». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не считайте неоплаченный счёт деньгами». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «постройте ддс» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про маркетинговый бюджет. Используйте его для следующего этапа, не смешивая разные задачи.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Расположите оплаты по реальным датам | Факт и источник | Действие и срок |
| Добавьте начальный остаток и финансирование | Факт и источник | Действие и срок |
| Покажите минимальный денежный остаток | Факт и источник | Действие и срок |
| Не считайте неоплаченный счёт деньгами | Факт и источник | Действие и срок |
Добавьте инвестиции
Зафиксируйте сумму, график и срок полезного использования. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Разделите покупку актива и текущий расход.
- Посчитайте потребность в финансировании.
- Не скрывайте замену оборудования после запуска.
Сохраните источник, дату и владельца действия рядом с выводом. Это позволит перепроверить решение без устных пояснений.
Рабочий порядок. Начните с пункта «зафиксируйте сумму, график и срок полезного использования», затем проверьте условие «разделите покупку актива и текущий расход» и сохраните подтверждение. После этого переходите к действию «посчитайте потребность в финансировании». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не скрывайте замену оборудования после запуска». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «добавьте инвестиции» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Сделайте сценарии
Измените ключевые драйверы, а не каждую строку. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Соберите базовый, осторожный и стрессовый варианты.
- Проверьте чувствительность к цене и объёму.
- Не выдавайте один сценарий за гарантированный прогноз.
Оцените последствия ошибки в обе стороны: лишнее действие и пропущенный случай часто имеют разную цену.
Рабочий порядок. Начните с пункта «измените ключевые драйверы, а не каждую строку», затем проверьте условие «соберите базовый, осторожный и стрессовый варианты» и сохраните подтверждение. После этого переходите к действию «проверьте чувствительность к цене и объёму». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не выдавайте один сценарий за гарантированный прогноз». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «сделайте сценарии» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Проверьте модель
Сверьте балансы, знаки и единицы измерения. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Проведите тест крайних значений.
- Попросите второго человека повторить расчёт.
- Не защищайте ошибки красивым дизайном.
Передайте инструкцию сотруднику, который не участвовал в её создании, и перенесите недостающие пояснения в документ.
Рабочий порядок. Начните с пункта «сверьте балансы, знаки и единицы измерения», затем проверьте условие «проведите тест крайних значений» и сохраните подтверждение. После этого переходите к действию «попросите второго человека повторить расчёт». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не защищайте ошибки красивым дизайном». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «проверьте модель» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Сверьте балансы, знаки и единицы измерения | Факт и источник | Действие и срок |
| Проведите тест крайних значений | Факт и источник | Действие и срок |
| Попросите второго человека повторить расчёт | Факт и источник | Действие и срок |
| Не защищайте ошибки красивым дизайном | Факт и источник | Действие и срок |
Используйте модель регулярно
Заменяйте прогноз фактом после закрытия периода. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Объясняйте крупные отклонения.
- Пересматривайте допущения по событиям.
- Не переписывайте старую версию без истории.
Сравнивайте периоды только при одинаковых условиях, отдельно отмечая сезонность, цену и изменение источников данных.
Рабочий порядок. Начните с пункта «заменяйте прогноз фактом после закрытия периода», затем проверьте условие «объясняйте крупные отклонения» и сохраните подтверждение. После этого переходите к действию «пересматривайте допущения по событиям». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не переписывайте старую версию без истории». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «используйте модель регулярно» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Итоговый чек-лист
- Определите решение об открытии, росте или инвестиции.
- Запишите цену, объём, конверсию и сезонность.
- Разложите продажи по продуктам или сегментам.
- Разделите переменные, постоянные и инвестиционные расходы.
- Покажите выручку, себестоимость и валовую прибыль.
- Расположите оплаты по реальным датам.
- Зафиксируйте сумму, график и срок полезного использования.
- Измените ключевые драйверы, а не каждую строку.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Поставьте вопрос модели — с чего начать?
Определите решение об открытии, росте или инвестиции. Затем сохраните факт, ответственного и дату повторной проверки.
Соберите допущения — с чего начать?
Запишите цену, объём, конверсию и сезонность. Затем сохраните факт, ответственного и дату повторной проверки.
Постройте прогноз выручки — с чего начать?
Разложите продажи по продуктам или сегментам. Затем сохраните факт, ответственного и дату повторной проверки.
Рассчитайте затраты — с чего начать?
Разделите переменные, постоянные и инвестиционные расходы. Затем сохраните факт, ответственного и дату повторной проверки.
Соберите прогнозный P&L — с чего начать?
Покажите выручку, себестоимость и валовую прибыль. Затем сохраните факт, ответственного и дату повторной проверки.
Постройте ДДС — с чего начать?
Расположите оплаты по реальным датам. Затем сохраните факт, ответственного и дату повторной проверки.
Добавьте инвестиции — с чего начать?
Зафиксируйте сумму, график и срок полезного использования. Затем сохраните факт, ответственного и дату повторной проверки.
Сделайте сценарии — с чего начать?
Измените ключевые драйверы, а не каждую строку. Затем сохраните факт, ответственного и дату повторной проверки.
Читайте дальше
-
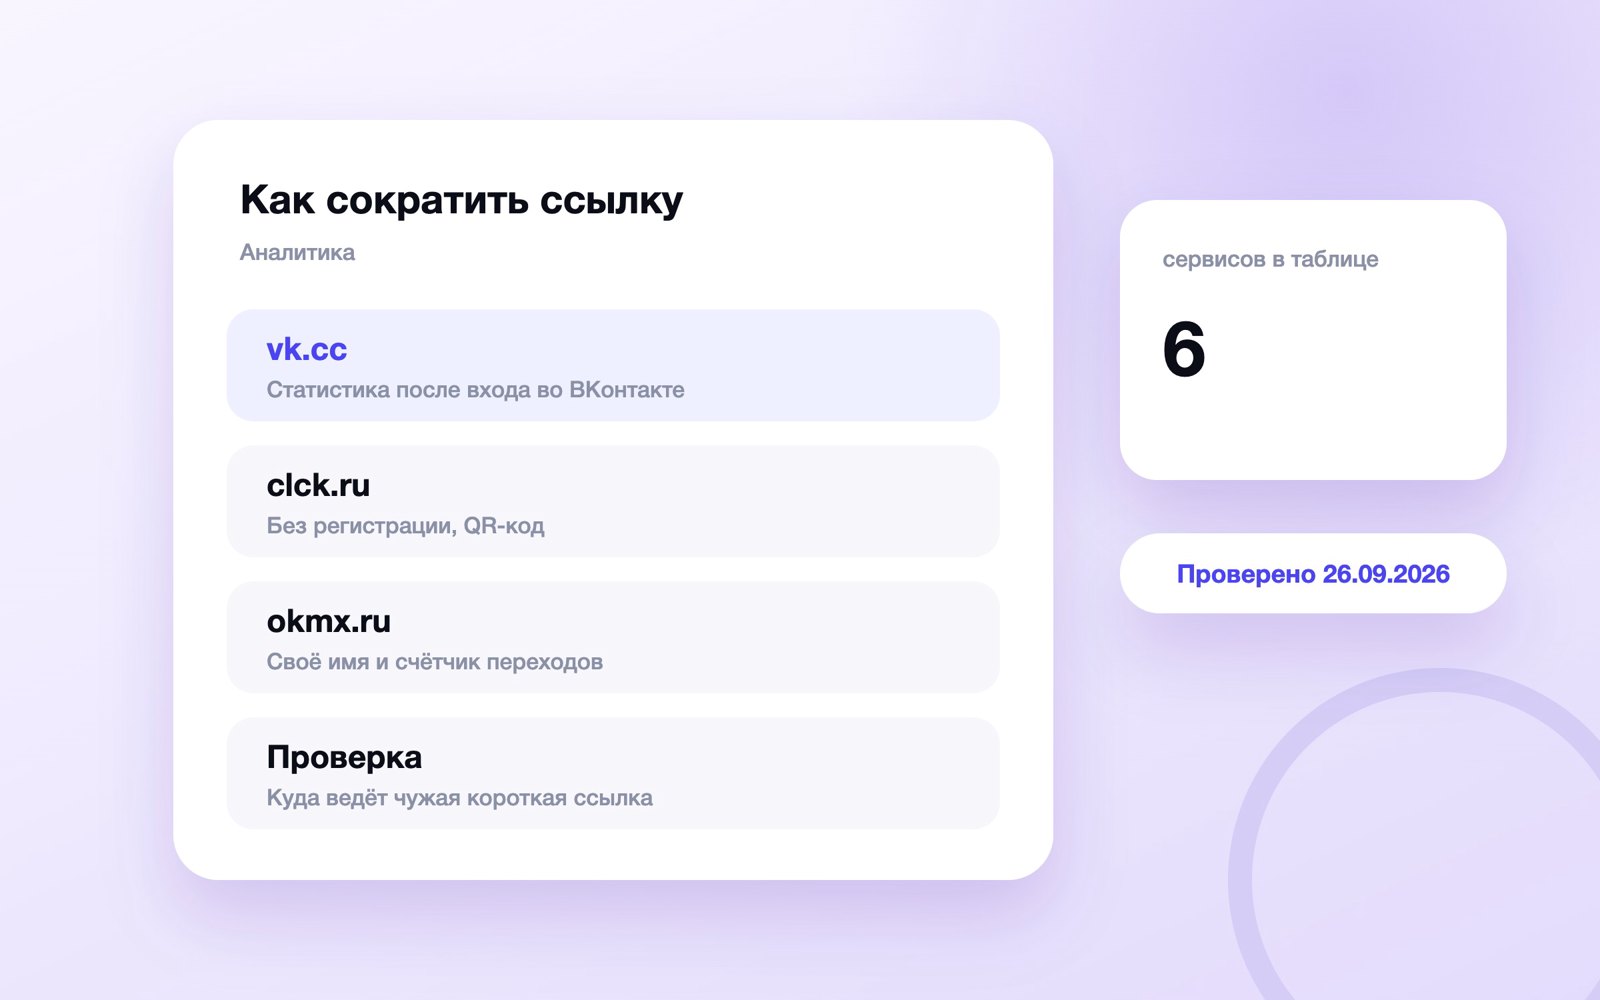 Как сократить ссылку: бесплатные сервисы, красивый адрес и статистика
Шесть сервисов для коротких ссылок в одной таблице: где нужен вход, где задать своё имя и смотреть статистику…
-
 Дебиторская задолженность простыми словами: как вести и сокращать
Что такое дебиторская задолженность, как вести реестр долгов клиентов, контролировать сроки оплаты и сокращать…
-
 Управленческий учёт: как построить систему для малого бизнеса
Управленческий учёт даёт руководителю согласованные данные для решений, а не заменяет бухгалтерскую или налоговую…