Точка безубыточности: как рассчитать в рублях и продажах
Формулы точки безубыточности в рублях и единицах: постоянные и переменные затраты, маржинальность, запас прочности и практический пример.

В этой статье
Коротко. Точка безубыточности показывает объём продаж, при котором маржинальный доход покрывает постоянные затраты. В единицах она равна постоянным затратам, делённым на маржу с единицы. В рублях — постоянным затратам, делённым на коэффициент маржинального дохода.
Выручка сама по себе не показывает, зарабатывает бизнес или только оплачивает расходы. Расчёт точки безубыточности помогает проверить цену, план продаж и запас прочности, но требует аккуратно разделить постоянные и переменные затраты.
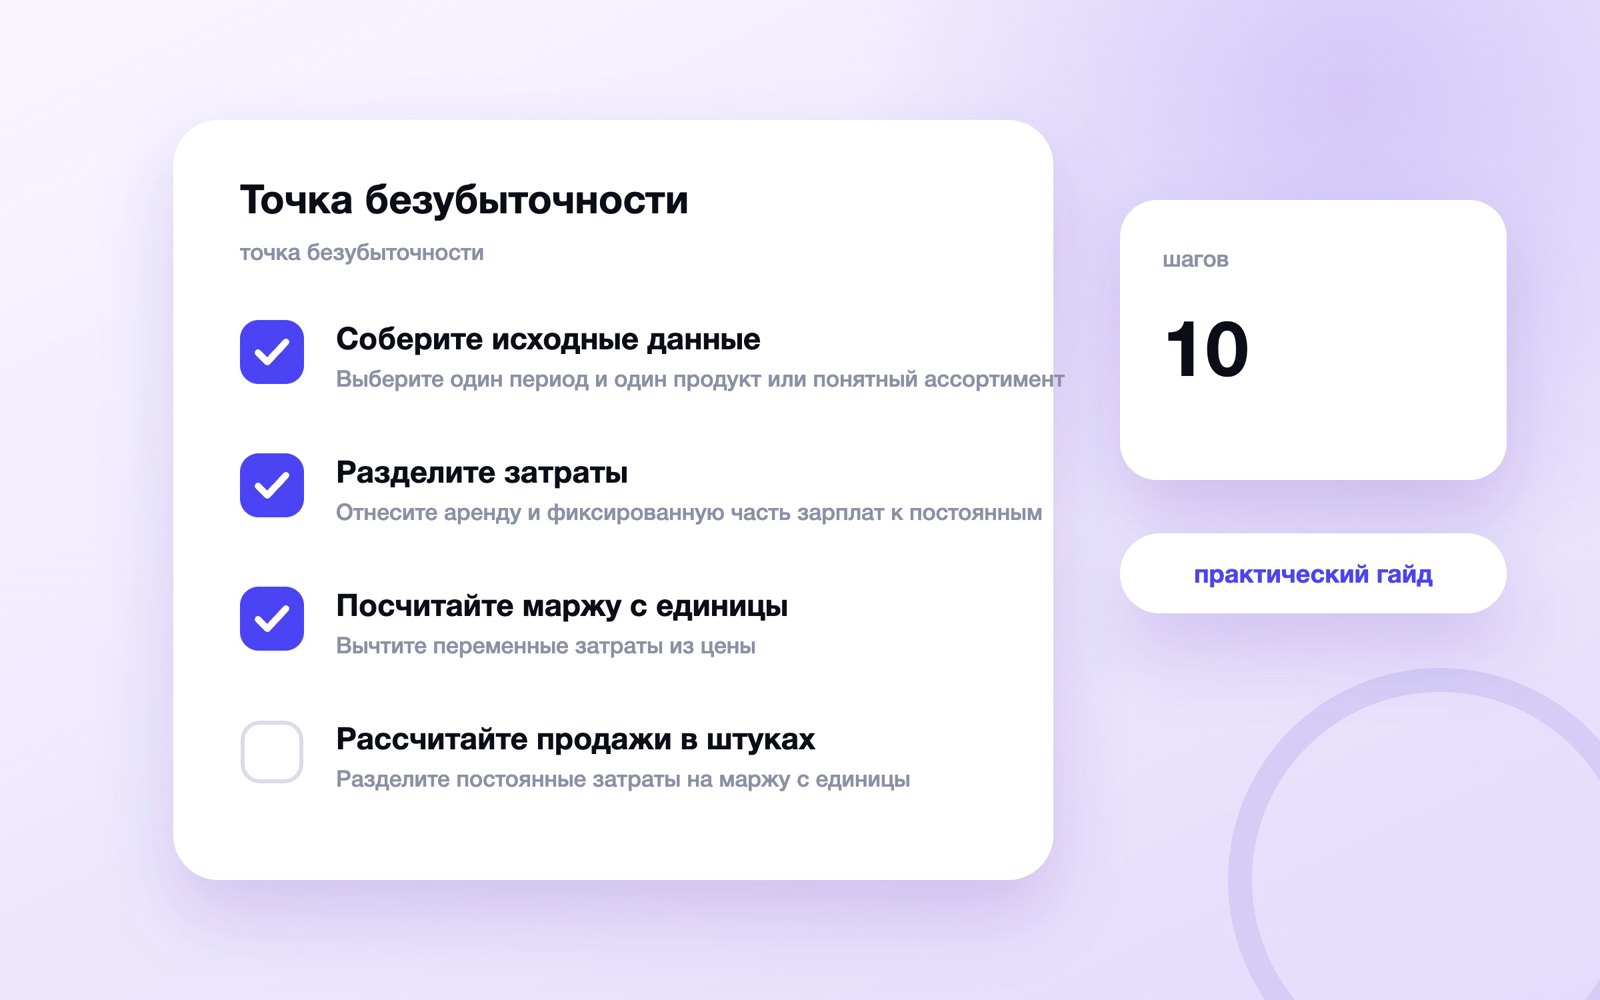
Соберите исходные данные
Выберите один период и один продукт или понятный ассортимент. Сначала зафиксируйте исходную ситуацию и ожидаемый результат, затем выберите одно проверяемое действие.
- Возьмите фактическую цену и объём.
- Сверьте расходы с учётом возвратов и скидок.
- Не смешивайте месячные и годовые значения.
Проверьте правило на трёх реальных случаях. Если сотрудники приходят к разным выводам, уточните определение и добавьте пример до масштабирования.
Рабочий порядок. Начните с действия «выберите один период и один продукт или понятный ассортимент». Затем проверьте, выполнено ли условие «возьмите фактическую цену и объём», и сохраните подтверждение в карточке задачи или общей таблице. После этого переходите к пункту «сверьте расходы с учётом возвратов и скидок». Такой порядок отделяет факт от предположения и позволяет другому сотруднику восстановить логику решения без устных пояснений.
Пример проверки. Возьмите один обычный случай и один пограничный. Для каждого запишите входные данные, применённое правило, принятое действие и ожидаемый срок результата. Отдельно проверьте ограничение «не смешивайте месячные и годовые значения». Если правило работает только для удобного примера, раздел ещё нельзя считать готовым к использованию.
Что должно остаться после этапа. Короткая запись с исходным фактом, выбранным вариантом, ответственным и датой следующей проверки. Это особенно важно в разделе «соберите исходные данные»: без записи команда повторно обсуждает уже принятое решение, а изменение показателя или обстоятельств невозможно объяснить.
Связанный вопрос подробнее раскрыт в материале про маркетинговый бюджет. Используйте его для следующего этапа, не смешивая разные задачи в одном решении.
Разделите затраты
Отнесите аренду и фиксированную часть зарплат к постоянным. Сначала зафиксируйте исходную ситуацию и ожидаемый результат, затем выберите одно проверяемое действие.
- Свяжите сырьё, комиссию и доставку с единицей продажи.
- Разделите смешанные расходы на части.
- Не считайте все расходы постоянными.
Рядом с выводом сохраните источник, дату и владельца следующего действия. Так факт не потеряется после обсуждения и его можно будет перепроверить.
Рабочий порядок. Начните с действия «отнесите аренду и фиксированную часть зарплат к постоянным». Затем проверьте, выполнено ли условие «свяжите сырьё, комиссию и доставку с единицей продажи», и сохраните подтверждение в карточке задачи или общей таблице. После этого переходите к пункту «разделите смешанные расходы на части». Такой порядок отделяет факт от предположения и позволяет другому сотруднику восстановить логику решения без устных пояснений.
Пример проверки. Возьмите один обычный случай и один пограничный. Для каждого запишите входные данные, применённое правило, принятое действие и ожидаемый срок результата. Отдельно проверьте ограничение «не считайте все расходы постоянными». Если правило работает только для удобного примера, раздел ещё нельзя считать готовым к использованию.
Что должно остаться после этапа. Короткая запись с исходным фактом, выбранным вариантом, ответственным и датой следующей проверки. Это особенно важно в разделе «разделите затраты»: без записи команда повторно обсуждает уже принятое решение, а изменение показателя или обстоятельств невозможно объяснить.
Связанный вопрос подробнее раскрыт в материале про ценовую стратегию. Используйте его для следующего этапа, не смешивая разные задачи в одном решении.
Посчитайте маржу с единицы
Вычтите переменные затраты из цены. Сначала зафиксируйте исходную ситуацию и ожидаемый результат, затем выберите одно проверяемое действие.
- Используйте средневзвешенную величину для ассортимента.
- Проверьте влияние скидки и комиссии.
- Не путайте маржу с наценкой.
Оцените последствия ошибки в обе стороны. Пропущенный случай и лишнее действие могут стоить по-разному, поэтому критичное решение подтверждайте отдельно.
Рабочий порядок. Начните с действия «вычтите переменные затраты из цены». Затем проверьте, выполнено ли условие «используйте средневзвешенную величину для ассортимента», и сохраните подтверждение в карточке задачи или общей таблице. После этого переходите к пункту «проверьте влияние скидки и комиссии». Такой порядок отделяет факт от предположения и позволяет другому сотруднику восстановить логику решения без устных пояснений.
Пример проверки. Возьмите один обычный случай и один пограничный. Для каждого запишите входные данные, применённое правило, принятое действие и ожидаемый срок результата. Отдельно проверьте ограничение «не путайте маржу с наценкой». Если правило работает только для удобного примера, раздел ещё нельзя считать готовым к использованию.
Что должно остаться после этапа. Короткая запись с исходным фактом, выбранным вариантом, ответственным и датой следующей проверки. Это особенно важно в разделе «посчитайте маржу с единицы»: без записи команда повторно обсуждает уже принятое решение, а изменение показателя или обстоятельств невозможно объяснить.
Связанный вопрос подробнее раскрыт в материале про юнит-экономику. Используйте его для следующего этапа, не смешивая разные задачи в одном решении.
| Проверка | Как зафиксировать | Следующий шаг |
|---|---|---|
| Вычтите переменные затраты из цены | Факт, источник и дата | Ответственный и срок |
| Используйте средневзвешенную величину для ассортимента | Факт, источник и дата | Ответственный и срок |
| Проверьте влияние скидки и комиссии | Факт, источник и дата | Ответственный и срок |
| Не путайте маржу с наценкой | Факт, источник и дата | Ответственный и срок |
Рассчитайте продажи в штуках
Разделите постоянные затраты на маржу с единицы. Сначала зафиксируйте исходную ситуацию и ожидаемый результат, затем выберите одно проверяемое действие.
- Округлите результат вверх до целой продажи.
- Проверьте производственную мощность.
- Не воспринимайте результат как цель прибыли.
Дайте инструкцию сотруднику, который не участвовал в её создании. Все необходимые устные пояснения перенесите в текст, форму или шаблон.
Рабочий порядок. Начните с действия «разделите постоянные затраты на маржу с единицы». Затем проверьте, выполнено ли условие «округлите результат вверх до целой продажи», и сохраните подтверждение в карточке задачи или общей таблице. После этого переходите к пункту «проверьте производственную мощность». Такой порядок отделяет факт от предположения и позволяет другому сотруднику восстановить логику решения без устных пояснений.
Пример проверки. Возьмите один обычный случай и один пограничный. Для каждого запишите входные данные, применённое правило, принятое действие и ожидаемый срок результата. Отдельно проверьте ограничение «не воспринимайте результат как цель прибыли». Если правило работает только для удобного примера, раздел ещё нельзя считать готовым к использованию.
Что должно остаться после этапа. Короткая запись с исходным фактом, выбранным вариантом, ответственным и датой следующей проверки. Это особенно важно в разделе «рассчитайте продажи в штуках»: без записи команда повторно обсуждает уже принятое решение, а изменение показателя или обстоятельств невозможно объяснить.
Связанный вопрос подробнее раскрыт в материале про воронку продаж. Используйте его для следующего этапа, не смешивая разные задачи в одном решении.
Рассчитайте выручку
Найдите коэффициент маржинального дохода. Сначала зафиксируйте исходную ситуацию и ожидаемый результат, затем выберите одно проверяемое действие.
- Разделите постоянные затраты на коэффициент.
- Сверьте расчёт через количество и среднюю цену.
- Не используйте среднюю маржу без структуры продаж.
Сравнивайте периоды только при одинаковых условиях. Сезонность, изменение цены, продукта или источника данных отмечайте рядом с результатом.
Рабочий порядок. Начните с действия «найдите коэффициент маржинального дохода». Затем проверьте, выполнено ли условие «разделите постоянные затраты на коэффициент», и сохраните подтверждение в карточке задачи или общей таблице. После этого переходите к пункту «сверьте расчёт через количество и среднюю цену». Такой порядок отделяет факт от предположения и позволяет другому сотруднику восстановить логику решения без устных пояснений.
Пример проверки. Возьмите один обычный случай и один пограничный. Для каждого запишите входные данные, применённое правило, принятое действие и ожидаемый срок результата. Отдельно проверьте ограничение «не используйте среднюю маржу без структуры продаж». Если правило работает только для удобного примера, раздел ещё нельзя считать готовым к использованию.
Что должно остаться после этапа. Короткая запись с исходным фактом, выбранным вариантом, ответственным и датой следующей проверки. Это особенно важно в разделе «рассчитайте выручку»: без записи команда повторно обсуждает уже принятое решение, а изменение показателя или обстоятельств невозможно объяснить.
Связанный вопрос подробнее раскрыт в материале про конверсию. Используйте его для следующего этапа, не смешивая разные задачи в одном решении.
Разберите пример
Зафиксируйте цену 2 000 рублей и переменные затраты 800 рублей. Сначала зафиксируйте исходную ситуацию и ожидаемый результат, затем выберите одно проверяемое действие.
- При постоянных затратах 240 000 рублей получите 200 продаж.
- Точка по выручке составит 400 000 рублей.
- Проверьте арифметику на своих данных.
Проверьте правило на трёх реальных случаях. Если сотрудники приходят к разным выводам, уточните определение и добавьте пример до масштабирования.
Рабочий порядок. Начните с действия «зафиксируйте цену 2 000 рублей и переменные затраты 800 рублей». Затем проверьте, выполнено ли условие «при постоянных затратах 240 000 рублей получите 200 продаж», и сохраните подтверждение в карточке задачи или общей таблице. После этого переходите к пункту «точка по выручке составит 400 000 рублей». Такой порядок отделяет факт от предположения и позволяет другому сотруднику восстановить логику решения без устных пояснений.
Пример проверки. Возьмите один обычный случай и один пограничный. Для каждого запишите входные данные, применённое правило, принятое действие и ожидаемый срок результата. Отдельно проверьте ограничение «проверьте арифметику на своих данных». Если правило работает только для удобного примера, раздел ещё нельзя считать готовым к использованию.
Что должно остаться после этапа. Короткая запись с исходным фактом, выбранным вариантом, ответственным и датой следующей проверки. Это особенно важно в разделе «разберите пример»: без записи команда повторно обсуждает уже принятое решение, а изменение показателя или обстоятельств невозможно объяснить.
Связанный вопрос подробнее раскрыт в материале про эффективность рекламы. Используйте его для следующего этапа, не смешивая разные задачи в одном решении.
| Проверка | Как зафиксировать | Следующий шаг |
|---|---|---|
| Зафиксируйте цену 2 000 рублей и переменные затраты 800 рублей | Факт, источник и дата | Ответственный и срок |
| При постоянных затратах 240 000 рублей получите 200 продаж | Факт, источник и дата | Ответственный и срок |
| Точка по выручке составит 400 000 рублей | Факт, источник и дата | Ответственный и срок |
| Проверьте арифметику на своих данных | Факт, источник и дата | Ответственный и срок |
Найдите запас прочности
Вычтите точку безубыточности из плановой выручки. Сначала зафиксируйте исходную ситуацию и ожидаемый результат, затем выберите одно проверяемое действие.
- Разделите запас на плановую выручку для процента.
- Постройте осторожный и стрессовый сценарии.
- Не игнорируйте сезонность.
Рядом с выводом сохраните источник, дату и владельца следующего действия. Так факт не потеряется после обсуждения и его можно будет перепроверить.
Рабочий порядок. Начните с действия «вычтите точку безубыточности из плановой выручки». Затем проверьте, выполнено ли условие «разделите запас на плановую выручку для процента», и сохраните подтверждение в карточке задачи или общей таблице. После этого переходите к пункту «постройте осторожный и стрессовый сценарии». Такой порядок отделяет факт от предположения и позволяет другому сотруднику восстановить логику решения без устных пояснений.
Пример проверки. Возьмите один обычный случай и один пограничный. Для каждого запишите входные данные, применённое правило, принятое действие и ожидаемый срок результата. Отдельно проверьте ограничение «не игнорируйте сезонность». Если правило работает только для удобного примера, раздел ещё нельзя считать готовым к использованию.
Что должно остаться после этапа. Короткая запись с исходным фактом, выбранным вариантом, ответственным и датой следующей проверки. Это особенно важно в разделе «найдите запас прочности»: без записи команда повторно обсуждает уже принятое решение, а изменение показателя или обстоятельств невозможно объяснить.
Связанный вопрос подробнее раскрыт в материале про маркетинговую аналитику. Используйте его для следующего этапа, не смешивая разные задачи в одном решении.
Учтите несколько продуктов
Сохраните реалистичную структуру продаж. Сначала зафиксируйте исходную ситуацию и ожидаемый результат, затем выберите одно проверяемое действие.
- Рассчитайте взвешенный коэффициент маржинальности.
- Проверьте изменение продуктового микса.
- Не складывайте товары с разной экономикой без веса.
Оцените последствия ошибки в обе стороны. Пропущенный случай и лишнее действие могут стоить по-разному, поэтому критичное решение подтверждайте отдельно.
Рабочий порядок. Начните с действия «сохраните реалистичную структуру продаж». Затем проверьте, выполнено ли условие «рассчитайте взвешенный коэффициент маржинальности», и сохраните подтверждение в карточке задачи или общей таблице. После этого переходите к пункту «проверьте изменение продуктового микса». Такой порядок отделяет факт от предположения и позволяет другому сотруднику восстановить логику решения без устных пояснений.
Пример проверки. Возьмите один обычный случай и один пограничный. Для каждого запишите входные данные, применённое правило, принятое действие и ожидаемый срок результата. Отдельно проверьте ограничение «не складывайте товары с разной экономикой без веса». Если правило работает только для удобного примера, раздел ещё нельзя считать готовым к использованию.
Что должно остаться после этапа. Короткая запись с исходным фактом, выбранным вариантом, ответственным и датой следующей проверки. Это особенно важно в разделе «учтите несколько продуктов»: без записи команда повторно обсуждает уже принятое решение, а изменение показателя или обстоятельств невозможно объяснить.
Используйте расчёт в решениях
Проверьте цену, скидку, аренду и рекламный бюджет. Сначала зафиксируйте исходную ситуацию и ожидаемый результат, затем выберите одно проверяемое действие.
- Переведите объём в заявки через конверсию.
- Сопоставьте план с пропускной способностью.
- Не сокращайте полезные расходы автоматически.
Дайте инструкцию сотруднику, который не участвовал в её создании. Все необходимые устные пояснения перенесите в текст, форму или шаблон.
Рабочий порядок. Начните с действия «проверьте цену, скидку, аренду и рекламный бюджет». Затем проверьте, выполнено ли условие «переведите объём в заявки через конверсию», и сохраните подтверждение в карточке задачи или общей таблице. После этого переходите к пункту «сопоставьте план с пропускной способностью». Такой порядок отделяет факт от предположения и позволяет другому сотруднику восстановить логику решения без устных пояснений.
Пример проверки. Возьмите один обычный случай и один пограничный. Для каждого запишите входные данные, применённое правило, принятое действие и ожидаемый срок результата. Отдельно проверьте ограничение «не сокращайте полезные расходы автоматически». Если правило работает только для удобного примера, раздел ещё нельзя считать готовым к использованию.
Что должно остаться после этапа. Короткая запись с исходным фактом, выбранным вариантом, ответственным и датой следующей проверки. Это особенно важно в разделе «используйте расчёт в решениях»: без записи команда повторно обсуждает уже принятое решение, а изменение показателя или обстоятельств невозможно объяснить.
| Проверка | Как зафиксировать | Следующий шаг |
|---|---|---|
| Проверьте цену, скидку, аренду и рекламный бюджет | Факт, источник и дата | Ответственный и срок |
| Переведите объём в заявки через конверсию | Факт, источник и дата | Ответственный и срок |
| Сопоставьте план с пропускной способностью | Факт, источник и дата | Ответственный и срок |
| Не сокращайте полезные расходы автоматически | Факт, источник и дата | Ответственный и срок |
Обновляйте модель
Пересчитывайте при изменении цены или себестоимости. Сначала зафиксируйте исходную ситуацию и ожидаемый результат, затем выберите одно проверяемое действие.
- Сравнивайте план с фактом каждый месяц.
- Храните версии и причины изменения.
- Не выдавайте модель за бухгалтерскую прибыль.
Сравнивайте периоды только при одинаковых условиях. Сезонность, изменение цены, продукта или источника данных отмечайте рядом с результатом.
Рабочий порядок. Начните с действия «пересчитывайте при изменении цены или себестоимости». Затем проверьте, выполнено ли условие «сравнивайте план с фактом каждый месяц», и сохраните подтверждение в карточке задачи или общей таблице. После этого переходите к пункту «храните версии и причины изменения». Такой порядок отделяет факт от предположения и позволяет другому сотруднику восстановить логику решения без устных пояснений.
Пример проверки. Возьмите один обычный случай и один пограничный. Для каждого запишите входные данные, применённое правило, принятое действие и ожидаемый срок результата. Отдельно проверьте ограничение «не выдавайте модель за бухгалтерскую прибыль». Если правило работает только для удобного примера, раздел ещё нельзя считать готовым к использованию.
Что должно остаться после этапа. Короткая запись с исходным фактом, выбранным вариантом, ответственным и датой следующей проверки. Это особенно важно в разделе «обновляйте модель»: без записи команда повторно обсуждает уже принятое решение, а изменение показателя или обстоятельств невозможно объяснить.
Итоговый чек-лист
- Выберите один период и один продукт или понятный ассортимент.
- Отнесите аренду и фиксированную часть зарплат к постоянным.
- Вычтите переменные затраты из цены.
- Разделите постоянные затраты на маржу с единицы.
- Найдите коэффициент маржинального дохода.
- Зафиксируйте цену 2 000 рублей и переменные затраты 800 рублей.
- Вычтите точку безубыточности из плановой выручки.
- Сохраните реалистичную структуру продаж.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Соберите исходные данные — с чего начать?
Выберите один период и один продукт или понятный ассортимент. Затем сохраните факт, ответственного и дату повторной проверки.
Разделите затраты — с чего начать?
Отнесите аренду и фиксированную часть зарплат к постоянным. Затем сохраните факт, ответственного и дату повторной проверки.
Посчитайте маржу с единицы — с чего начать?
Вычтите переменные затраты из цены. Затем сохраните факт, ответственного и дату повторной проверки.
Рассчитайте продажи в штуках — с чего начать?
Разделите постоянные затраты на маржу с единицы. Затем сохраните факт, ответственного и дату повторной проверки.
Рассчитайте выручку — с чего начать?
Найдите коэффициент маржинального дохода. Затем сохраните факт, ответственного и дату повторной проверки.
Разберите пример — с чего начать?
Зафиксируйте цену 2 000 рублей и переменные затраты 800 рублей. Затем сохраните факт, ответственного и дату повторной проверки.
Найдите запас прочности — с чего начать?
Вычтите точку безубыточности из плановой выручки. Затем сохраните факт, ответственного и дату повторной проверки.
Учтите несколько продуктов — с чего начать?
Сохраните реалистичную структуру продаж. Затем сохраните факт, ответственного и дату повторной проверки.
Читайте дальше
-
 Денежный цикл бизнеса: формула и способы сокращения
Денежный цикл показывает, сколько дней деньги бизнеса находятся в запасах и дебиторской задолженности за вычетом…
-
 Стоимость привлечения клиента CAC: формула и расчёт
CAC показывает, сколько бизнес в среднем тратит на привлечение нового платящего клиента. В числитель включают все…
-
 Прогноз продаж: методы и пример расчёта на месяц
Прогноз продаж — это обоснованный диапазон будущей выручки или количества сделок, а не назначенная менеджерам цель…