Оборачиваемость запасов: формулы в днях и коэффициенте
Как посчитать оборачиваемость запасов коэффициентом и в днях, найти зависшие товары и принять решение о закупках без дефицита.

В этой статье
Коротко. Оборачиваемость показывает, сколько раз за период бизнес продаёт и восстанавливает средний запас или сколько дней товар лежит до продажи. Для коэффициента обычно используют себестоимость продаж, а не выручку, и сопоставляют её со средним запасом в тех же ценах.
Медленный оборот замораживает деньги, слишком быстрый может означать дефицит. Поэтому показатель сравнивают внутри категории и в динамике, а решение принимают вместе с маржой, сроком поставки и уровнем наличия.
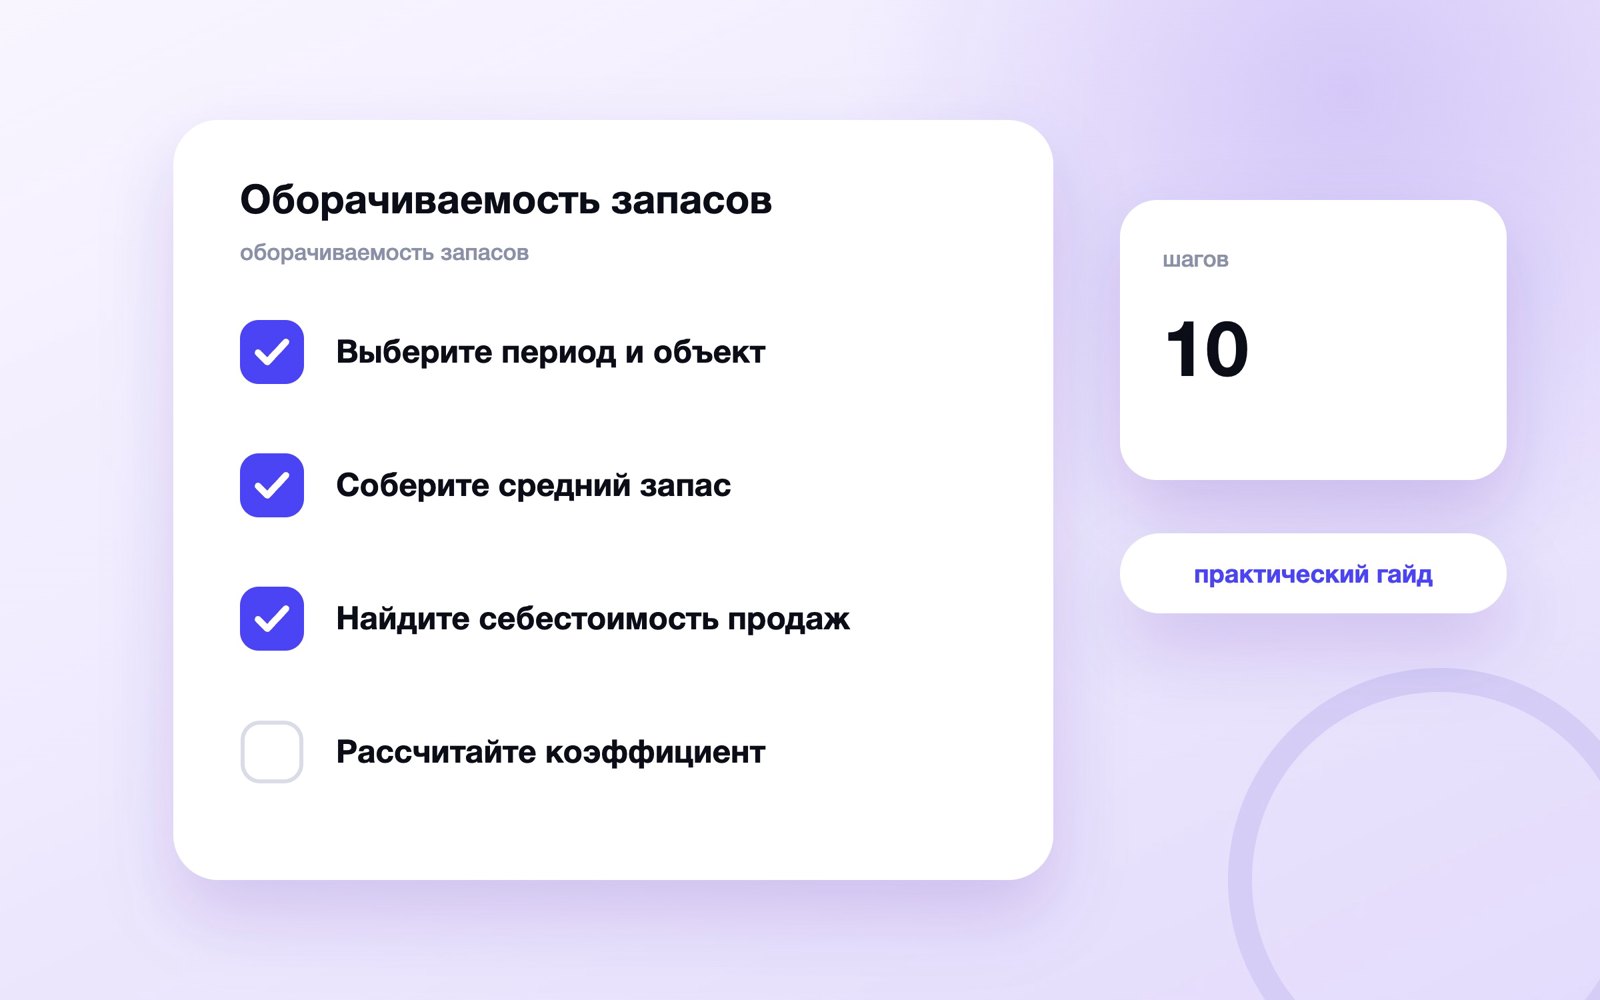
Выберите период и объект
Считайте товар, категорию или склад отдельно.
- Используйте сопоставимый месяц, квартал или год.
- Отметьте сезонность и запуск новинок.
- Не смешивайте запасы с разным циклом.
Ключевое действие этапа «Выберите период и объект»: «считайте товар, категорию или склад отдельно». Затем отдельно проверьте условие «используйте сопоставимый месяц, квартал или год» и запишите, изменило ли оно вывод по теме «оборачиваемость запасов».
Сравнивая варианты по теме «оборачиваемость запасов», используйте одинаковые условия. Для этапа «Выберите период и объект» отдельно подтвердите пункт «используйте сопоставимый месяц, квартал или год» и объясните решение по пункту «отметьте сезонность и запуск новинок».
Для раздела «Выберите период и объект» возьмите один реальный пример и сохраните исходные данные. Выполните пункт «считайте товар, категорию или склад отдельно», после чего сопоставьте результат с пунктом «отметьте сезонность и запуск новинок».
Пограничный случай для темы «коэффициент оборачиваемости запасов» проверяйте отдельно. Если правило «используйте сопоставимый месяц, квартал или год» приводит к другому решению, покажите оба варианта и условие выбора между ними.
После этапа «Выберите период и объект» продолжите разбор в материале P&L. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «оборачиваемость запасов».
Соберите средний запас
Возьмите остаток на начало и конец для простой оценки.
- Используйте дневные остатки при сильных колебаниях.
- Считайте в закупочной стоимости.
- Не сопоставляйте штуки с рублёвой себестоимостью.
Для раздела «Соберите средний запас» возьмите один реальный пример и сохраните исходные данные. Выполните пункт «возьмите остаток на начало и конец для простой оценки», после чего сопоставьте результат с пунктом «считайте в закупочной стоимости».
Раздел «Соберите средний запас» завершён, когда правило «возьмите остаток на начало и конец для простой оценки» можно повторить без устных пояснений. Ограничение «не сопоставляйте штуки с рублёвой себестоимостью» должно быть записано рядом, а не храниться в памяти автора.
После этапа «Соберите средний запас» продолжите разбор в материале ДДС. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «оборачиваемость запасов».
Найдите себестоимость продаж
Возьмите стоимость именно проданных товаров.
- Исключите закупки, оставшиеся на складе.
- Проверьте единые правила оценки.
- Не подставляйте выручку без оговорки.
Результат раздела «Найдите себестоимость продаж» нельзя подтверждать одним удобным примером. Проверьте правило «возьмите стоимость именно проданных товаров» на обычном случае и на ситуации, где действует ограничение «не подставляйте выручку без оговорки».
На этапе «Найдите себестоимость продаж» не меняйте несколько условий одновременно. Сначала выполните пункт «возьмите стоимость именно проданных товаров», оцените результат и только затем переходите к пункту «проверьте единые правила оценки».
Ключевое действие этапа «Найдите себестоимость продаж»: «возьмите стоимость именно проданных товаров». Затем отдельно проверьте условие «исключите закупки, оставшиеся на складе» и запишите, изменило ли оно вывод по теме «оборачиваемость запасов».
Сравнивая варианты по теме «оборачиваемость запасов», используйте одинаковые условия. Для этапа «Найдите себестоимость продаж» отдельно подтвердите пункт «исключите закупки, оставшиеся на складе» и объясните решение по пункту «проверьте единые правила оценки».
После этапа «Найдите себестоимость продаж» продолжите разбор в материале точку безубыточности. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «оборачиваемость запасов».
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Возьмите стоимость именно проданных товаров | Факт и источник | Действие и срок |
| Исключите закупки, оставшиеся на складе | Факт и источник | Действие и срок |
| Проверьте единые правила оценки | Факт и источник | Действие и срок |
| Не подставляйте выручку без оговорки | Факт и источник | Действие и срок |
Рассчитайте коэффициент
Разделите себестоимость продаж на средний запас.
- Интерпретируйте число оборотов за период.
- Сравните с прошлым сопоставимым периодом.
- Не ищите одну норму для всех отраслей.
Для вопроса «оборачиваемость товарных запасов» зафиксируйте не только итог, но и путь к нему. В записи должны остаться пункт «разделите себестоимость продаж на средний запас», использованные данные и решение после проверки «интерпретируйте число оборотов за период».
Пограничный случай для темы «оборачиваемость товарных запасов» проверяйте отдельно. Если правило «интерпретируйте число оборотов за период» приводит к другому решению, покажите оба варианта и условие выбора между ними.
Практический итог для «оборачиваемость запасов» должен менять конкретное решение. В разделе «Рассчитайте коэффициент» таким основанием служат пункт «разделите себестоимость продаж на средний запас» и проверка «сравните с прошлым сопоставимым периодом».
Раздел «Рассчитайте коэффициент» завершён, когда правило «разделите себестоимость продаж на средний запас» можно повторить без устных пояснений. Ограничение «не ищите одну норму для всех отраслей» должно быть записано рядом, а не храниться в памяти автора.
После этапа «Рассчитайте коэффициент» продолжите разбор в материале ценовую стратегию. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «оборачиваемость запасов».
Посчитайте дни оборота
Разделите число дней периода на коэффициент.
- Проверьте результат альтернативной формулой.
- Сопоставьте со сроком поставки.
- Не округляйте так, чтобы скрыть риск.
Результат раздела «Посчитайте дни оборота» нельзя подтверждать одним удобным примером. Проверьте правило «разделите число дней периода на коэффициент» на обычном случае и на ситуации, где действует ограничение «не округляйте так, чтобы скрыть риск».
Для раздела «Посчитайте дни оборота» возьмите один реальный пример и сохраните исходные данные. Выполните пункт «разделите число дней периода на коэффициент», после чего сопоставьте результат с пунктом «сопоставьте со сроком поставки».
Для вопроса «коэффициент оборачиваемости запасов» зафиксируйте не только итог, но и путь к нему. В записи должны остаться пункт «разделите число дней периода на коэффициент», использованные данные и решение после проверки «проверьте результат альтернативной формулой».
Практический итог для «оборачиваемость запасов» должен менять конкретное решение. В разделе «Посчитайте дни оборота» таким основанием служат пункт «разделите число дней периода на коэффициент» и проверка «сопоставьте со сроком поставки».
После этапа «Посчитайте дни оборота» продолжите разбор в материале финансовую модель. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «оборачиваемость запасов».
Разберите пример
Используйте себестоимость продаж 1,2 миллиона рублей.
- При среднем запасе 300 тысяч получите четыре оборота.
- Для года это примерно 91 день.
- Повторите расчёт по каждой категории.
Результат раздела «Разберите пример» нельзя подтверждать одним удобным примером. Проверьте правило «используйте себестоимость продаж 1,2 миллиона рублей» на обычном случае и на ситуации, где действует ограничение «повторите расчёт по каждой категории».
Для вопроса «оборачиваемость запасов формула» зафиксируйте не только итог, но и путь к нему. В записи должны остаться пункт «используйте себестоимость продаж 1,2 миллиона рублей», использованные данные и решение после проверки «при среднем запасе 300 тысяч получите четыре оборота».
Сравнивая варианты по теме «оборачиваемость запасов», используйте одинаковые условия. Для этапа «Разберите пример» отдельно подтвердите пункт «при среднем запасе 300 тысяч получите четыре оборота» и объясните решение по пункту «для года это примерно 91 день».
Пограничный случай для темы «оборачиваемость запасов формула» проверяйте отдельно. Если правило «при среднем запасе 300 тысяч получите четыре оборота» приводит к другому решению, покажите оба варианта и условие выбора между ними.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Используйте себестоимость продаж 1,2 миллиона рублей | Факт и источник | Действие и срок |
| При среднем запасе 300 тысяч получите четыре оборота | Факт и источник | Действие и срок |
| Для года это примерно 91 день | Факт и источник | Действие и срок |
| Повторите расчёт по каждой категории | Факт и источник | Действие и срок |
Найдите зависшие позиции
Смотрите возраст, продажи и остаток по SKU.
- Отделяйте сезонный запас от мёртвого.
- Проверяйте маржу и вероятность продажи.
- Не распродавайте всё одной скидкой.
Не переносите вывод из раздела «Найдите зависшие позиции» на соседние задачи автоматически. Сначала подтвердите пункт «смотрите возраст, продажи и остаток по SKU», затем проверьте ограничение «не распродавайте всё одной скидкой».
На этапе «Найдите зависшие позиции» не меняйте несколько условий одновременно. Сначала выполните пункт «смотрите возраст, продажи и остаток по SKU», оцените результат и только затем переходите к пункту «проверяйте маржу и вероятность продажи».
Практический итог для «оборачиваемость запасов» должен менять конкретное решение. В разделе «Найдите зависшие позиции» таким основанием служат пункт «смотрите возраст, продажи и остаток по SKU» и проверка «проверяйте маржу и вероятность продажи».
Избегайте дефицита
Учитывайте срок и надёжность поставки.
- Задайте страховой запас для важных позиций.
- Следите за потерянными продажами.
- Не ускоряйте оборот ценой отсутствия товара.
Не переносите вывод из раздела «Избегайте дефицита» на соседние задачи автоматически. Сначала подтвердите пункт «учитывайте срок и надёжность поставки», затем проверьте ограничение «не ускоряйте оборот ценой отсутствия товара».
Сравнивая варианты по теме «оборачиваемость запасов», используйте одинаковые условия. Для этапа «Избегайте дефицита» отдельно подтвердите пункт «задайте страховой запас для важных позиций» и объясните решение по пункту «следите за потерянными продажами».
Раздел «Избегайте дефицита» завершён, когда правило «учитывайте срок и надёжность поставки» можно повторить без устных пояснений. Ограничение «не ускоряйте оборот ценой отсутствия товара» должно быть записано рядом, а не храниться в памяти автора.
Свяжите с деньгами
Оцените сумму, замороженную в запасе.
- Сопоставьте высвобождение денег с потерей маржи.
- Проверьте влияние закупочной партии.
- Не улучшайте коэффициент фиктивным переносом приёмки.
Для вопроса «коэффициент оборачиваемости запасов» зафиксируйте не только итог, но и путь к нему. В записи должны остаться пункт «оцените сумму, замороженную в запасе», использованные данные и решение после проверки «сопоставьте высвобождение денег с потерей маржи».
Результат раздела «Свяжите с деньгами» нельзя подтверждать одним удобным примером. Проверьте правило «оцените сумму, замороженную в запасе» на обычном случае и на ситуации, где действует ограничение «не улучшайте коэффициент фиктивным переносом приёмки».
Сравнивая варианты по теме «оборачиваемость запасов», используйте одинаковые условия. Для этапа «Свяжите с деньгами» отдельно подтвердите пункт «сопоставьте высвобождение денег с потерей маржи» и объясните решение по пункту «проверьте влияние закупочной партии».
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Оцените сумму, замороженную в запасе | Факт и источник | Действие и срок |
| Сопоставьте высвобождение денег с потерей маржи | Факт и источник | Действие и срок |
| Проверьте влияние закупочной партии | Факт и источник | Действие и срок |
| Не улучшайте коэффициент фиктивным переносом приёмки | Факт и источник | Действие и срок |
Настройте регулярный контроль
Обновляйте отчёт по единой методике.
- Назначьте владельца каждой категории.
- Фиксируйте решение и эффект.
- Не меняйте пороги без истории.
Для раздела «Настройте регулярный контроль» возьмите один реальный пример и сохраните исходные данные. Выполните пункт «обновляйте отчёт по единой методике», после чего сопоставьте результат с пунктом «фиксируйте решение и эффект».
Ключевое действие этапа «Настройте регулярный контроль»: «обновляйте отчёт по единой методике». Затем отдельно проверьте условие «назначьте владельца каждой категории» и запишите, изменило ли оно вывод по теме «оборачиваемость запасов».
Результат раздела «Настройте регулярный контроль» нельзя подтверждать одним удобным примером. Проверьте правило «обновляйте отчёт по единой методике» на обычном случае и на ситуации, где действует ограничение «не меняйте пороги без истории».
Пограничный случай для темы «оборачиваемость запасов формула» проверяйте отдельно. Если правило «назначьте владельца каждой категории» приводит к другому решению, покажите оба варианта и условие выбора между ними.
Итоговый чек-лист
- Считайте товар, категорию или склад отдельно.
- Возьмите остаток на начало и конец для простой оценки.
- Возьмите стоимость именно проданных товаров.
- Разделите себестоимость продаж на средний запас.
- Разделите число дней периода на коэффициент.
- Используйте себестоимость продаж 1,2 миллиона рублей.
- Смотрите возраст, продажи и остаток по SKU.
- Учитывайте срок и надёжность поставки.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Как рассчитывается коэффициент оборачиваемости запасов?
Себестоимость проданных товаров за период делят на средний запас за тот же период. Для простой оценки средний запас можно получить как полусумму остатков на начало и конец периода.
Как перевести оборачиваемость запасов в дни?
Количество дней в периоде делят на коэффициент оборачиваемости. Например, при коэффициенте 6 за год один оборот занимает примерно 61 день.
Можно ли считать оборачиваемость по выручке?
Для сопоставимого управленческого расчёта обычно используют себестоимость продаж, потому что запас также учитывается по себестоимости. Деление выручки на запас смешивает разные базы и завышает скорость оборота.
Читайте дальше
-
 Telemetr: как анализировать Telegram-каналы перед рекламой
Telemetr — практическая система, в которой канал оценивается не по числу подписчиков, а по динамике, охвату…
-
 Управление портфелем проектов: отбор, баланс и приоритеты
Управление портфелем проектов — практическая система, в которой организация выбирает и останавливает проекты по…
-
 Управление стоимостью проекта: бюджет, факт и прогноз
Управление стоимостью проекта — практическая система, в которой оценки и бюджет связаны с объёмом работ, а факт…