Отчёт о прибылях и убытках: как собрать P&L для малого бизнеса
Как собрать управленческий P&L: выручка, себестоимость, валовая прибыль, операционные расходы и результат периода на понятном примере.

В этой статье
Коротко. P&L показывает доходы и расходы периода по принципу начисления и помогает понять, заработала ли бизнес-модель. Он отличается от ДДС: получение денег и признание выручки могут происходить в разные даты. Для управления важны единые правила и регулярное сравнение плана с фактом.
Остаток на счёте не равен прибыли. В нём могут находиться авансы, кредитные деньги и суммы для будущих обязательств. Управленческий отчёт о прибылях и убытках раскладывает результат по уровням и показывает, где именно меняется экономика.
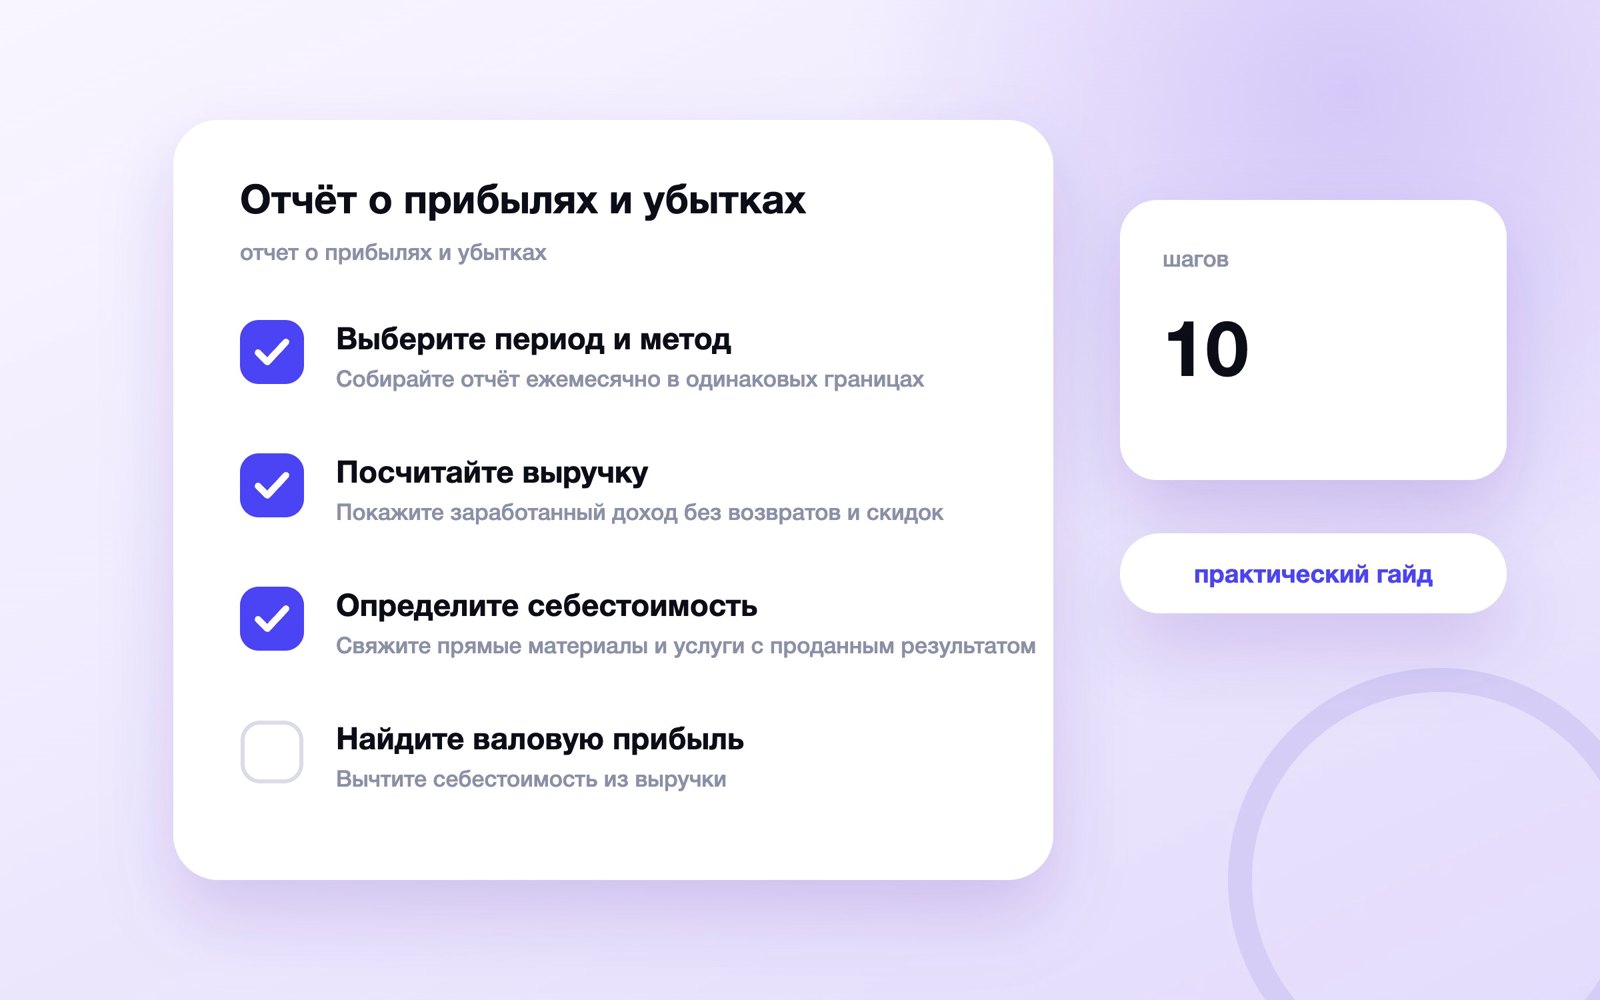
Выберите период и метод
Собирайте отчёт ежемесячно в одинаковых границах. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Используйте принцип начисления для доходов и расходов.
- Зафиксируйте правила признания операций.
- Не собирайте P&L только по банковской выписке.
Проверьте правило на обычном и пограничном примере. Если выводы расходятся, уточните определение до запуска.
Рабочий порядок. Начните с пункта «собирайте отчёт ежемесячно в одинаковых границах», затем проверьте условие «используйте принцип начисления для доходов и расходов» и сохраните подтверждение. После этого переходите к действию «зафиксируйте правила признания операций». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не собирайте p&l только по банковской выписке». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «выберите период и метод» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Связанный вопрос раскрыт в материале про отчёт ДДС. Используйте его для следующего этапа, не смешивая разные задачи.
Посчитайте выручку
Покажите заработанный доход без возвратов и скидок. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Разделите продукты или направления.
- Отделите авансы до исполнения обязательства.
- Не смешивайте выручку с поступлением займа.
Сохраните источник, дату и владельца действия рядом с выводом. Это позволит перепроверить решение без устных пояснений.
Рабочий порядок. Начните с пункта «покажите заработанный доход без возвратов и скидок», затем проверьте условие «разделите продукты или направления» и сохраните подтверждение. После этого переходите к действию «отделите авансы до исполнения обязательства». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не смешивайте выручку с поступлением займа». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «посчитайте выручку» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Связанный вопрос раскрыт в материале про точку безубыточности. Используйте его для следующего этапа, не смешивая разные задачи.
Определите себестоимость
Свяжите прямые материалы и услуги с проданным результатом. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Учитывайте комиссию и производственный труд последовательно.
- Разделяйте прямые и операционные затраты.
- Не переносите всю зарплату в одну строку без правила.
Оцените цену ошибки в обе стороны. Лишнее действие и пропущенный случай могут иметь разный риск.
Рабочий порядок. Начните с пункта «свяжите прямые материалы и услуги с проданным результатом», затем проверьте условие «учитывайте комиссию и производственный труд последовательно» и сохраните подтверждение. После этого переходите к действию «разделяйте прямые и операционные затраты». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не переносите всю зарплату в одну строку без правила». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «определите себестоимость» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Связанный вопрос раскрыт в материале про юнит-экономику. Используйте его для следующего этапа, не смешивая разные задачи.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Свяжите прямые материалы и услуги с проданным результатом | Факт и источник | Действие и срок |
| Учитывайте комиссию и производственный труд последовательно | Факт и источник | Действие и срок |
| Разделяйте прямые и операционные затраты | Факт и источник | Действие и срок |
| Не переносите всю зарплату в одну строку без правила | Факт и источник | Действие и срок |
Найдите валовую прибыль
Вычтите себестоимость из выручки. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Посчитайте валовую маржу в процентах.
- Сравните направления на одинаковой основе.
- Не путайте валовую прибыль с итоговой.
Передайте инструкцию сотруднику, который не участвовал в её создании, и перенесите недостающие пояснения в документ.
Рабочий порядок. Начните с пункта «вычтите себестоимость из выручки», затем проверьте условие «посчитайте валовую маржу в процентах» и сохраните подтверждение. После этого переходите к действию «сравните направления на одинаковой основе». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не путайте валовую прибыль с итоговой». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «найдите валовую прибыль» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Связанный вопрос раскрыт в материале про ценовую стратегию. Используйте его для следующего этапа, не смешивая разные задачи.
Соберите операционные расходы
Разделите маркетинг, управление, аренду и сервисы. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Отнесите расход к периоду, который он обслуживает.
- Показывайте крупные разовые статьи отдельно.
- Не скрывайте труд владельца как бесплатный.
Сравнивайте периоды только при одинаковых условиях, отмечая сезонность, изменения цены и источников данных.
Рабочий порядок. Начните с пункта «разделите маркетинг, управление, аренду и сервисы», затем проверьте условие «отнесите расход к периоду, который он обслуживает» и сохраните подтверждение. После этого переходите к действию «показывайте крупные разовые статьи отдельно». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не скрывайте труд владельца как бесплатный». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «соберите операционные расходы» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Связанный вопрос раскрыт в материале про маркетинговый бюджет. Используйте его для следующего этапа, не смешивая разные задачи.
Посчитайте операционный результат
Вычтите операционные расходы из валовой прибыли. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Отделите проценты, налоги и разовые события.
- Проверьте влияние каждого блока.
- Не оптимизируйте одну строку вне контекста.
Проверьте правило на обычном и пограничном примере. Если выводы расходятся, уточните определение до запуска.
Рабочий порядок. Начните с пункта «вычтите операционные расходы из валовой прибыли», затем проверьте условие «отделите проценты, налоги и разовые события» и сохраните подтверждение. После этого переходите к действию «проверьте влияние каждого блока». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не оптимизируйте одну строку вне контекста». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «посчитайте операционный результат» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Связанный вопрос раскрыт в материале про управленческий дашборд. Используйте его для следующего этапа, не смешивая разные задачи.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Вычтите операционные расходы из валовой прибыли | Факт и источник | Действие и срок |
| Отделите проценты, налоги и разовые события | Факт и источник | Действие и срок |
| Проверьте влияние каждого блока | Факт и источник | Действие и срок |
| Не оптимизируйте одну строку вне контекста | Факт и источник | Действие и срок |
Разберите пример
Соберите выручку 800 тысяч и себестоимость 320 тысяч рублей. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Получите валовую прибыль 480 тысяч рублей.
- При операционных расходах 350 тысяч покажите результат 130 тысяч.
- Проверьте числа на собственном месяце.
Сохраните источник, дату и владельца действия рядом с выводом. Это позволит перепроверить решение без устных пояснений.
Рабочий порядок. Начните с пункта «соберите выручку 800 тысяч и себестоимость 320 тысяч рублей», затем проверьте условие «получите валовую прибыль 480 тысяч рублей» и сохраните подтверждение. После этого переходите к действию «при операционных расходах 350 тысяч покажите результат 130 тысяч». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «проверьте числа на собственном месяце». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «разберите пример» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Сравните план и факт
Добавьте бюджет рядом с фактической суммой. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Разделите отклонение цены, объёма и структуры.
- Зафиксируйте объяснение владельца статьи.
- Не объясняйте всё сезонностью.
Оцените цену ошибки в обе стороны. Лишнее действие и пропущенный случай могут иметь разный риск.
Рабочий порядок. Начните с пункта «добавьте бюджет рядом с фактической суммой», затем проверьте условие «разделите отклонение цены, объёма и структуры» и сохраните подтверждение. После этого переходите к действию «зафиксируйте объяснение владельца статьи». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не объясняйте всё сезонностью». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «сравните план и факт» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Свяжите P&L и ДДС
Покажите дебиторскую и кредиторскую задолженность отдельно. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Сверьте крупные расхождения по датам.
- Планируйте платежи по ДДС, а прибыль — по P&L.
- Не пытайтесь заменить один отчёт другим.
Передайте инструкцию сотруднику, который не участвовал в её создании, и перенесите недостающие пояснения в документ.
Рабочий порядок. Начните с пункта «покажите дебиторскую и кредиторскую задолженность отдельно», затем проверьте условие «сверьте крупные расхождения по датам» и сохраните подтверждение. После этого переходите к действию «планируйте платежи по ддс, а прибыль — по p&l». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не пытайтесь заменить один отчёт другим». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «свяжите p&l и ддс» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Покажите дебиторскую и кредиторскую задолженность отдельно | Факт и источник | Действие и срок |
| Сверьте крупные расхождения по датам | Факт и источник | Действие и срок |
| Планируйте платежи по ДДС, а прибыль — по P&L | Факт и источник | Действие и срок |
| Не пытайтесь заменить один отчёт другим | Факт и источник | Действие и срок |
Превратите отчёт в решение
Выберите три отклонения с наибольшим эффектом. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Назначьте действие и срок проверки.
- Храните версии закрытых периодов.
- Не меняйте методику ради красивого результата.
Сравнивайте периоды только при одинаковых условиях, отмечая сезонность, изменения цены и источников данных.
Рабочий порядок. Начните с пункта «выберите три отклонения с наибольшим эффектом», затем проверьте условие «назначьте действие и срок проверки» и сохраните подтверждение. После этого переходите к действию «храните версии закрытых периодов». Так другой сотрудник сможет восстановить логику решения.
Мини-тест. Возьмите один реальный случай и отдельно проверьте ограничение «не меняйте методику ради красивого результата». Запишите входные данные, решение, владельца и срок результата. Если правило работает только на удобном примере, этап ещё не готов.
Результат этапа. После раздела «превратите отчёт в решение» должна остаться короткая запись: исходный факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата невозможно объяснить.
Итоговый чек-лист
- Собирайте отчёт ежемесячно в одинаковых границах.
- Покажите заработанный доход без возвратов и скидок.
- Свяжите прямые материалы и услуги с проданным результатом.
- Вычтите себестоимость из выручки.
- Разделите маркетинг, управление, аренду и сервисы.
- Вычтите операционные расходы из валовой прибыли.
- Соберите выручку 800 тысяч и себестоимость 320 тысяч рублей.
- Добавьте бюджет рядом с фактической суммой.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Выберите период и метод — с чего начать?
Собирайте отчёт ежемесячно в одинаковых границах. Затем сохраните факт, ответственного и дату повторной проверки.
Посчитайте выручку — с чего начать?
Покажите заработанный доход без возвратов и скидок. Затем сохраните факт, ответственного и дату повторной проверки.
Определите себестоимость — с чего начать?
Свяжите прямые материалы и услуги с проданным результатом. Затем сохраните факт, ответственного и дату повторной проверки.
Найдите валовую прибыль — с чего начать?
Вычтите себестоимость из выручки. Затем сохраните факт, ответственного и дату повторной проверки.
Соберите операционные расходы — с чего начать?
Разделите маркетинг, управление, аренду и сервисы. Затем сохраните факт, ответственного и дату повторной проверки.
Посчитайте операционный результат — с чего начать?
Вычтите операционные расходы из валовой прибыли. Затем сохраните факт, ответственного и дату повторной проверки.
Разберите пример — с чего начать?
Соберите выручку 800 тысяч и себестоимость 320 тысяч рублей. Затем сохраните факт, ответственного и дату повторной проверки.
Сравните план и факт — с чего начать?
Добавьте бюджет рядом с фактической суммой. Затем сохраните факт, ответственного и дату повторной проверки.
Читайте дальше
-
 Операционный рычаг: формула и пример расчёта
Операционный рычаг показывает, насколько быстро меняется операционная прибыль при изменении выручки из-за наличия…
-
 Отчёт о движении денежных средств: как вести ДДС малому бизнесу
Как собрать управленческий отчёт о движении денег: остатки, три вида денежных потоков, платёжный календарь и…
-
 Денежный цикл бизнеса: формула и способы сокращения
Денежный цикл показывает, сколько дней деньги бизнеса находятся в запасах и дебиторской задолженности за вычетом…