Маржинальный доход: формула, расчёт на единицу и решения для малого бизнеса
Как рассчитать маржинальный доход на единицу и за период, отделить переменные затраты, сравнить товары и принять решение о цене, скидке и заказе.

В этой статье
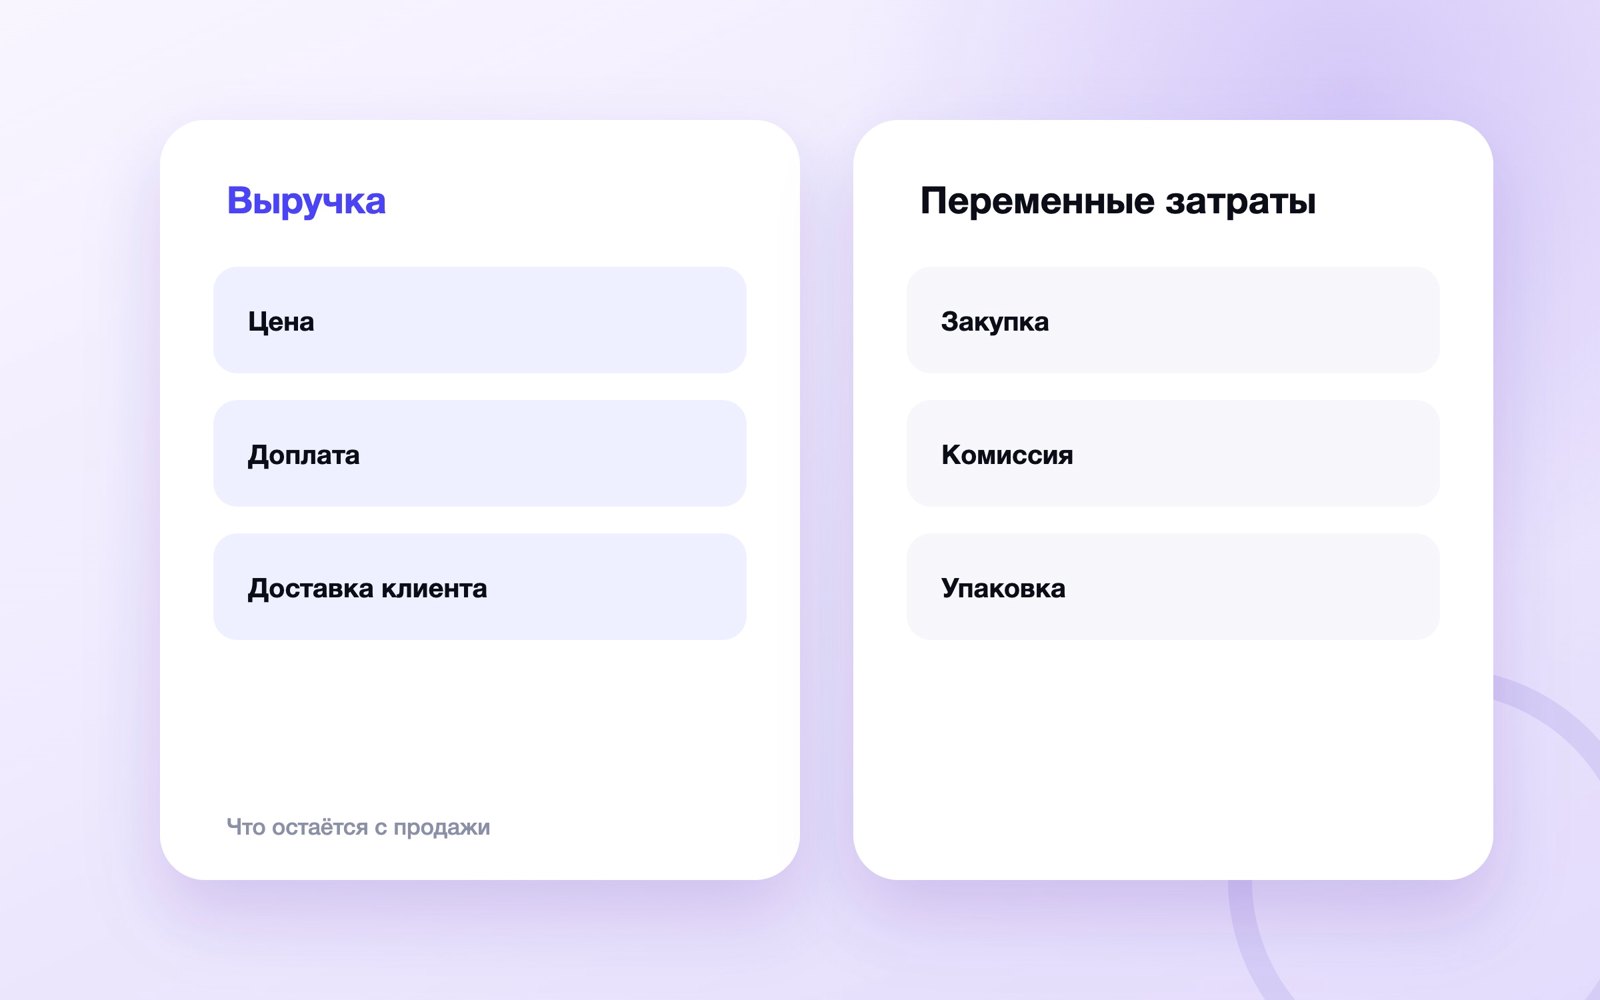
Коротко. Маржинальный доход — выручка минус переменные затраты. Он показывает, сколько продажа оставляет на покрытие постоянных расходов и прибыль. Для единицы используйте формулу «цена минус переменные затраты на единицу», для периода — «выручка минус все переменные затраты». Не смешивайте результат с валовой или чистой прибылью. Практический разбор запроса «маржинальный доход» начинается с исходных данных, владельца решения, проверяемого результата и условия остановки. Следующее действие: переход к расчёту точки безубыточности.
Материал отвечает на вопрос о вкладе товара, заказа и всего объёма продаж. Количество продаж, необходимое для выхода в ноль, рассчитывается отдельно в статье о точке безубыточности.
Что показывает маржинальный доход
Показатель отвечает, сколько денег остаётся после затрат, меняющихся вместе с объёмом. Остаток сначала покрывает аренду, оклады административной команды, базовые подписки и другие постоянные расходы; только после их покрытия формируется операционный результат.
Считайте показатель для одной единицы, заказа, категории и месяца. Эти уровни решают разные задачи: цена отдельного товара, минимальная сумма заказа, роль категории и достаточность общего объёма.
Какая формула нужна для единицы и периода
На единицу маржинальный доход равен цене без учитываемых косвенных налогов минус переменные затраты на эту единицу. За период вычитают сумму переменных затрат из сопоставимой выручки. Маржинальность — отношение маржинального дохода к выручке.
Зафиксируйте единый подход к налогам и возвратам. Если выручка очищена от возвратов, затраты по возвращённым товарам тоже корректируйте. Смешение начислений и оплат создаёт разницу, которую ошибочно принимают за изменение экономики.
Какие затраты считать переменными
Переменная затрата возникает или растёт из-за конкретной продажи: закупка товара, сырьё, сдельная работа, упаковка, комиссия эквайринга, комиссия маркетплейса и доставка, оплачиваемая за заказ. Проверяйте поведение статьи затрат, а не её привычное название.
Возьмите последние операции и задайте вопрос: исчезнет ли расход при отмене одного заказа и как он изменится при удвоении объёма. Ступенчатые затраты отмечайте отдельно: дополнительная смена или машина появляются только после порога.
| Уровень | Формула | Решение |
|---|---|---|
| Единица | Цена − переменные затраты единицы | Цена и ассортимент |
| Заказ | Выручка заказа − переменные затраты | Минимальная сумма |
| Период | Выручка − все переменные затраты | Покрытие постоянных расходов |
Какие расходы оставить постоянными
Аренда, фиксированный оклад управляющего, бухгалтерия и базовая версия сервиса обычно не меняются от одной продажи. Их не распределяют на товар при расчёте маржинального дохода; они используются позже, когда оценивается покрытие и финансовый результат.
Классификация действует внутри выбранного горизонта. Аренда постоянна на месяц, но изменится при открытии новой точки. Запишите период и диапазон объёма, для которого допущение работает.
Кофейня продаёт напиток за 260 рублей. Зёрна, молоко, стакан, крышка и комиссия оплаты стоят 92 рубля. Вклад — 168 рублей. Фиксированную аренду не добавляют в эту формулу: число показывает, какую часть аренды и окладов покрывает один проданный напиток.
Как рассчитать маржинальный доход на единицу
Допустим, товар продаётся за 1 500 рублей. Закупка стоит 650, упаковка 70, комиссия оплаты 45, сдельная обработка 85. Переменные затраты равны 850 рублям, маржинальный доход — 650 рублей, маржинальность — 43,3%.
Проверьте единицы измерения: штука, килограмм, час или заказ. Если одна упаковка расходуется на несколько товаров, распределяйте её по фактическому числу единиц, а не по удобному круглому коэффициенту.
Как посчитать показатель за месяц
За месяц магазин получил 900 000 рублей выручки и понёс 540 000 рублей переменных затрат. Маржинальный доход составил 360 000 рублей. Если постоянные расходы равны 310 000, после их покрытия остаётся 50 000 рублей до прочих корректировок.
Сверьте сумму через два маршрута: из общей выручки и затрат, а затем как сумму по товарам и заказам. Расхождение указывает на возвраты, скидки, комиссии или операции без аналитического признака.
| Статья | Обычно | Проверка |
|---|---|---|
| Закупка | Переменная | Исчезает без продажи |
| Эквайринг | Переменная | Процент или тариф операции |
| Упаковка | Переменная | Расходуется на заказ |
| Аренда | Постоянная | Не меняется в диапазоне |
| Дополнительная смена | Ступенчатая | Возникает после порога |
Чем маржинальный доход отличается от валовой прибыли
Валовая прибыль строится по правилам управленческой или бухгалтерской отчётности и может включать производственные расходы, распределённые по принятой методике. Маржинальный доход группирует затраты по зависимости от объёма, поэтому состав показателей часто различается.
Не переименовывайте колонку отчёта без проверки состава. Выпишите формулу рядом с цифрой и перечислите статьи затрат. Тогда два подразделения не будут обсуждать одинаковое название с разным смыслом.
Чем он отличается от чистой прибыли и выручки
Выручка показывает стоимость продаж, но ничего не говорит об их вкладе. Чистая прибыль учитывает постоянные расходы, проценты, налоги и другие статьи. Маржинальный доход находится между ними и служит инструментом оперативных решений.
При оценке рекламных вложений сопоставляйте вклад заказов с расходом; практический контекст есть в статье о покупке рекламы в каналах MAX. Маржинальный доход не заменяет денежный поток: отгрузка и оплаты происходят в разные дни.
Мастер тратит на услугу два часа. Материалы и сдельная часть составляют 1 100 рублей при цене 3 000. Вклад равен 1 900 рублям, или 950 рублям на час ограниченного времени. Сравнение с короткой услугой нужно вести именно на час, если расписание заполнено.
Как сравнивать товары с разной ценой
Абсолютный маржинальный доход показывает вклад одной продажи, процент — долю выручки. Дорогой товар может давать больше рублей при меньшем проценте. Решение зависит также от скорости продаж, ограниченного ресурса, возвратов и влияния на другие позиции.
Сравнивайте минимум четыре поля: рубли на единицу, процент, маржинальный доход за период и потребление дефицитного ресурса. Для времени мастера полезен показатель на час, для полки — на метр или место, для доставки — на рейс.
| Сценарий | Цена | Вклад единицы |
|---|---|---|
| Без скидки | 1 500 ₽ | 650 ₽ |
| Скидка 10% | 1 350 ₽ | 500 ₽ |
| Спецзаказ | 1 250 ₽ | 400 ₽ |
| Цена ниже затрат | 800 ₽ | −50 ₽ |
Как оценить скидку до запуска акции
Скидка полностью уменьшает маржинальный доход, если переменные затраты не меняются. В примере с ценой 1 500 и затратами 850 скидка 150 рублей снижает вклад с 650 до 500 рублей. Чтобы сохранить общий вклад, потребуется на 30% больше продаж.
До публикации акции рассчитайте три сценария: обычный объём, ожидаемый рост и минимальный рост для сохранения суммы. Дополнительно учтите каннибализацию заказов, которые состоялись бы по полной цене.
Как решить, принимать ли дополнительный заказ
Когда постоянные мощности свободны, дополнительный заказ с положительным вкладом способен улучшить результат даже по сниженной цене. При полной загрузке он вытесняет другой заказ, поэтому сравнивать нужно маржинальный доход на ограничивающий ресурс.
Проверьте срок оплаты, риск возврата, специальную настройку, послепродажную поддержку и влияние на обычный прайс. Однократное решение пометьте как исключение, чтобы специальная цена не стала новой нормой.
Магазин предлагает бесплатную доставку от определённой суммы. Порог выбирают по экономике корзины: вклад товаров после скидок должен покрыть переменную стоимость доставки и сохранить приемлемый остаток. Средний чек без структуры товаров для этого недостаточен.
Как связать показатель с точкой безубыточности
Точка безубыточности в единицах равна постоянным затратам, делённым на маржинальный доход единицы. При нескольких товарах используют средневзвешенный вклад по устойчивой структуре продаж. Изменение смеси делает прежний порог неточным.
Полный расчёт с запасом прочности приведён в материале о точке безубыточности. Здесь достаточно проверить, какой вклад даёт единица и какие постоянные расходы он должен покрыть.
| Ошибка | Искажение | Исправление |
|---|---|---|
| Прайс вместо чека | Завышена выручка | Брать фактическую цену |
| Пропущена комиссия | Завышен вклад | Загрузить операции |
| Аренда в единице | Смешаны уровни | Оставить в покрытии |
| Нет возвратов | Завышен итог | Связать с заказом |
Какие ошибки портят расчёт
Чаще всего забывают комиссию, упаковку, возвраты и сдельную оплату; берут прайс вместо фактической цены; распределяют постоянные расходы на единицу; смешивают периоды; считают заказ без бесплатной доставки и бонусов.
Выберите десять реальных заказов и восстановите экономику до операции. Сравните расчёт с агрегированным отчётом. Ошибки в справочнике затрат исправляйте с даты изменения, сохраняя прежнюю версию для исторического сравнения.
Как вести простой управленческий отчёт
Для малого бизнеса достаточно таблицы операций и справочника правил. В строке заказа храните дату, товар, количество, фактическую выручку, возврат, каждую переменную статью и источник продажи. Итог группируйте по неделе, товару и каналу.
Не начинайте с большого дашборда. Сначала добейтесь, чтобы итог совпадал с выпиской и учётом. Затем добавьте юнит-экономику, показатели конверсии и контекст маркетинговой аналитики.
Реклама дала больше заказов, но месячный вклад снизился: выросла доля товара с низкой маржой и бесплатной доставкой. Разбор воронки продаж объяснит объём переходов, а маржинальный доход — качество получившихся продаж.
Как вести рабочую запись
Соберите отдельный справочник затрат с четырьмя полями: название, драйвер, ставка и дата действия. Для эквайринга драйвером будет сумма оплаты, для упаковки — заказ или единица, для сдельной работы — выполненная операция. Когда тариф меняется, закрывайте старую строку датой и добавляйте новую. Тогда прошлый месяц не пересчитывается по сегодняшней комиссии.
Смешанный расход разделяйте на фиксированную и переменную части. Например, сервис доставки может брать абонентскую плату и сумму за каждую поездку. В маржинальный доход заказа входит поездка, а абонентская часть покрывается общим вкладом периода. Если разделить невозможно, проверьте два сценария и обозначьте диапазон результата.
Практическая работа: Маржинальный доход
Для темы «Маржинальный доход» ниже собрана прикладная проверка. Каждый шаг «U579» использует исходные данные статьи, фиксирует решение «Что показывает маржинальный доход» и передаёт подтверждённый результат к пункту «Какая формула нужна для единицы и периода».
Что показывает маржинальный доход: практическая проверка
Раздел «Что показывает маржинальный доход» лучше начинать с контрольной точки. Аналитик берёт объект «рабочий сценарий «Маржинальный доход»» и до любых действий собирает исходное значение для пункта «Что показывает маржинальный доход», источник и время проверки. Затем выполняется один проход, а исходное состояние остаётся в документе «карточка применения «Маржинальный доход»». Для аудитории «читатель материала «Маржинальный доход»» удачный итог формулируется заранее: подтверждённый переход от «Что показывает маржинальный доход» к «Какая формула нужна для единицы и периода». Если появляется риск «решение по «Что показывает маржинальный доход» без сопоставимой контрольной точки», эксперимент останавливают. Переход к «Какая формула нужна для единицы и периода» разрешён только после повторения результата другим сотрудником.
Какая формула нужна для единицы и периода: практическая проверка
Практику «Какая формула нужна для единицы и периода» удобно проверить на одном реальном примере, не затрагивая весь процесс «Маржинальный доход». Ответственный — аналитик; предмет проверки — рабочий сценарий «Маржинальный доход». В карточку «карточка применения «Маржинальный доход»» он заносит исходное значение для пункта «Какая формула нужна для единицы и периода», источник и время проверки, время и роль тестового аккаунта. Нужный эффект описывается словами «подтверждённый переход от «Какая формула нужна для единицы и периода» к «Какие затраты считать переменными»», чтобы его нельзя было заменить субъективным впечатлением. Условие остановки — результат «Какая формула нужна для единицы и периода» нельзя повторить на исходных данных. После него возвращают прежнее состояние, разбирают риск «решение по «Какая формула нужна для единицы и периода» без сопоставимой контрольной точки» и лишь потом открывают раздел «Какие затраты считать переменными».
Какие затраты считать переменными: практическая проверка
Для шага «Какие затраты считать переменными» составьте короткий протокол из трёх частей: что было до изменения, какое одно действие выполнил аналитик, что увидела аудитория «читатель материала «Маржинальный доход»». Доказательствами служат исходное значение для пункта «Какие затраты считать переменными», источник и время проверки. Протокол хранится как «карточка применения «Маржинальный доход»», а не в личной переписке исполнителя. Результат считается подтверждённым, когда получено «подтверждённый переход от «Какие затраты считать переменными» к «Какие расходы оставить постоянными»» и второй проверяющий воспроизвёл тот же путь. Сигнал «результат «Какие затраты считать переменными» нельзя повторить на исходных данных» означает, что к теме «Какие расходы оставить постоянными» переходить рано.
Какие расходы оставить постоянными: практическая проверка
Пограничный случай для «Какие расходы оставить постоянными» проверяют отдельно от обычного сценария. На объекте «рабочий сценарий «Маржинальный доход»» роль «аналитик» сначала подтверждает исходное значение для пункта «Какие расходы оставить постоянными», источник и время проверки, после чего меняет ровно одно условие. Наблюдение сверяют с ожидаемым итогом «подтверждённый переход от «Какие расходы оставить постоянными» к «Как рассчитать маржинальный доход на единицу»». Особое внимание уделяют риску «решение по «Какие расходы оставить постоянными» без сопоставимой контрольной точки»: его нельзя прятать внутри среднего показателя или общего вывода. Все расхождения попадают в «карточка применения «Маржинальный доход»». Раздел «Как рассчитать маржинальный доход на единицу» начинается только с версии, которая прошла такую сверку.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Что такое маржинальный доход простыми словами?
Это выручка после вычета переменных затрат; остаток идёт на покрытие постоянных расходов и формирование прибыли.
Какова формула маржинального дохода?
За период: выручка минус переменные затраты. На единицу: цена минус переменные затраты одной единицы.
Чем маржинальный доход отличается от прибыли?
Он не учитывает все постоянные и прочие расходы, поэтому показывает вклад продаж, а не окончательный финансовый результат.
Может ли маржинальный доход быть отрицательным?
Да. Это происходит, когда фактическая цена ниже переменных затрат; каждая дополнительная продажа увеличивает убыток.
Нужно ли включать зарплату?
Сдельную часть, зависящую от заказа, обычно включают; фиксированный оклад оставляют в постоянных расходах выбранного периода.
Как учитывать скидку?
Используйте фактическую цену после скидки и бонусов. При неизменных переменных затратах скидка на ту же сумму уменьшает вклад единицы.
Как маржинальный доход связан с точкой безубыточности?
Постоянные расходы делят на вклад единицы или средневзвешенный вклад, чтобы получить необходимый объём продаж.
Читайте дальше
-
 Анализ ассортимента: как понять, какие товары оставить, продвигать или убрать
Практический анализ ассортимента: данные о продажах, марже и оборачиваемости, ABC/XYZ-матрица, роли товаров и решения…
-
 Метрики email-рассылки: открытия, клики и отписки
Система метрик email-рассылки: доставка, Open Rate, CTR, CTOR, отписки, жалобы и конверсия. Формулы, ограничения и…
-
 Репутация отправителя: от чего зависит доставка писем
Из чего складывается репутация email-отправителя: домен, IP, аутентификация, жалобы, отказы, качество базы, прогрев…