EBITDA простыми словами: формула, расчёт и ограничения
EBITDA — прибыль до процентов, налога на прибыль и амортизации. Показатель приближённо описывает результат операционной модели до структуры финансирования и части неденежных расходов, но не равен денежному потоку и не заменяет чистую прибыль.

В этой статье
Коротко. EBITDA — прибыль до процентов, налога на прибыль и амортизации. Показатель приближённо описывает результат операционной модели до структуры финансирования и части неденежных расходов, но не равен денежному потоку и не заменяет чистую прибыль.
Разберём тему «EBITDA» как управленческий инструмент: определим границы, подготовим данные, выполним расчёт и свяжем вывод с решением.
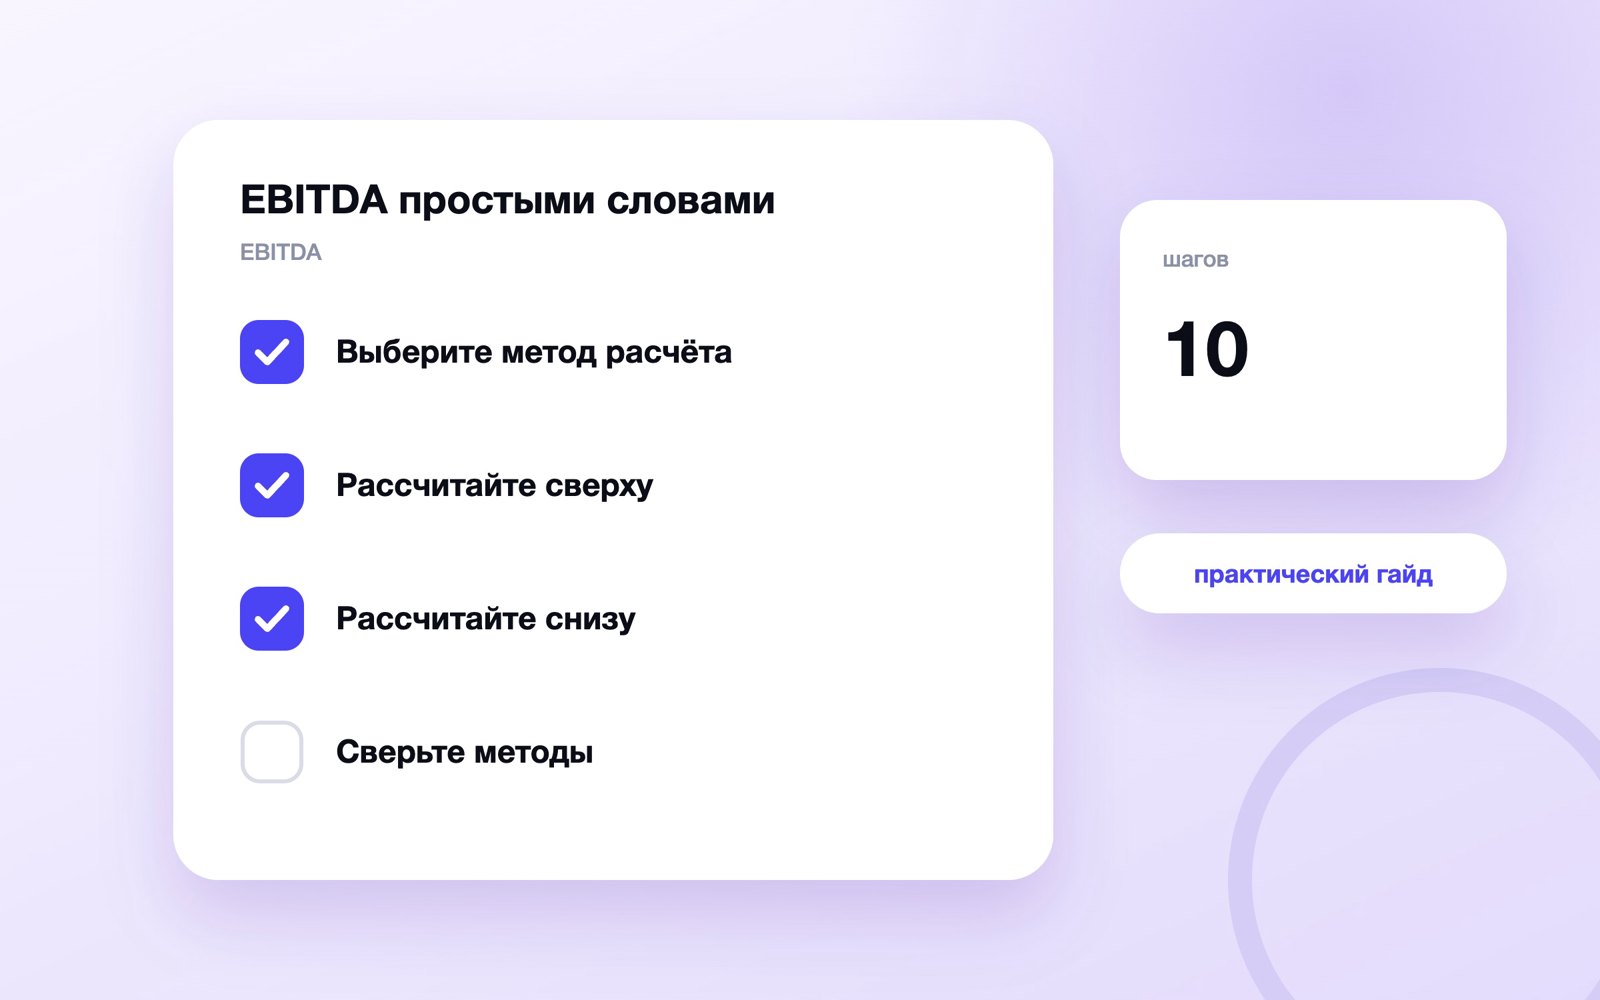
Выберите метод расчёта
Считайте EBITDA сверху от выручки либо снизу от чистой прибыли и закрепите методику. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Запишите исходные данные и источник.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило классификации.
- Назначьте действие по результату.
Сохраните источник, дату и владельца данных рядом с выводом: так расчёт можно повторить и проверить.
Рабочий пример. Возьмите одну реальную строку отчёта и примените правило «считайте ebitda сверху от выручки либо снизу от чистой прибыли и закрепите методику.». Затем измените одно существенное допущение и проверьте, меняется ли вывод. Если меняется, показывайте диапазон и сценарии вместо единственной точной цифры.
Контрольная точка. После раздела «выберите метод расчёта» должны остаться исходный факт, расчёт, объяснение и следующее действие с владельцем. Без этой связки отчёт не помогает управлять бизнесом.
Связанную задачу раскройте отдельно в материале про операционной прибылью, чтобы не смешивать разные отчёты, формулы и поисковые интенты.
Рассчитайте сверху
Из выручки вычтите операционные денежные расходы без амортизации, процентов и налога на прибыль. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Запишите исходные данные и источник.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило классификации.
- Назначьте действие по результату.
Проверьте правило на обычном и пограничном примере. Разные ответы сотрудников означают, что определение нужно уточнить.
Рабочий пример. Возьмите одну реальную строку отчёта и примените правило «из выручки вычтите операционные денежные расходы без амортизации, процентов и налога на прибыль.». Затем измените одно существенное допущение и проверьте, меняется ли вывод. Если меняется, показывайте диапазон и сценарии вместо единственной точной цифры.
Контрольная точка. После раздела «рассчитайте сверху» должны остаться исходный факт, расчёт, объяснение и следующее действие с владельцем. Без этой связки отчёт не помогает управлять бизнесом.
Связанную задачу раскройте отдельно в материале про отчётом P&L, чтобы не смешивать разные отчёты, формулы и поисковые интенты.
Рассчитайте снизу
К чистой прибыли добавьте налог на прибыль, проценты и амортизацию по согласованной форме. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Запишите исходные данные и источник.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило классификации.
- Назначьте действие по результату.
Сравнивайте периоды только при одинаковой методике и отдельно отмечайте сезонность, разовые операции и изменение состава данных.
Рабочий пример. Возьмите одну реальную строку отчёта и примените правило «к чистой прибыли добавьте налог на прибыль, проценты и амортизацию по согласованной форме.». Затем измените одно существенное допущение и проверьте, меняется ли вывод. Если меняется, показывайте диапазон и сценарии вместо единственной точной цифры.
Контрольная точка. После раздела «рассчитайте снизу» должны остаться исходный факт, расчёт, объяснение и следующее действие с владельцем. Без этой связки отчёт не помогает управлять бизнесом.
Связанную задачу раскройте отдельно в материале про маржинальной прибылью, чтобы не смешивать разные отчёты, формулы и поисковые интенты.
| Проверка | Что зафиксировать | Решение |
|---|---|---|
| К чистой прибыли добавьте налог на прибыль, проценты и амортизацию по согласованной форме. | Источник, период, владелец | Действие и срок |
| Сопоставимость данных | Источник, период, владелец | Действие и срок |
| Причина отклонения | Источник, период, владелец | Действие и срок |
Сверьте методы
Найдите расхождения из-за прочих доходов, курсовых разниц и разной классификации статей. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Запишите исходные данные и источник.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило классификации.
- Назначьте действие по результату.
До утверждения сформулируйте условие успеха, остановки и дату следующего разбора результата.
Рабочий пример. Возьмите одну реальную строку отчёта и примените правило «найдите расхождения из-за прочих доходов, курсовых разниц и разной классификации статей.». Затем измените одно существенное допущение и проверьте, меняется ли вывод. Если меняется, показывайте диапазон и сценарии вместо единственной точной цифры.
Контрольная точка. После раздела «сверьте методы» должны остаться исходный факт, расчёт, объяснение и следующее действие с владельцем. Без этой связки отчёт не помогает управлять бизнесом.
Связанную задачу раскройте отдельно в материале про денежным потоком, чтобы не смешивать разные отчёты, формулы и поисковые интенты.
Посчитайте маржу
Разделите EBITDA на выручку и сравнивайте только сопоставимые периоды и компании. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Запишите исходные данные и источник.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило классификации.
- Назначьте действие по результату.
Покажите расчёт человеку, который не участвовал в подготовке, и исправьте места, требующие устного пояснения.
Рабочий пример. Возьмите одну реальную строку отчёта и примените правило «разделите ebitda на выручку и сравнивайте только сопоставимые периоды и компании.». Затем измените одно существенное допущение и проверьте, меняется ли вывод. Если меняется, показывайте диапазон и сценарии вместо единственной точной цифры.
Контрольная точка. После раздела «посчитайте маржу» должны остаться исходный факт, расчёт, объяснение и следующее действие с владельцем. Без этой связки отчёт не помогает управлять бизнесом.
Связанную задачу раскройте отдельно в материале про управленческим балансом, чтобы не смешивать разные отчёты, формулы и поисковые интенты.
Отделите EBIT
EBIT учитывает амортизацию, поэтому обычно отличается от EBITDA на её величину. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Запишите исходные данные и источник.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило классификации.
- Назначьте действие по результату.
Сохраните источник, дату и владельца данных рядом с выводом: так расчёт можно повторить и проверить.
Рабочий пример. Возьмите одну реальную строку отчёта и примените правило «ebit учитывает амортизацию, поэтому обычно отличается от ebitda на её величину.». Затем измените одно существенное допущение и проверьте, меняется ли вывод. Если меняется, показывайте диапазон и сценарии вместо единственной точной цифры.
Контрольная точка. После раздела «отделите ebit» должны остаться исходный факт, расчёт, объяснение и следующее действие с владельцем. Без этой связки отчёт не помогает управлять бизнесом.
| Проверка | Что зафиксировать | Решение |
|---|---|---|
| EBIT учитывает амортизацию, поэтому обычно отличается от EBITDA на её величину. | Источник, период, владелец | Действие и срок |
| Сопоставимость данных | Источник, период, владелец | Действие и срок |
| Причина отклонения | Источник, период, владелец | Действие и срок |
Не называйте деньгами
Учтите оборотный капитал, CAPEX, налоги, проценты и выплаты, которых нет в показателе. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Запишите исходные данные и источник.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило классификации.
- Назначьте действие по результату.
Проверьте правило на обычном и пограничном примере. Разные ответы сотрудников означают, что определение нужно уточнить.
Рабочий пример. Возьмите одну реальную строку отчёта и примените правило «учтите оборотный капитал, capex, налоги, проценты и выплаты, которых нет в показателе.». Затем измените одно существенное допущение и проверьте, меняется ли вывод. Если меняется, показывайте диапазон и сценарии вместо единственной точной цифры.
Контрольная точка. После раздела «не называйте деньгами» должны остаться исходный факт, расчёт, объяснение и следующее действие с владельцем. Без этой связки отчёт не помогает управлять бизнесом.
Проверьте корректировки
Раскрывайте разовые и нормализующие поправки, не улучшая показатель произвольно. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Запишите исходные данные и источник.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило классификации.
- Назначьте действие по результату.
Сравнивайте периоды только при одинаковой методике и отдельно отмечайте сезонность, разовые операции и изменение состава данных.
Рабочий пример. Возьмите одну реальную строку отчёта и примените правило «раскрывайте разовые и нормализующие поправки, не улучшая показатель произвольно.». Затем измените одно существенное допущение и проверьте, меняется ли вывод. Если меняется, показывайте диапазон и сценарии вместо единственной точной цифры.
Контрольная точка. После раздела «проверьте корректировки» должны остаться исходный факт, расчёт, объяснение и следующее действие с владельцем. Без этой связки отчёт не помогает управлять бизнесом.
Используйте в сравнении
Сопоставляйте динамику операционной модели и долговую нагрузку при одинаковых правилах. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Запишите исходные данные и источник.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило классификации.
- Назначьте действие по результату.
До утверждения сформулируйте условие успеха, остановки и дату следующего разбора результата.
Рабочий пример. Возьмите одну реальную строку отчёта и примените правило «сопоставляйте динамику операционной модели и долговую нагрузку при одинаковых правилах.». Затем измените одно существенное допущение и проверьте, меняется ли вывод. Если меняется, показывайте диапазон и сценарии вместо единственной точной цифры.
Контрольная точка. После раздела «используйте в сравнении» должны остаться исходный факт, расчёт, объяснение и следующее действие с владельцем. Без этой связки отчёт не помогает управлять бизнесом.
| Проверка | Что зафиксировать | Решение |
|---|---|---|
| Сопоставляйте динамику операционной модели и долговую нагрузку при одинаковых правилах. | Источник, период, владелец | Действие и срок |
| Сопоставимость данных | Источник, период, владелец | Действие и срок |
| Причина отклонения | Источник, период, владелец | Действие и срок |
Свяжите с решением
Объясните изменение через цену, объём, себестоимость и операционные расходы. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Запишите исходные данные и источник.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило классификации.
- Назначьте действие по результату.
Покажите расчёт человеку, который не участвовал в подготовке, и исправьте места, требующие устного пояснения.
Рабочий пример. Возьмите одну реальную строку отчёта и примените правило «объясните изменение через цену, объём, себестоимость и операционные расходы.». Затем измените одно существенное допущение и проверьте, меняется ли вывод. Если меняется, показывайте диапазон и сценарии вместо единственной точной цифры.
Контрольная точка. После раздела «свяжите с решением» должны остаться исходный факт, расчёт, объяснение и следующее действие с владельцем. Без этой связки отчёт не помогает управлять бизнесом.
Итоговый чек-лист
- Считайте EBITDA сверху от выручки либо снизу от чистой прибыли и закрепите методику.
- Из выручки вычтите операционные денежные расходы без амортизации, процентов и налога на прибыль.
- К чистой прибыли добавьте налог на прибыль, проценты и амортизацию по согласованной форме.
- Найдите расхождения из-за прочих доходов, курсовых разниц и разной классификации статей.
- Разделите EBITDA на выручку и сравнивайте только сопоставимые периоды и компании.
- EBIT учитывает амортизацию, поэтому обычно отличается от EBITDA на её величину.
- Учтите оборотный капитал, CAPEX, налоги, проценты и выплаты, которых нет в показателе.
- Раскрывайте разовые и нормализующие поправки, не улучшая показатель произвольно.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Что такое EBITDA простыми словами?
Это прибыль до процентов по долгу, налогов на прибыль и амортизации. Показатель приближённо сравнивает операционный результат компаний, но не равен денежному потоку.
Как рассчитать EBITDA?
Один подход — прибавить к операционной прибыли амортизацию; другой — начать с чистой прибыли и вернуть проценты, налог и амортизацию. Используемую формулу и корректировки нужно раскрывать рядом с показателем.
Чем EBITDA отличается от чистой прибыли?
Чистая прибыль уже учитывает проценты, налог на прибыль и амортизацию, а EBITDA исключает их из сравнения. Поэтому высокая EBITDA не гарантирует, что у компании много свободных денег или небольшая долговая нагрузка.
Читайте дальше
-
 CAPEX: капитальные затраты простыми словами и примеры
CAPEX — вложения в покупку, создание или существенное улучшение активов, которые будут приносить пользу дольше одного…
-
 OPEX: какие расходы относятся к операционным и как их планировать
OPEX — текущие расходы на обычную деятельность: персонал, аренду, сервисы, поддержку, продажи и управление. Их…
-
 Управленческий баланс: как собрать активы и обязательства бизнеса
Управленческий баланс показывает, чем владеет бизнес, кому он должен и какой капитал остаётся собственникам на…