Операционная прибыль: формула и отличие от чистой прибыли
Операционная прибыль отражает результат основной деятельности до процентов и налога на прибыль. Она помогает понять, зарабатывает ли бизнес на своей модели, не смешивая этот ответ со структурой финансирования и разовыми событиями.

В этой статье
Коротко. Операционная прибыль отражает результат основной деятельности до процентов и налога на прибыль. Она помогает понять, зарабатывает ли бизнес на своей модели, не смешивая этот ответ со структурой финансирования и разовыми событиями.
Статья «Операционная прибыль: формула и отличие от чистой прибыли» решает запрос «операционная прибыль». Граница ответа задана так: Прибыль от основной деятельности, формула, корректировки и отличие от валовой, чистой прибыли и EBIT. Полный P&L — ссылкой. Ниже показано, какие сведения собрать, как их сопоставить и какое решение принять по итогам.
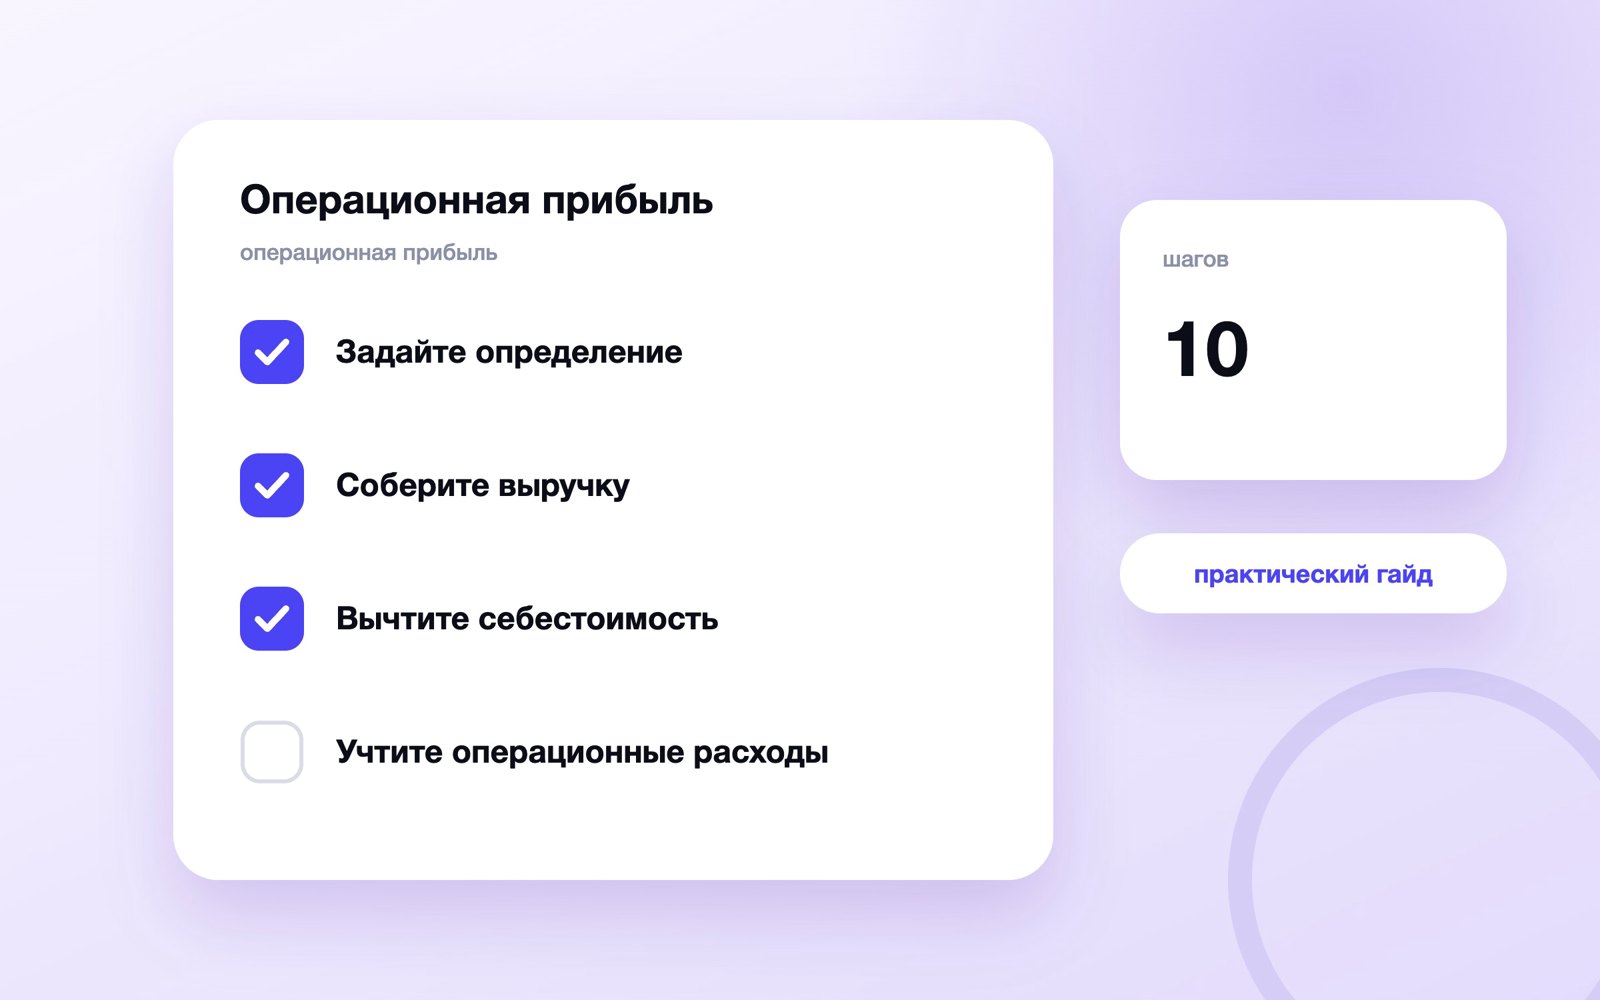
Задайте определение
Зафиксируйте состав операционных доходов и расходов для управленческого отчёта. Для запроса «операционная прибыль формула» раздел «задайте определение» определяет конкретную часть темы «операционная прибыль». Остальные задачи остаются за границей текущего материала: Прибыль от основной деятельности, формула, корректировки и отличие от валовой, чистой прибыли и EBIT. Полный P&L — ссылкой.
Опорное правило этапа «задайте определение» в статье «Операционная прибыль: формула и отличие от чистой прибыли» для этого шага сформулировано так: Операционная прибыль — это выручка за вычетом себестоимости и операционных расходов. Проценты, налог на прибыль и случайные доходы обычно отделяют, чтобы увидеть результат основной деятельности. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «задайте определение», сохраните первичный факт по хвосту «операционная прибыль формула», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «операционная и чистая прибыль». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «операционная прибыль» опасно менять правило после просмотра результата: тогда раздел «задайте определение» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Зафиксируйте состав операционных доходов и расходов для управленческого отчёта.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «операционная прибыль формула».
- Граница вывода. Не переносите результат «задайте определение» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «операционная прибыль», его владельца и дату контрольного замера.
Следующий связанный вопрос раскрывает статья «управленческой аналитикой». Она нужна после этапа «задайте определение», когда задача «операционная прибыль формула» уже разобрана и требуется отдельный инструмент.
Соберите выручку
Используйте признанную выручку за период за вычетом возвратов и скидок. Для запроса «операционная и чистая прибыль» раздел «соберите выручку» определяет конкретную часть темы «операционная прибыль». Остальные задачи остаются за границей текущего материала: Прибыль от основной деятельности, формула, корректировки и отличие от валовой, чистой прибыли и EBIT. Полный P&L — ссылкой.
Опорное правило этапа «соберите выручку» в статье «Операционная прибыль: формула и отличие от чистой прибыли» для этого шага сформулировано так: Операционная прибыль отражает работу основного бизнеса до финансовых расходов и налога, а чистая учитывает все доходы и расходы периода. Поэтому компания может быть прибыльной операционно, но получить небольшой чистый результат из-за процентов или разовых потерь. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «соберите выручку», сохраните первичный факт по хвосту «операционная и чистая прибыль», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «EBIT и операционная прибыль». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «операционная прибыль» опасно менять правило после просмотра результата: тогда раздел «соберите выручку» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Используйте признанную выручку за период за вычетом возвратов и скидок.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «операционная и чистая прибыль».
- Граница вывода. Не переносите результат «соберите выручку» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «операционная прибыль», его владельца и дату контрольного замера.
Следующий связанный вопрос раскрывает статья «планированием бюджета». Она нужна после этапа «соберите выручку», когда задача «операционная и чистая прибыль» уже разобрана и требуется отдельный инструмент.
Вычтите себестоимость
Отнесите прямые затраты к проданным товарам или оказанным услугам. Для запроса «EBIT и операционная прибыль» раздел «вычтите себестоимость» определяет конкретную часть темы «операционная прибыль». Остальные задачи остаются за границей текущего материала: Прибыль от основной деятельности, формула, корректировки и отличие от валовой, чистой прибыли и EBIT. Полный P&L — ссылкой.
Опорное правило этапа «вычтите себестоимость» в статье «Операционная прибыль: формула и отличие от чистой прибыли» для этого шага сформулировано так: В простом управленческом отчёте показатели часто близки, но EBIT может включать неоперационные доходы и расходы до процентов и налогов. Перед сравнением компаний нужно проверить состав строк, а не ориентироваться только на название показателя. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «вычтите себестоимость», сохраните первичный факт по хвосту «EBIT и операционная прибыль», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «как рассчитать операционную прибыль». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «операционная прибыль» опасно менять правило после просмотра результата: тогда раздел «вычтите себестоимость» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Отнесите прямые затраты к проданным товарам или оказанным услугам.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «EBIT и операционная прибыль».
- Граница вывода. Не переносите результат «вычтите себестоимость» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «операционная прибыль», его владельца и дату контрольного замера.
Следующий связанный вопрос раскрывает статья «оценкой эффективности». Она нужна после этапа «вычтите себестоимость», когда задача «EBIT и операционная прибыль» уже разобрана и требуется отдельный инструмент.
| Этап по теме «операционная прибыль» | Наблюдаемый факт | Условие решения |
|---|---|---|
| Задайте определение | Зафиксируйте состав операционных доходов и расходов для управленческого отчёта. | Сопоставить с хвостом «операционная прибыль формула» и сохранить принятое действие |
| Соберите выручку | Используйте признанную выручку за период за вычетом возвратов и скидок. | Сопоставить с хвостом «операционная и чистая прибыль» и сохранить принятое действие |
| Вычтите себестоимость | Отнесите прямые затраты к проданным товарам или оказанным услугам. | Сопоставить с хвостом «EBIT и операционная прибыль» и сохранить принятое действие |
| Учтите операционные расходы | Добавьте коммерческие и управленческие расходы выбранного периода. | Сопоставить с хвостом «как рассчитать операционную прибыль» и сохранить принятое действие |
Учтите операционные расходы
Добавьте коммерческие и управленческие расходы выбранного периода. Для запроса «как рассчитать операционную прибыль» раздел «учтите операционные расходы» определяет конкретную часть темы «операционная прибыль». Остальные задачи остаются за границей текущего материала: Прибыль от основной деятельности, формула, корректировки и отличие от валовой, чистой прибыли и EBIT. Полный P&L — ссылкой.
Опорное правило этапа «учтите операционные расходы» в статье «Операционная прибыль: формула и отличие от чистой прибыли» для этого шага сформулировано так: Соберите чистую выручку, прямую себестоимость и регулярные расходы на продажи и управление за один период. Разовые и финансовые статьи вынесите отдельно, затем разделите прибыль на выручку, если нужна операционная маржа. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «учтите операционные расходы», сохраните первичный факт по хвосту «как рассчитать операционную прибыль», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «операционная прибыль формула». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «операционная прибыль» опасно менять правило после просмотра результата: тогда раздел «учтите операционные расходы» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Добавьте коммерческие и управленческие расходы выбранного периода.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «как рассчитать операционную прибыль».
- Граница вывода. Не переносите результат «учтите операционные расходы» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «операционная прибыль», его владельца и дату контрольного замера.
Следующий связанный вопрос раскрывает статья «сквозной аналитикой». Она нужна после этапа «учтите операционные расходы», когда задача «как рассчитать операционную прибыль» уже разобрана и требуется отдельный инструмент.
Примените формулу
Операционная прибыль равна выручке минус себестоимость и операционные расходы. Для запроса «операционная прибыль формула» раздел «примените формулу» определяет конкретную часть темы «операционная прибыль». Остальные задачи остаются за границей текущего материала: Прибыль от основной деятельности, формула, корректировки и отличие от валовой, чистой прибыли и EBIT. Полный P&L — ссылкой.
Опорное правило этапа «примените формулу» в статье «Операционная прибыль: формула и отличие от чистой прибыли» для этого шага сформулировано так: Операционная прибыль — это выручка за вычетом себестоимости и операционных расходов. Проценты, налог на прибыль и случайные доходы обычно отделяют, чтобы увидеть результат основной деятельности. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «примените формулу», сохраните первичный факт по хвосту «операционная прибыль формула», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «операционная и чистая прибыль». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «операционная прибыль» опасно менять правило после просмотра результата: тогда раздел «примените формулу» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Операционная прибыль равна выручке минус себестоимость и операционные расходы.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «операционная прибыль формула».
- Граница вывода. Не переносите результат «примените формулу» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «операционная прибыль», его владельца и дату контрольного замера.
Следующий связанный вопрос раскрывает статья «оборотным капиталом». Она нужна после этапа «примените формулу», когда задача «операционная прибыль формула» уже разобрана и требуется отдельный инструмент.
Отделите прочие статьи
Не включайте проценты, налог на прибыль и случайные доходы без пояснения. Для запроса «операционная и чистая прибыль» раздел «отделите прочие статьи» определяет конкретную часть темы «операционная прибыль». Остальные задачи остаются за границей текущего материала: Прибыль от основной деятельности, формула, корректировки и отличие от валовой, чистой прибыли и EBIT. Полный P&L — ссылкой.
Опорное правило этапа «отделите прочие статьи» в статье «Операционная прибыль: формула и отличие от чистой прибыли» для этого шага сформулировано так: Операционная прибыль отражает работу основного бизнеса до финансовых расходов и налога, а чистая учитывает все доходы и расходы периода. Поэтому компания может быть прибыльной операционно, но получить небольшой чистый результат из-за процентов или разовых потерь. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «отделите прочие статьи», сохраните первичный факт по хвосту «операционная и чистая прибыль», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «EBIT и операционная прибыль». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «операционная прибыль» опасно менять правило после просмотра результата: тогда раздел «отделите прочие статьи» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Не включайте проценты, налог на прибыль и случайные доходы без пояснения.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «операционная и чистая прибыль».
- Граница вывода. Не переносите результат «отделите прочие статьи» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «операционная прибыль», его владельца и дату контрольного замера.
Сравните с EBIT
Проверьте методику компании: в отдельных отчётах состав EBIT может отличаться. Для запроса «EBIT и операционная прибыль» раздел «сравните с ebit» определяет конкретную часть темы «операционная прибыль». Остальные задачи остаются за границей текущего материала: Прибыль от основной деятельности, формула, корректировки и отличие от валовой, чистой прибыли и EBIT. Полный P&L — ссылкой.
Опорное правило этапа «сравните с ebit» в статье «Операционная прибыль: формула и отличие от чистой прибыли» для этого шага сформулировано так: В простом управленческом отчёте показатели часто близки, но EBIT может включать неоперационные доходы и расходы до процентов и налогов. Перед сравнением компаний нужно проверить состав строк, а не ориентироваться только на название показателя. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «сравните с ebit», сохраните первичный факт по хвосту «EBIT и операционная прибыль», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «как рассчитать операционную прибыль». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «операционная прибыль» опасно менять правило после просмотра результата: тогда раздел «сравните с ebit» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Проверьте методику компании: в отдельных отчётах состав EBIT может отличаться.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «EBIT и операционная прибыль».
- Граница вывода. Не переносите результат «сравните с ebit» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «операционная прибыль», его владельца и дату контрольного замера.
| Этап по теме «операционная прибыль» | Наблюдаемый факт | Условие решения |
|---|---|---|
| Примените формулу | Операционная прибыль равна выручке минус себестоимость и операционные расходы. | Сопоставить с хвостом «операционная прибыль формула» и сохранить принятое действие |
| Отделите прочие статьи | Не включайте проценты, налог на прибыль и случайные доходы без пояснения. | Сопоставить с хвостом «операционная и чистая прибыль» и сохранить принятое действие |
| Сравните с EBIT | Проверьте методику компании: в отдельных отчётах состав EBIT может отличаться. | Сопоставить с хвостом «EBIT и операционная прибыль» и сохранить принятое действие |
| Посчитайте маржу | Разделите операционную прибыль на выручку и сравнивайте сопоставимые периоды. | Сопоставить с хвостом «как рассчитать операционную прибыль» и сохранить принятое действие |
Посчитайте маржу
Разделите операционную прибыль на выручку и сравнивайте сопоставимые периоды. Для запроса «как рассчитать операционную прибыль» раздел «посчитайте маржу» определяет конкретную часть темы «операционная прибыль». Остальные задачи остаются за границей текущего материала: Прибыль от основной деятельности, формула, корректировки и отличие от валовой, чистой прибыли и EBIT. Полный P&L — ссылкой.
Опорное правило этапа «посчитайте маржу» в статье «Операционная прибыль: формула и отличие от чистой прибыли» для этого шага сформулировано так: Соберите чистую выручку, прямую себестоимость и регулярные расходы на продажи и управление за один период. Разовые и финансовые статьи вынесите отдельно, затем разделите прибыль на выручку, если нужна операционная маржа. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «посчитайте маржу», сохраните первичный факт по хвосту «как рассчитать операционную прибыль», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «операционная прибыль формула». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «операционная прибыль» опасно менять правило после просмотра результата: тогда раздел «посчитайте маржу» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Разделите операционную прибыль на выручку и сравнивайте сопоставимые периоды.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «как рассчитать операционную прибыль».
- Граница вывода. Не переносите результат «посчитайте маржу» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «операционная прибыль», его владельца и дату контрольного замера.
Объясните изменение
Разложите отклонение на цену, объём, себестоимость и постоянные расходы. Для запроса «операционная прибыль формула» раздел «объясните изменение» определяет конкретную часть темы «операционная прибыль». Остальные задачи остаются за границей текущего материала: Прибыль от основной деятельности, формула, корректировки и отличие от валовой, чистой прибыли и EBIT. Полный P&L — ссылкой.
Опорное правило этапа «объясните изменение» в статье «Операционная прибыль: формула и отличие от чистой прибыли» для этого шага сформулировано так: Операционная прибыль — это выручка за вычетом себестоимости и операционных расходов. Проценты, налог на прибыль и случайные доходы обычно отделяют, чтобы увидеть результат основной деятельности. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «объясните изменение», сохраните первичный факт по хвосту «операционная прибыль формула», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «операционная и чистая прибыль». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «операционная прибыль» опасно менять правило после просмотра результата: тогда раздел «объясните изменение» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Разложите отклонение на цену, объём, себестоимость и постоянные расходы.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «операционная прибыль формула».
- Граница вывода. Не переносите результат «объясните изменение» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «операционная прибыль», его владельца и дату контрольного замера.
Примите решение
Свяжите отклонение с конкретной мерой, владельцем и сроком проверки. Для запроса «операционная и чистая прибыль» раздел «примите решение» определяет конкретную часть темы «операционная прибыль». Остальные задачи остаются за границей текущего материала: Прибыль от основной деятельности, формула, корректировки и отличие от валовой, чистой прибыли и EBIT. Полный P&L — ссылкой.
Опорное правило этапа «примите решение» в статье «Операционная прибыль: формула и отличие от чистой прибыли» для этого шага сформулировано так: Операционная прибыль отражает работу основного бизнеса до финансовых расходов и налога, а чистая учитывает все доходы и расходы периода. Поэтому компания может быть прибыльной операционно, но получить небольшой чистый результат из-за процентов или разовых потерь. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «примите решение», сохраните первичный факт по хвосту «операционная и чистая прибыль», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «EBIT и операционная прибыль». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «операционная прибыль» опасно менять правило после просмотра результата: тогда раздел «примите решение» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Свяжите отклонение с конкретной мерой, владельцем и сроком проверки.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «операционная и чистая прибыль».
- Граница вывода. Не переносите результат «примите решение» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «операционная прибыль», его владельца и дату контрольного замера.
Итоговый чек-лист
Финальная проверка статьи «Операционная прибыль: формула и отличие от чистой прибыли» возвращает команду к исходному запросу «операционная прибыль». Каждый пункт ниже должен подтверждаться данными или завершённым примером.
- Задайте определение: Зафиксируйте состав операционных доходов и расходов для управленческого отчёта.
- Соберите выручку: Используйте признанную выручку за период за вычетом возвратов и скидок.
- Вычтите себестоимость: Отнесите прямые затраты к проданным товарам или оказанным услугам.
- Учтите операционные расходы: Добавьте коммерческие и управленческие расходы выбранного периода.
- Примените формулу: Операционная прибыль равна выручке минус себестоимость и операционные расходы.
- Отделите прочие статьи: Не включайте проценты, налог на прибыль и случайные доходы без пояснения.
- Сравните с EBIT: Проверьте методику компании: в отдельных отчётах состав EBIT может отличаться.
- Посчитайте маржу: Разделите операционную прибыль на выручку и сравнивайте сопоставимые периоды.
Работа по запросу «операционная прибыль» завершена, когда сохранены исходные данные, объяснение результата, выбранное действие и срок следующего измерения. Такое завершение отделяет практический вывод от пересказа определения.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Как выглядит формула операционной прибыли?
Операционная прибыль — это выручка за вычетом себестоимости и операционных расходов. Проценты, налог на прибыль и случайные доходы обычно отделяют, чтобы увидеть результат основной деятельности.
Чем операционная прибыль отличается от чистой?
Операционная прибыль отражает работу основного бизнеса до финансовых расходов и налога, а чистая учитывает все доходы и расходы периода. Поэтому компания может быть прибыльной операционно, но получить небольшой чистый результат из-за процентов или разовых потерь.
EBIT и операционная прибыль — это одно и то же?
В простом управленческом отчёте показатели часто близки, но EBIT может включать неоперационные доходы и расходы до процентов и налогов. Перед сравнением компаний нужно проверить состав строк, а не ориентироваться только на название показателя.
Как рассчитать операционную прибыль по отчёту?
Соберите чистую выручку, прямую себестоимость и регулярные расходы на продажи и управление за один период. Разовые и финансовые статьи вынесите отдельно, затем разделите прибыль на выручку, если нужна операционная маржа.
Читайте дальше
-
 Telemetr: как анализировать Telegram-каналы перед рекламой
Telemetr — практическая система, в которой канал оценивается не по числу подписчиков, а по динамике, охвату…
-
 Управление портфелем проектов: отбор, баланс и приоритеты
Управление портфелем проектов — практическая система, в которой организация выбирает и останавливает проекты по…
-
 Управление стоимостью проекта: бюджет, факт и прогноз
Управление стоимостью проекта — практическая система, в которой оценки и бюджет связаны с объёмом работ, а факт…