Маржинальная прибыль: формула и пример расчёта
Маржинальная прибыль, или маржинальный доход, равна выручке за вычетом переменных затрат. Она показывает вклад продаж в покрытие постоянных расходов и прибыль, поэтому особенно полезна для анализа ассортимента, цен и точки безубыточности.

В этой статье
Коротко. Маржинальная прибыль, или маржинальный доход, равна выручке за вычетом переменных затрат. Она показывает вклад продаж в покрытие постоянных расходов и прибыль, поэтому особенно полезна для анализа ассортимента, цен и точки безубыточности.
Ниже — практический порядок по теме «маржинальная прибыль»: от определения границ до проверки решения на данных. Он рассчитан на малый бизнес и не требует сложной информационной системы.
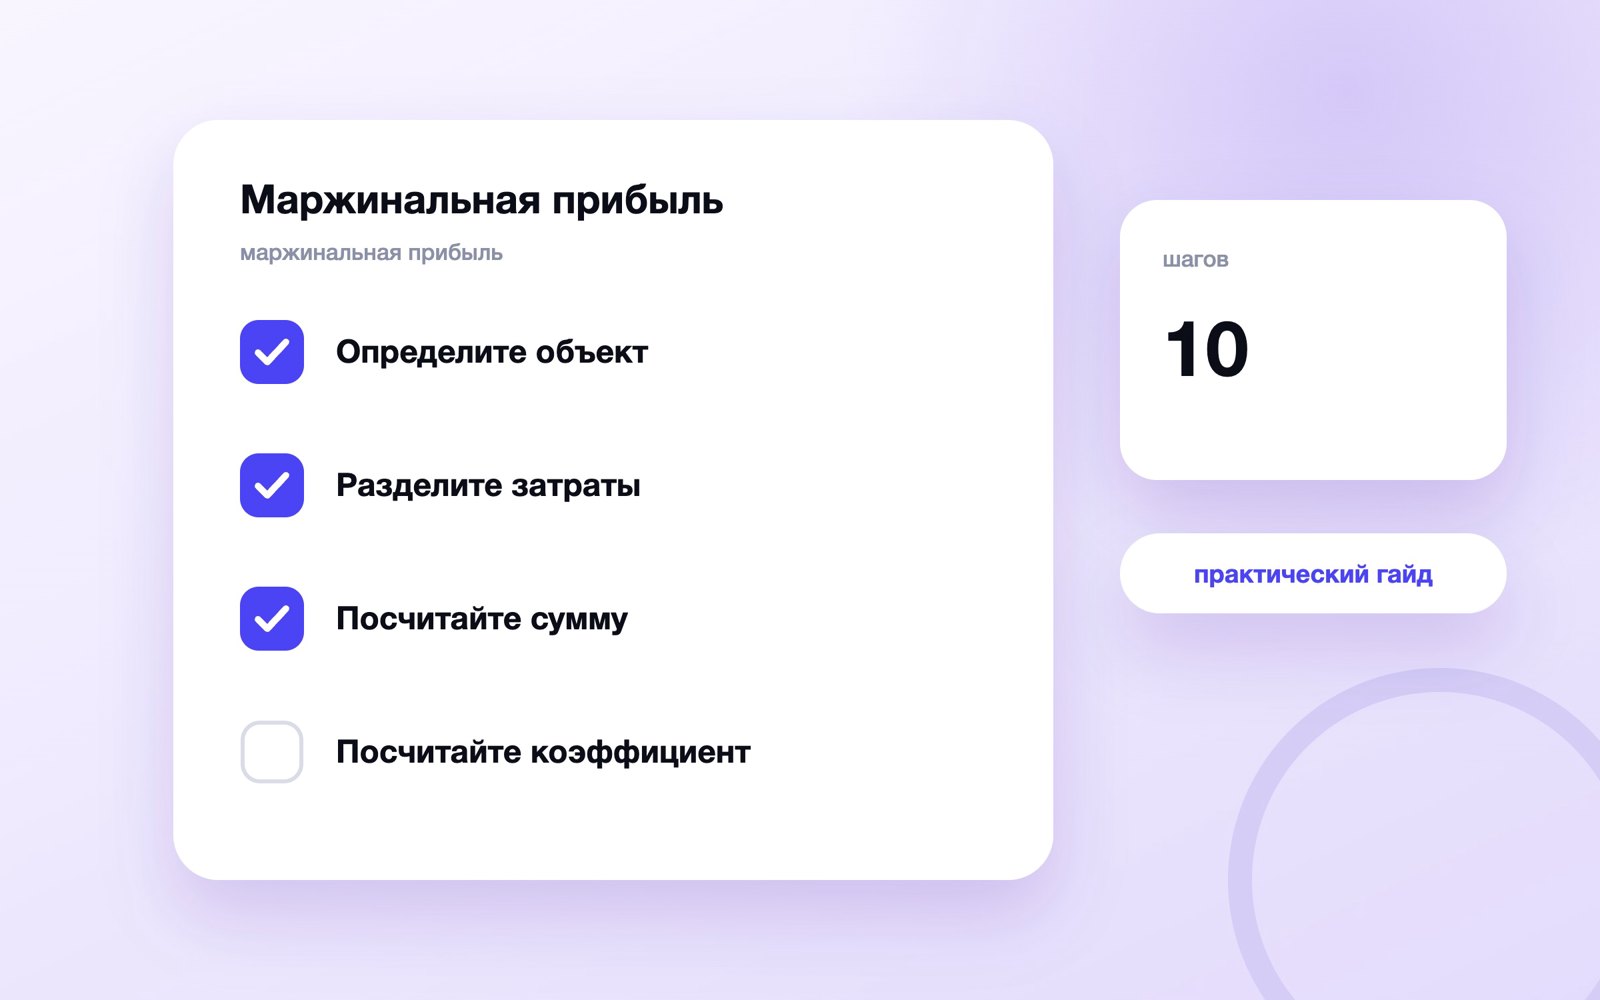
Определите объект
Считайте показатель по товару, заказу, сегменту или всему бизнесу. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Зафиксируйте источник каждого числа и дату выгрузки. Без этого следующий расчёт нельзя воспроизвести или корректно сравнить с прошлым периодом.
Пограничный случай для темы «маржинальная прибыль формула» проверяйте отдельно. Если правило «определите входные данные и их владельца» приводит к другому решению, покажите оба варианта и условие выбора между ними.
Не переносите вывод из раздела «Определите объект» на соседние задачи автоматически. Сначала подтвердите пункт «считайте показатель по товару, заказу, сегменту или всему бизнесу», затем проверьте ограничение «разобрать запрос «маржинальная прибыль формула» на фактах».
После этапа «Определите объект» продолжите разбор в материале управленческой аналитикой. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «маржинальная прибыль».
Разделите затраты
Проверьте, какие расходы меняются вместе с объёмом, а какие остаются постоянными. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
На этапе «Разделите затраты» не меняйте несколько условий одновременно. Сначала выполните пункт «проверьте, какие расходы меняются вместе с объёмом, а какие остаются постоянными», оцените результат и только затем переходите к пункту «проверьте полноту и сопоставимость периода».
Сравнивая варианты по теме «маржинальная прибыль», используйте одинаковые условия. Для этапа «Разделите затраты» отдельно подтвердите пункт «определите входные данные и их владельца» и объясните решение по пункту «проверьте полноту и сопоставимость периода».
Результат раздела «Разделите затраты» нельзя подтверждать одним удобным примером. Проверьте правило «проверьте, какие расходы меняются вместе с объёмом, а какие остаются постоянными» на обычном случае и на ситуации, где действует ограничение «разобрать запрос «маржинальная прибыль и валовая прибыль» на фактах».
После этапа «Разделите затраты» продолжите разбор в материале планированием бюджета. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «маржинальная прибыль».
Посчитайте сумму
Вычтите переменные затраты из выручки сопоставимого периода. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Не оценивайте результат одной цифрой. Сначала разложите изменение на управляемые причины, затем назначьте действие, владельца и срок проверки.
Сравнивая варианты по теме «маржинальная прибыль», используйте одинаковые условия. Для этапа «Посчитайте сумму» отдельно подтвердите пункт «определите входные данные и их владельца» и объясните решение по пункту «проверьте полноту и сопоставимость периода».
Ключевое действие этапа «Посчитайте сумму»: «вычтите переменные затраты из выручки сопоставимого периода». Затем отдельно проверьте условие «определите входные данные и их владельца» и запишите, изменило ли оно вывод по теме «маржинальная прибыль».
После этапа «Посчитайте сумму» продолжите разбор в материале оценкой эффективности. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «маржинальная прибыль».
| Что проверить | Что записать | Решение |
|---|---|---|
| Вычтите переменные затраты из выручки сопоставимого периода. | Источник, период и владелец | Действие и срок |
| Сопоставимость данных | Источник, период и владелец | Действие и срок |
| Причина отклонения | Источник, период и владелец | Действие и срок |
Посчитайте коэффициент
Разделите маржинальную прибыль на выручку и умножьте на сто процентов. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сравнивайте только сопоставимые периоды и отдельно отмечайте сезонность, изменение цены, ассортимента и правил учёта.
Пограничный случай для темы «маржинальный доход» проверяйте отдельно. Если правило «определите входные данные и их владельца» приводит к другому решению, покажите оба варианта и условие выбора между ними.
Результат раздела «Посчитайте коэффициент» нельзя подтверждать одним удобным примером. Проверьте правило «разделите маржинальную прибыль на выручку и умножьте на сто процентов» на обычном случае и на ситуации, где действует ограничение «разобрать запрос «маржинальный доход» на фактах».
После этапа «Посчитайте коэффициент» продолжите разбор в материале операционной прибылью. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «маржинальная прибыль».
Разберите пример
При выручке 500 тысяч и переменных затратах 300 тысяч вклад равен 200 тысячам. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сохраните исходные данные рядом с итогом и попросите второго человека повторить расчёт. Такая сверка обычно находит ошибки быстрее сложной автоматизации.
До изменения сохраните исходное значение для этапа «Разберите пример». После действия «при выручке 500 тысяч и переменных затратах 300 тысяч вклад равен 200 тысячам» повторите измерение в тех же условиях и отдельно отметьте влияние пункта «разобрать запрос «маржинальная прибыль формула» на фактах».
Практический итог для «маржинальная прибыль» должен менять конкретное решение. В разделе «Разберите пример» таким основанием служат пункт «при выручке 500 тысяч и переменных затратах 300 тысяч вклад равен 200 тысячам» и проверка «проверьте полноту и сопоставимость периода».
После этапа «Разберите пример» продолжите разбор в материале операционным рычагом. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «маржинальная прибыль».
Отличите от валовой прибыли
Состав себестоимости в отчётности может не совпадать с делением затрат по поведению. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Практический итог для «маржинальная прибыль» должен менять конкретное решение. В разделе «Отличите от валовой прибыли» таким основанием служат пункт «состав себестоимости в отчётности может не совпадать с делением затрат по поведению» и проверка «проверьте полноту и сопоставимость периода».
На этапе «Отличите от валовой прибыли» не меняйте несколько условий одновременно. Сначала выполните пункт «состав себестоимости в отчётности может не совпадать с делением затрат по поведению», оцените результат и только затем переходите к пункту «проверьте полноту и сопоставимость периода».
| Что проверить | Что записать | Решение |
|---|---|---|
| Состав себестоимости в отчётности может не совпадать с делением затрат по поведению. | Источник, период и владелец | Действие и срок |
| Сопоставимость данных | Источник, период и владелец | Действие и срок |
| Причина отклонения | Источник, период и владелец | Действие и срок |
Сравните ассортимент
Учитывайте коэффициент, абсолютный вклад, спрос и ограничивающий ресурс. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Пограничный случай для темы «расчет маржинальной прибыли» проверяйте отдельно. Если правило «определите входные данные и их владельца» приводит к другому решению, покажите оба варианта и условие выбора между ними.
Сравнивая варианты по теме «маржинальная прибыль», используйте одинаковые условия. Для этапа «Сравните ассортимент» отдельно подтвердите пункт «определите входные данные и их владельца» и объясните решение по пункту «проверьте полноту и сопоставимость периода».
Не переносите вывод из раздела «Сравните ассортимент» на соседние задачи автоматически. Сначала подтвердите пункт «учитывайте коэффициент, абсолютный вклад, спрос и ограничивающий ресурс», затем проверьте ограничение «разобрать запрос «расчет маржинальной прибыли» на фактах».
Проверьте скидку
Рассчитайте, какой дополнительный объём нужен для компенсации снижения цены. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Не переносите вывод из раздела «Проверьте скидку» на соседние задачи автоматически. Сначала подтвердите пункт «рассчитайте, какой дополнительный объём нужен для компенсации снижения цены», затем проверьте ограничение «разобрать запрос «маржинальный доход» на фактах».
Свяжите с безубыточностью
Разделите постоянные расходы на коэффициент маржинальной прибыли. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Для раздела «Свяжите с безубыточностью» возьмите один реальный пример и сохраните исходные данные. Выполните пункт «разделите постоянные расходы на коэффициент маржинальной прибыли», после чего сопоставьте результат с пунктом «проверьте полноту и сопоставимость периода».
Практический итог для «маржинальная прибыль» должен менять конкретное решение. В разделе «Свяжите с безубыточностью» таким основанием служат пункт «разделите постоянные расходы на коэффициент маржинальной прибыли» и проверка «проверьте полноту и сопоставимость периода».
| Что проверить | Что записать | Решение |
|---|---|---|
| Разделите постоянные расходы на коэффициент маржинальной прибыли. | Источник, период и владелец | Действие и срок |
| Сопоставимость данных | Источник, период и владелец | Действие и срок |
| Причина отклонения | Источник, период и владелец | Действие и срок |
Контролируйте динамику
Объясняйте изменения ценой, структурой продаж и переменными затратами. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Для раздела «Контролируйте динамику» возьмите один реальный пример и сохраните исходные данные. Выполните пункт «объясняйте изменения ценой, структурой продаж и переменными затратами», после чего сопоставьте результат с пунктом «проверьте полноту и сопоставимость периода».
Сравнивая варианты по теме «маржинальная прибыль», используйте одинаковые условия. Для этапа «Контролируйте динамику» отдельно подтвердите пункт «определите входные данные и их владельца» и объясните решение по пункту «проверьте полноту и сопоставимость периода».
Итоговый чек-лист
- Считайте показатель по товару, заказу, сегменту или всему бизнесу.
- Проверьте, какие расходы меняются вместе с объёмом, а какие остаются постоянными.
- Вычтите переменные затраты из выручки сопоставимого периода.
- Разделите маржинальную прибыль на выручку и умножьте на сто процентов.
- При выручке 500 тысяч и переменных затратах 300 тысяч вклад равен 200 тысячам.
- Состав себестоимости в отчётности может не совпадать с делением затрат по поведению.
- Учитывайте коэффициент, абсолютный вклад, спрос и ограничивающий ресурс.
- Рассчитайте, какой дополнительный объём нужен для компенсации снижения цены.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Как рассчитывается маржинальная прибыль?
Из выручки вычитают переменные затраты, которые изменяются вместе с объёмом продаж. Постоянные расходы учитывают отдельно при расчёте операционной прибыли и безубыточности.
Чем маржинальная прибыль отличается от валовой?
Маржинальная прибыль строится на делении затрат на переменные и постоянные, а валовая — на бухгалтерском разделении себестоимости и выручки. Поэтому показатели могут не совпадать.
Для чего используют коэффициент маржинальной прибыли?
Он показывает, какая доля каждого рубля выручки остаётся на покрытие постоянных расходов и прибыль. Коэффициент равен маржинальной прибыли, делённой на выручку.
Может ли маржинальная прибыль быть отрицательной?
Да, если переменные затраты на продажу выше полученной выручки. Увеличение объёма такого товара обычно увеличивает убыток, пока цена или переменные затраты не изменятся.
Как скидка влияет на маржинальную прибыль?
Скидка уменьшает выручку на единицу, а многие переменные затраты остаются прежними. До акции посчитайте, насколько должен вырасти объём, чтобы компенсировать снижение маржи.
Включают ли зарплату в переменные затраты?
Зависит от поведения выплаты. Сдельная часть, растущая с заказами, может быть переменной; фиксированный оклад обычно относят к постоянным расходам выбранного периода.
Читайте дальше
-
 Telemetr: как анализировать Telegram-каналы перед рекламой
Telemetr — практическая система, в которой канал оценивается не по числу подписчиков, а по динамике, охвату…
-
 Управление портфелем проектов: отбор, баланс и приоритеты
Управление портфелем проектов — практическая система, в которой организация выбирает и останавливает проекты по…
-
 Управление стоимостью проекта: бюджет, факт и прогноз
Управление стоимостью проекта — практическая система, в которой оценки и бюджет связаны с объёмом работ, а факт…