CAPEX: капитальные затраты простыми словами и примеры
CAPEX — вложения в покупку, создание или существенное улучшение активов, которые будут приносить пользу дольше одного периода. В момент оплаты CAPEX уменьшает деньги, но в отчёте о прибыли обычно превращается в расход постепенно через амортизацию.

В этой статье
Коротко. CAPEX — вложения в покупку, создание или существенное улучшение активов, которые будут приносить пользу дольше одного периода. В момент оплаты CAPEX уменьшает деньги, но в отчёте о прибыли обычно превращается в расход постепенно через амортизацию.
Разберём тему «CAPEX» как управленческий инструмент: определим границы, подготовим данные, выполним расчёт и свяжем вывод с решением.
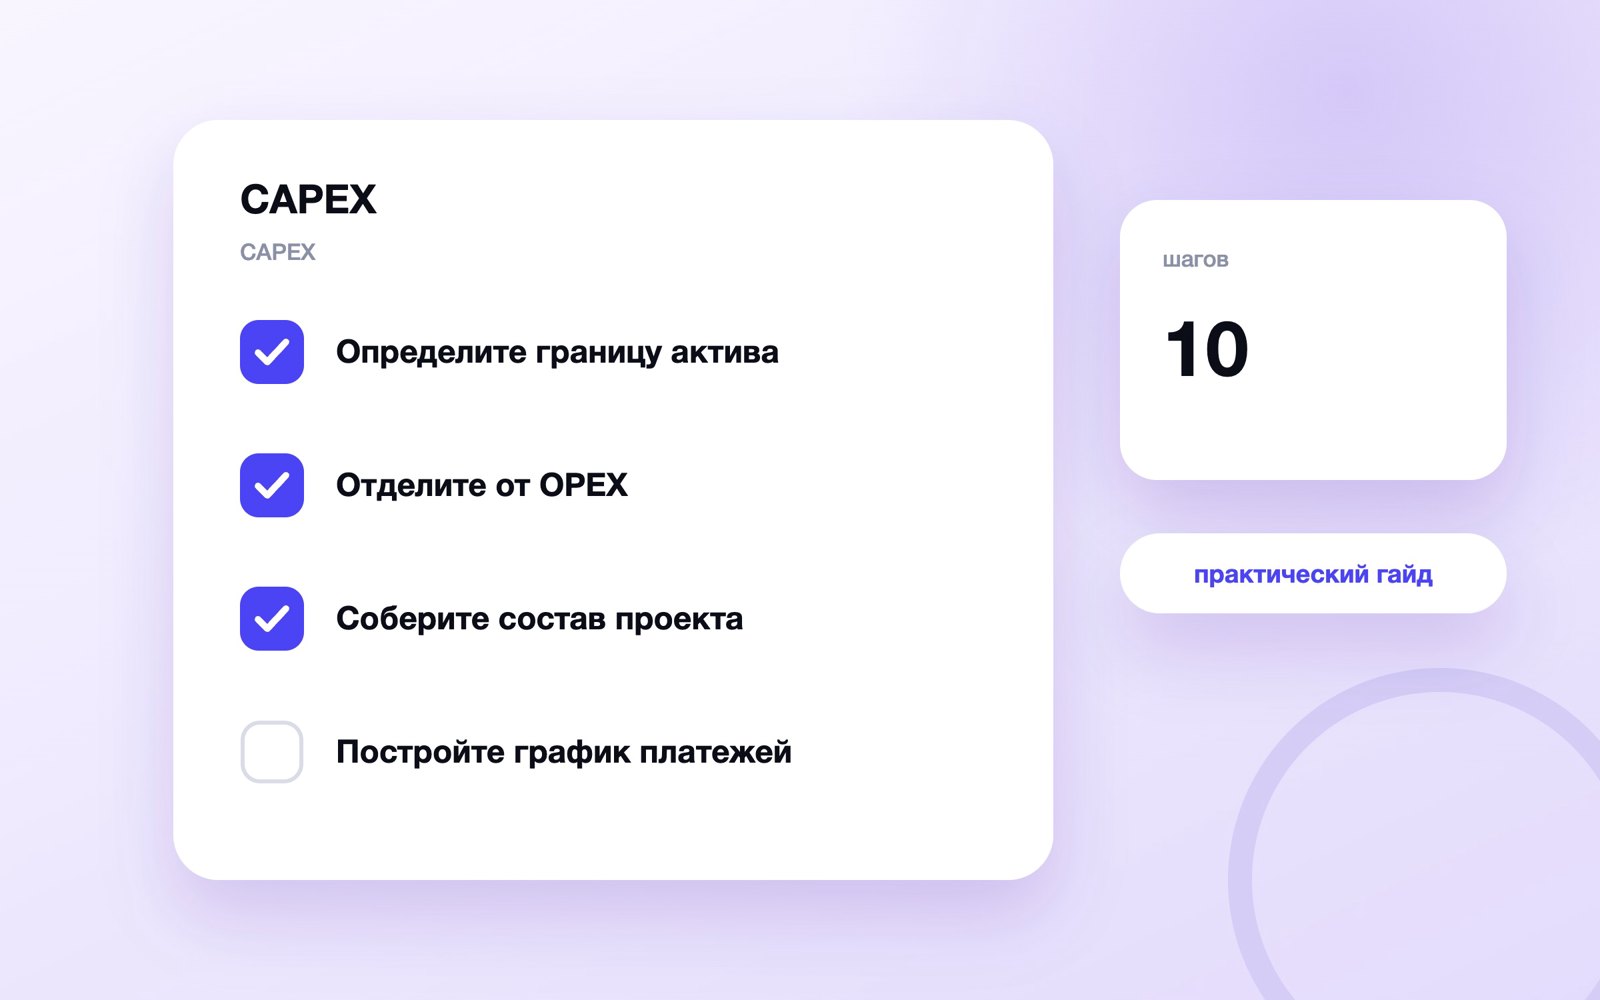
Определите границу актива
Закрепите срок использования, порог суммы и признаки создания будущей выгоды. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Определите границу актива» используйте правило: закрепите срок использования, порог суммы и признаки создания будущей выгоды.
- Свяжите расчёт с формулировкой «CAPEX что это», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «CAPEX что это» на фактах.
В рабочей записи по этапу «Определите границу актива» оставьте три элемента: исходный факт, действие «закрепите срок использования, порог суммы и признаки создания будущей выгоды» и результат проверки «проверьте полноту и сопоставимость периода». Этого достаточно, чтобы другой сотрудник повторил вывод.
Для вопроса «CAPEX что это» зафиксируйте не только итог, но и путь к нему. В записи должны остаться пункт «закрепите срок использования, порог суммы и признаки создания будущей выгоды», использованные данные и решение после проверки «проверьте полноту и сопоставимость периода».
Практический итог для «CAPEX» должен менять конкретное решение. В разделе «Определите границу актива» таким основанием служат пункт «закрепите срок использования, порог суммы и признаки создания будущей выгоды» и проверка «разобрать запрос «CAPEX что это» на фактах».
После этапа «Определите границу актива» продолжите разбор в материале OPEX. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «CAPEX».
Отделите от OPEX
Текущий ремонт и обслуживание обычно относятся к расходам периода, а улучшение ресурса — к инвестициям. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Отделите от OPEX» используйте правило: текущий ремонт и обслуживание обычно относятся к расходам периода, а улучшение ресурса — к инвестициям.
- Свяжите расчёт с формулировкой «капитальные затраты», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «капитальные затраты» на фактах.
Для вопроса «капитальные затраты» зафиксируйте не только итог, но и путь к нему. В записи должны остаться пункт «текущий ремонт и обслуживание обычно относятся к расходам периода, а улучшение ресурса — к инвестициям», использованные данные и решение после проверки «проверьте полноту и сопоставимость периода».
В рабочей записи по этапу «Отделите от OPEX» оставьте три элемента: исходный факт, действие «текущий ремонт и обслуживание обычно относятся к расходам периода, а улучшение ресурса — к инвестициям» и результат проверки «проверьте полноту и сопоставимость периода». Этого достаточно, чтобы другой сотрудник повторил вывод.
Раздел «Отделите от OPEX» завершён, когда правило «текущий ремонт и обслуживание обычно относятся к расходам периода, а улучшение ресурса — к инвестициям» можно повторить без устных пояснений. Ограничение «инвестиции в долгосрочные активы, денежный поток и бюджет проекта» должно быть записано рядом, а не храниться в памяти автора.
После этапа «Отделите от OPEX» продолжите разбор в материале финансовой моделью. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «CAPEX».
Соберите состав проекта
Учтите оборудование, доставку, монтаж, разработку, подготовку площадки и запуск. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Соберите состав проекта» используйте правило: учтите оборудование, доставку, монтаж, разработку, подготовку площадки и запуск.
- Свяжите расчёт с формулировкой «OPEX и CAPEX отличие», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «OPEX и CAPEX отличие» на фактах.
Раздел «Соберите состав проекта» завершён, когда правило «учтите оборудование, доставку, монтаж, разработку, подготовку площадки и запуск» можно повторить без устных пояснений. Ограничение «инвестиции в долгосрочные активы, денежный поток и бюджет проекта» должно быть записано рядом, а не храниться в памяти автора.
Не переносите вывод из раздела «Соберите состав проекта» на соседние задачи автоматически. Сначала подтвердите пункт «учтите оборудование, доставку, монтаж, разработку, подготовку площадки и запуск», затем проверьте ограничение «инвестиции в долгосрочные активы, денежный поток и бюджет проекта».
В рабочей записи по этапу «Соберите состав проекта» оставьте три элемента: исходный факт, действие «учтите оборудование, доставку, монтаж, разработку, подготовку площадки и запуск» и результат проверки «проверьте полноту и сопоставимость периода». Этого достаточно, чтобы другой сотрудник повторил вывод.
После этапа «Соберите состав проекта» продолжите разбор в материале сроком окупаемости. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «CAPEX».
| Проверка | Что зафиксировать | Решение |
|---|---|---|
| Учтите оборудование, доставку, монтаж, разработку, подготовку площадки и запуск. | Источник, период, владелец | Действие и срок |
| Сопоставимость данных | Источник, период, владелец | Действие и срок |
| Причина отклонения | Источник, период, владелец | Действие и срок |
Постройте график платежей
Расположите авансы, этапы и окончательные расчёты по реальным датам. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Постройте график платежей» используйте правило: расположите авансы, этапы и окончательные расчёты по реальным датам.
- Свяжите расчёт с формулировкой «CAPEX примеры», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «CAPEX примеры» на фактах.
Не переносите вывод из раздела «Постройте график платежей» на соседние задачи автоматически. Сначала подтвердите пункт «расположите авансы, этапы и окончательные расчёты по реальным датам», затем проверьте ограничение «инвестиции в долгосрочные активы, денежный поток и бюджет проекта».
Ключевое действие этапа «Постройте график платежей»: «расположите авансы, этапы и окончательные расчёты по реальным датам». Затем отдельно проверьте условие «проверьте полноту и сопоставимость периода» и запишите, изменило ли оно вывод по теме «CAPEX».
После этапа «Постройте график платежей» продолжите разбор в материале отчётом ДДС. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «CAPEX».
Оцените эффект
Свяжите инвестицию с дополнительной мощностью, экономией, выручкой или снижением риска. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Оцените эффект» используйте правило: свяжите инвестицию с дополнительной мощностью, экономией, выручкой или снижением риска.
- Свяжите расчёт с формулировкой «CAPEX что это», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «CAPEX что это» на фактах.
Сравнивая варианты по теме «CAPEX», используйте одинаковые условия. Для этапа «Оцените эффект» отдельно подтвердите пункт «проверьте полноту и сопоставимость периода» и объясните решение по пункту «разобрать запрос «CAPEX что это» на фактах».
Раздел «Оцените эффект» завершён, когда правило «свяжите инвестицию с дополнительной мощностью, экономией, выручкой или снижением риска» можно повторить без устных пояснений. Ограничение «инвестиции в долгосрочные активы, денежный поток и бюджет проекта» должно быть записано рядом, а не храниться в памяти автора.
Для раздела «Оцените эффект» возьмите один реальный пример и сохраните исходные данные. Выполните пункт «свяжите инвестицию с дополнительной мощностью, экономией, выручкой или снижением риска», после чего сопоставьте результат с пунктом «разобрать запрос «CAPEX что это» на фактах».
После этапа «Оцените эффект» продолжите разбор в материале управленческим балансом. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «CAPEX».
Добавьте амортизацию
Распределите стоимость по сроку полезного использования согласно управленческой методике. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Добавьте амортизацию» используйте правило: распределите стоимость по сроку полезного использования согласно управленческой методике.
- Свяжите расчёт с формулировкой «капитальные затраты», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «капитальные затраты» на фактах.
Пограничный случай для темы «капитальные затраты» проверяйте отдельно. Если правило «проверьте полноту и сопоставимость периода» приводит к другому решению, покажите оба варианта и условие выбора между ними.
Не переносите вывод из раздела «Добавьте амортизацию» на соседние задачи автоматически. Сначала подтвердите пункт «распределите стоимость по сроку полезного использования согласно управленческой методике», затем проверьте ограничение «инвестиции в долгосрочные активы, денежный поток и бюджет проекта».
| Проверка | Что зафиксировать | Решение |
|---|---|---|
| Распределите стоимость по сроку полезного использования согласно управленческой методике. | Источник, период, владелец | Действие и срок |
| Сопоставимость данных | Источник, период, владелец | Действие и срок |
| Причина отклонения | Источник, период, владелец | Действие и срок |
Посчитайте окупаемость
Используйте денежные потоки проекта и проверяйте простой и дисконтированный варианты. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Посчитайте окупаемость» используйте правило: используйте денежные потоки проекта и проверяйте простой и дисконтированный варианты.
- Свяжите расчёт с формулировкой «OPEX и CAPEX отличие», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «OPEX и CAPEX отличие» на фактах.
Сравнивая варианты по теме «CAPEX», используйте одинаковые условия. Для этапа «Посчитайте окупаемость» отдельно подтвердите пункт «проверьте полноту и сопоставимость периода» и объясните решение по пункту «разобрать запрос «OPEX и CAPEX отличие» на фактах».
Раздел «Посчитайте окупаемость» завершён, когда правило «используйте денежные потоки проекта и проверяйте простой и дисконтированный варианты» можно повторить без устных пояснений. Ограничение «инвестиции в долгосрочные активы, денежный поток и бюджет проекта» должно быть записано рядом, а не храниться в памяти автора.
Для раздела «Посчитайте окупаемость» возьмите один реальный пример и сохраните исходные данные. Выполните пункт «используйте денежные потоки проекта и проверяйте простой и дисконтированный варианты», после чего сопоставьте результат с пунктом «разобрать запрос «OPEX и CAPEX отличие» на фактах».
Сделайте сценарии
Измените срок запуска, бюджет, загрузку, цену и стоимость обслуживания. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Сделайте сценарии» используйте правило: измените срок запуска, бюджет, загрузку, цену и стоимость обслуживания.
- Свяжите расчёт с формулировкой «CAPEX примеры», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «CAPEX примеры» на фактах.
Для раздела «Сделайте сценарии» возьмите один реальный пример и сохраните исходные данные. Выполните пункт «измените срок запуска, бюджет, загрузку, цену и стоимость обслуживания», после чего сопоставьте результат с пунктом «разобрать запрос «CAPEX примеры» на фактах».
До изменения сохраните исходное значение для этапа «Сделайте сценарии». После действия «измените срок запуска, бюджет, загрузку, цену и стоимость обслуживания» повторите измерение в тех же условиях и отдельно отметьте влияние пункта «инвестиции в долгосрочные активы, денежный поток и бюджет проекта».
Результат раздела «Сделайте сценарии» нельзя подтверждать одним удобным примером. Проверьте правило «измените срок запуска, бюджет, загрузку, цену и стоимость обслуживания» на обычном случае и на ситуации, где действует ограничение «инвестиции в долгосрочные активы, денежный поток и бюджет проекта».
Установите контроль
Назначьте этапы, лимиты, владельца и правило повторного согласования перерасхода. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Установите контроль» используйте правило: назначьте этапы, лимиты, владельца и правило повторного согласования перерасхода.
- Свяжите расчёт с формулировкой «CAPEX что это», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «CAPEX что это» на фактах.
Результат раздела «Установите контроль» нельзя подтверждать одним удобным примером. Проверьте правило «назначьте этапы, лимиты, владельца и правило повторного согласования перерасхода» на обычном случае и на ситуации, где действует ограничение «инвестиции в долгосрочные активы, денежный поток и бюджет проекта».
На этапе «Установите контроль» не меняйте несколько условий одновременно. Сначала выполните пункт «назначьте этапы, лимиты, владельца и правило повторного согласования перерасхода», оцените результат и только затем переходите к пункту «разобрать запрос «CAPEX что это» на фактах».
Для раздела «Установите контроль» возьмите один реальный пример и сохраните исходные данные. Выполните пункт «назначьте этапы, лимиты, владельца и правило повторного согласования перерасхода», после чего сопоставьте результат с пунктом «разобрать запрос «CAPEX что это» на фактах».
| Проверка | Что зафиксировать | Решение |
|---|---|---|
| Назначьте этапы, лимиты, владельца и правило повторного согласования перерасхода. | Источник, период, владелец | Действие и срок |
| Сопоставимость данных | Источник, период, владелец | Действие и срок |
| Причина отклонения | Источник, период, владелец | Действие и срок |
Проверьте после запуска
Сравните фактические вложения и эффект с бизнес-кейсом и сохраните причины отклонений. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Проверьте после запуска» используйте правило: сравните фактические вложения и эффект с бизнес-кейсом и сохраните причины отклонений.
- Свяжите расчёт с формулировкой «капитальные затраты», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «капитальные затраты» на фактах.
Раздел «Проверьте после запуска» завершён, когда правило «сравните фактические вложения и эффект с бизнес-кейсом и сохраните причины отклонений» можно повторить без устных пояснений. Ограничение «инвестиции в долгосрочные активы, денежный поток и бюджет проекта» должно быть записано рядом, а не храниться в памяти автора.
Сравнивая варианты по теме «CAPEX», используйте одинаковые условия. Для этапа «Проверьте после запуска» отдельно подтвердите пункт «проверьте полноту и сопоставимость периода» и объясните решение по пункту «разобрать запрос «капитальные затраты» на фактах».
Итоговый чек-лист
- Закрепите срок использования, порог суммы и признаки создания будущей выгоды.
- Текущий ремонт и обслуживание обычно относятся к расходам периода, а улучшение ресурса — к инвестициям.
- Учтите оборудование, доставку, монтаж, разработку, подготовку площадки и запуск.
- Расположите авансы, этапы и окончательные расчёты по реальным датам.
- Свяжите инвестицию с дополнительной мощностью, экономией, выручкой или снижением риска.
- Распределите стоимость по сроку полезного использования согласно управленческой методике.
- Используйте денежные потоки проекта и проверяйте простой и дисконтированный варианты.
- Измените срок запуска, бюджет, загрузку, цену и стоимость обслуживания.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Что такое CAPEX?
Это вложения в приобретение, создание или существенное улучшение активов, которые будут приносить пользу дольше одного периода. Например, покупка оборудования, строительство или крупная модернизация.
В чём отличие CAPEX от OPEX?
CAPEX формирует долгосрочный актив, а OPEX обеспечивает текущую работу. Покупка сервера может быть CAPEX, тогда как аренда облачной мощности обычно относится к OPEX.
Какие расходы нельзя автоматически считать CAPEX?
Не каждый крупный платёж является капитальным: важны срок полезности и создание будущей выгоды, а не размер суммы. Обычный ремонт, подписка или текущее обслуживание чаще остаются операционными расходами.
Читайте дальше
-
 AARRR-метрики: пиратская воронка продукта от привлечения до выручки
AARRR — модель продуктовой воронки из пяти этапов: привлечение, активация, удержание, рекомендация и выручка. Она…
-
 OPEX: какие расходы относятся к операционным и как их планировать
OPEX — текущие расходы на обычную деятельность: персонал, аренду, сервисы, поддержку, продажи и управление. Их…
-
 EBITDA простыми словами: формула, расчёт и ограничения
EBITDA — прибыль до процентов, налога на прибыль и амортизации. Показатель приближённо описывает результат…