OPEX: какие расходы относятся к операционным и как их планировать
OPEX — текущие расходы на обычную деятельность: персонал, аренду, сервисы, поддержку, продажи и управление. Их планируют по драйверам и центрам ответственности; конкретная бухгалтерская классификация может отличаться от управленческой.

В этой статье
Коротко. OPEX — текущие расходы на обычную деятельность: персонал, аренду, сервисы, поддержку, продажи и управление. Их планируют по драйверам и центрам ответственности; конкретная бухгалтерская классификация может отличаться от управленческой.
Разберём тему «OPEX» как управленческий инструмент: определим границы, подготовим данные, выполним расчёт и свяжем вывод с решением.
Сразу отделите текущие расходы от инвестиций: капитальные затраты (CAPEX) создают или улучшают долгосрочный актив, поэтому их планируют и оценивают отдельно от OPEX. Критерии признания и примеры таких вложений собраны в разборе CAPEX и капитальных затрат.
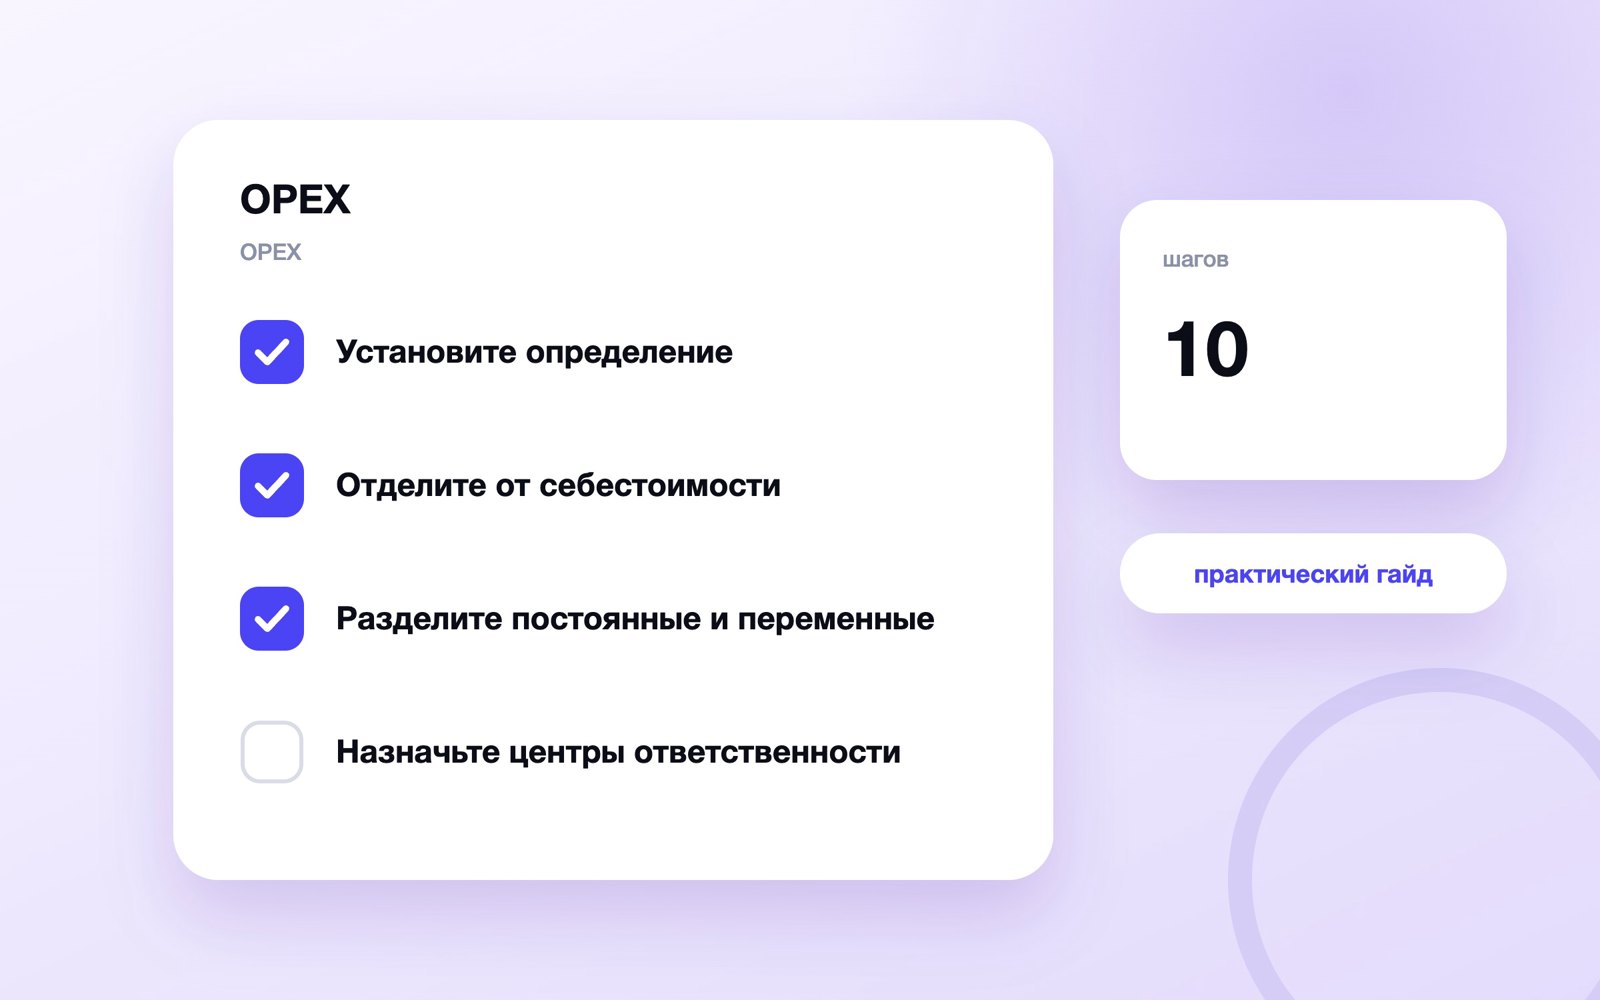
Установите определение
Зафиксируйте, какие текущие расходы компания относит к OPEX для управленческого анализа. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Установите определение» используйте правило: зафиксируйте, какие текущие расходы компания относит к OPEX для управленческого анализа.
- Свяжите расчёт с формулировкой «OPEX что это», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «OPEX что это» на фактах.
Ключевое действие этапа «Установите определение»: «зафиксируйте, какие текущие расходы компания относит к OPEX для управленческого анализа». Затем отдельно проверьте условие «проверьте полноту и сопоставимость периода» и запишите, изменило ли оно вывод по теме «OPEX».
Практический итог для «OPEX» должен менять конкретное решение. В разделе «Установите определение» таким основанием служат пункт «зафиксируйте, какие текущие расходы компания относит к OPEX для управленческого анализа» и проверка «разобрать запрос «OPEX что это» на фактах».
Результат раздела «Установите определение» нельзя подтверждать одним удобным примером. Проверьте правило «зафиксируйте, какие текущие расходы компания относит к OPEX для управленческого анализа» на обычном случае и на ситуации, где действует ограничение «текущие операционные расходы, классификация и бюджетирование».
После этапа «Установите определение» продолжите разбор в материале БДР. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «OPEX».
Отделите от себестоимости
Решите, показывать ли прямые производственные затраты отдельно от операционных расходов. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Отделите от себестоимости» используйте правило: решите, показывать ли прямые производственные затраты отдельно от операционных расходов.
- Свяжите расчёт с формулировкой «операционные расходы», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «операционные расходы» на фактах.
Для раздела «Отделите от себестоимости» возьмите один реальный пример и сохраните исходные данные. Выполните пункт «решите, показывать ли прямые производственные затраты отдельно от операционных расходов», после чего сопоставьте результат с пунктом «разобрать запрос «операционные расходы» на фактах».
Не переносите вывод из раздела «Отделите от себестоимости» на соседние задачи автоматически. Сначала подтвердите пункт «решите, показывать ли прямые производственные затраты отдельно от операционных расходов», затем проверьте ограничение «текущие операционные расходы, классификация и бюджетирование».
После этапа «Отделите от себестоимости» продолжите разбор в материале операционной прибылью. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «OPEX».
Разделите постоянные и переменные
Свяжите изменяемые статьи с объёмом, а фиксированные — с периодом и мощностью. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Разделите постоянные и переменные» используйте правило: свяжите изменяемые статьи с объёмом, а фиксированные — с периодом и мощностью.
- Свяжите расчёт с формулировкой «OPEX и CAPEX», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «OPEX и CAPEX» на фактах.
Раздел «Разделите постоянные и переменные» завершён, когда правило «свяжите изменяемые статьи с объёмом, а фиксированные — с периодом и мощностью» можно повторить без устных пояснений. Ограничение «текущие операционные расходы, классификация и бюджетирование» должно быть записано рядом, а не храниться в памяти автора.
Не переносите вывод из раздела «Разделите постоянные и переменные» на соседние задачи автоматически. Сначала подтвердите пункт «свяжите изменяемые статьи с объёмом, а фиксированные — с периодом и мощностью», затем проверьте ограничение «текущие операционные расходы, классификация и бюджетирование».
После этапа «Разделите постоянные и переменные» продолжите разбор в материале точкой безубыточности. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «OPEX».
| Проверка | Что зафиксировать | Решение |
|---|---|---|
| Свяжите изменяемые статьи с объёмом, а фиксированные — с периодом и мощностью. | Источник, период, владелец | Действие и срок |
| Сопоставимость данных | Источник, период, владелец | Действие и срок |
| Причина отклонения | Источник, период, владелец | Действие и срок |
Назначьте центры ответственности
Укажите владельца бюджета, назначение и источник данных для каждой статьи. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Назначьте центры ответственности» используйте правило: укажите владельца бюджета, назначение и источник данных для каждой статьи.
- Свяжите расчёт с формулировкой «OPEX затраты», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «OPEX затраты» на фактах.
До изменения сохраните исходное значение для этапа «Назначьте центры ответственности». После действия «укажите владельца бюджета, назначение и источник данных для каждой статьи» повторите измерение в тех же условиях и отдельно отметьте влияние пункта «текущие операционные расходы, классификация и бюджетирование».
На этапе «Назначьте центры ответственности» не меняйте несколько условий одновременно. Сначала выполните пункт «укажите владельца бюджета, назначение и источник данных для каждой статьи», оцените результат и только затем переходите к пункту «разобрать запрос «OPEX затраты» на фактах».
Результат раздела «Назначьте центры ответственности» нельзя подтверждать одним удобным примером. Проверьте правило «укажите владельца бюджета, назначение и источник данных для каждой статьи» на обычном случае и на ситуации, где действует ограничение «текущие операционные расходы, классификация и бюджетирование».
После этапа «Назначьте центры ответственности» продолжите разбор в материале маркетинговым бюджетом. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «OPEX».
Планируйте по драйверам
Считайте людей, площади, лицензии, кампании и операции вместо процента от прошлых расходов. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Планируйте по драйверам» используйте правило: считайте людей, площади, лицензии, кампании и операции вместо процента от прошлых расходов.
- Свяжите расчёт с формулировкой «OPEX что это», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «OPEX что это» на фактах.
Сравнивая варианты по теме «OPEX», используйте одинаковые условия. Для этапа «Планируйте по драйверам» отдельно подтвердите пункт «проверьте полноту и сопоставимость периода» и объясните решение по пункту «разобрать запрос «OPEX что это» на фактах».
Практический итог для «OPEX» должен менять конкретное решение. В разделе «Планируйте по драйверам» таким основанием служат пункт «считайте людей, площади, лицензии, кампании и операции вместо процента от прошлых расходов» и проверка «разобрать запрос «OPEX что это» на фактах».
После этапа «Планируйте по драйверам» продолжите разбор в материале управленческим учётом. Он раскрывает соседнюю задачу отдельно и сохраняет границу темы «OPEX».
Учтите обязательства
Отделите договорные платежи, управляемые расходы и резерв на неопределённость. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Учтите обязательства» используйте правило: отделите договорные платежи, управляемые расходы и резерв на неопределённость.
- Свяжите расчёт с формулировкой «операционные расходы», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «операционные расходы» на фактах.
Результат раздела «Учтите обязательства» нельзя подтверждать одним удобным примером. Проверьте правило «отделите договорные платежи, управляемые расходы и резерв на неопределённость» на обычном случае и на ситуации, где действует ограничение «текущие операционные расходы, классификация и бюджетирование».
Практический итог для «OPEX» должен менять конкретное решение. В разделе «Учтите обязательства» таким основанием служат пункт «отделите договорные платежи, управляемые расходы и резерв на неопределённость» и проверка «разобрать запрос «операционные расходы» на фактах».
Раздел «Учтите обязательства» завершён, когда правило «отделите договорные платежи, управляемые расходы и резерв на неопределённость» можно повторить без устных пояснений. Ограничение «текущие операционные расходы, классификация и бюджетирование» должно быть записано рядом, а не храниться в памяти автора.
| Проверка | Что зафиксировать | Решение |
|---|---|---|
| Отделите договорные платежи, управляемые расходы и резерв на неопределённость. | Источник, период, владелец | Действие и срок |
| Сопоставимость данных | Источник, период, владелец | Действие и срок |
| Причина отклонения | Источник, период, владелец | Действие и срок |
Сравните план и факт
Разложите отклонение на цену, количество, сроки и изменение объёма деятельности. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Сравните план и факт» используйте правило: разложите отклонение на цену, количество, сроки и изменение объёма деятельности.
- Свяжите расчёт с формулировкой «OPEX и CAPEX», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «OPEX и CAPEX» на фактах.
В рабочей записи по этапу «Сравните план и факт» оставьте три элемента: исходный факт, действие «разложите отклонение на цену, количество, сроки и изменение объёма деятельности» и результат проверки «проверьте полноту и сопоставимость периода». Этого достаточно, чтобы другой сотрудник повторил вывод.
Пограничный случай для темы «OPEX и CAPEX» проверяйте отдельно. Если правило «проверьте полноту и сопоставимость периода» приводит к другому решению, покажите оба варианта и условие выбора между ними.
Не переносите вывод из раздела «Сравните план и факт» на соседние задачи автоматически. Сначала подтвердите пункт «разложите отклонение на цену, количество, сроки и изменение объёма деятельности», затем проверьте ограничение «текущие операционные расходы, классификация и бюджетирование».
Проверьте сокращение
Оценивайте влияние экономии на выручку, качество, риск и будущие затраты. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Проверьте сокращение» используйте правило: оценивайте влияние экономии на выручку, качество, риск и будущие затраты.
- Свяжите расчёт с формулировкой «OPEX затраты», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «OPEX затраты» на фактах.
До изменения сохраните исходное значение для этапа «Проверьте сокращение». После действия «оценивайте влияние экономии на выручку, качество, риск и будущие затраты» повторите измерение в тех же условиях и отдельно отметьте влияние пункта «текущие операционные расходы, классификация и бюджетирование».
Результат раздела «Проверьте сокращение» нельзя подтверждать одним удобным примером. Проверьте правило «оценивайте влияние экономии на выручку, качество, риск и будущие затраты» на обычном случае и на ситуации, где действует ограничение «текущие операционные расходы, классификация и бюджетирование».
Свяжите с прибылью
Покажите, как изменение OPEX влияет на операционную прибыль и точку безубыточности. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Свяжите с прибылью» используйте правило: покажите, как изменение OPEX влияет на операционную прибыль и точку безубыточности.
- Свяжите расчёт с формулировкой «OPEX что это», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «OPEX что это» на фактах.
Ключевое действие этапа «Свяжите с прибылью»: «покажите, как изменение OPEX влияет на операционную прибыль и точку безубыточности». Затем отдельно проверьте условие «проверьте полноту и сопоставимость периода» и запишите, изменило ли оно вывод по теме «OPEX».
Пограничный случай для темы «OPEX что это» проверяйте отдельно. Если правило «проверьте полноту и сопоставимость периода» приводит к другому решению, покажите оба варианта и условие выбора между ними.
Результат раздела «Свяжите с прибылью» нельзя подтверждать одним удобным примером. Проверьте правило «покажите, как изменение OPEX влияет на операционную прибыль и точку безубыточности» на обычном случае и на ситуации, где действует ограничение «текущие операционные расходы, классификация и бюджетирование».
| Проверка | Что зафиксировать | Решение |
|---|---|---|
| Покажите, как изменение OPEX влияет на операционную прибыль и точку безубыточности. | Источник, период, владелец | Действие и срок |
| Сопоставимость данных | Источник, период, владелец | Действие и срок |
| Причина отклонения | Источник, период, владелец | Действие и срок |
Обновляйте классификацию
Пересматривайте правила после запуска направления, найма или крупного договора. Зафиксируйте период, единицу анализа и правило признания до работы с цифрами, иначе одинаковая строка будет означать разные вещи для финансов, продаж и руководителя.
- Для этапа «Обновляйте классификацию» используйте правило: пересматривайте правила после запуска направления, найма или крупного договора.
- Свяжите расчёт с формулировкой «операционные расходы», не подменяя её соседним показателем.
- Сохраните основание для вывода: проверьте полноту и сопоставимость периода.
- Проверьте границу метода: разобрать запрос «операционные расходы» на фактах.
Сравнивая варианты по теме «OPEX», используйте одинаковые условия. Для этапа «Обновляйте классификацию» отдельно подтвердите пункт «проверьте полноту и сопоставимость периода» и объясните решение по пункту «разобрать запрос «операционные расходы» на фактах».
В рабочей записи по этапу «Обновляйте классификацию» оставьте три элемента: исходный факт, действие «пересматривайте правила после запуска направления, найма или крупного договора» и результат проверки «проверьте полноту и сопоставимость периода». Этого достаточно, чтобы другой сотрудник повторил вывод.
Не переносите вывод из раздела «Обновляйте классификацию» на соседние задачи автоматически. Сначала подтвердите пункт «пересматривайте правила после запуска направления, найма или крупного договора», затем проверьте ограничение «текущие операционные расходы, классификация и бюджетирование».
Итоговый чек-лист
- Зафиксируйте, какие текущие расходы компания относит к OPEX для управленческого анализа.
- Решите, показывать ли прямые производственные затраты отдельно от операционных расходов.
- Свяжите изменяемые статьи с объёмом, а фиксированные — с периодом и мощностью.
- Укажите владельца бюджета, назначение и источник данных для каждой статьи.
- Считайте людей, площади, лицензии, кампании и операции вместо процента от прошлых расходов.
- Отделите договорные платежи, управляемые расходы и резерв на неопределённость.
- Разложите отклонение на цену, количество, сроки и изменение объёма деятельности.
- Оценивайте влияние экономии на выручку, качество, риск и будущие затраты.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Что такое OPEX?
Это текущие расходы на обычную работу бизнеса: аренду, зарплаты, сервисы, коммунальные услуги, обслуживание и другие повторяющиеся затраты. Конкретная классификация зависит от управленческой модели компании.
Чем OPEX отличается от CAPEX?
OPEX поддерживает текущую деятельность и обычно относится к периоду, а CAPEX создаёт или улучшает долгосрочный актив. Оплата сервиса по подписке чаще относится к OPEX, покупка собственного оборудования — к CAPEX.
Как планировать операционные расходы?
Разделите их на обязательные, зависящие от объёма и управляемые, назначьте драйвер каждой статьи и сравнивайте план с фактом. Разовый платёж не следует механически продолжать на все будущие месяцы.
Читайте дальше
-
 Telemetr: как анализировать Telegram-каналы перед рекламой
Telemetr — практическая система, в которой канал оценивается не по числу подписчиков, а по динамике, охвату…
-
 Управление портфелем проектов: отбор, баланс и приоритеты
Управление портфелем проектов — практическая система, в которой организация выбирает и останавливает проекты по…
-
 Управление стоимостью проекта: бюджет, факт и прогноз
Управление стоимостью проекта — практическая система, в которой оценки и бюджет связаны с объёмом работ, а факт…