ROA: как считать рентабельность активов
Как рассчитать ROA по отчётности, выбрать прибыль и средние активы, прочитать результат, сравнить периоды и не перепутать его с ROI и ROE.

В этой статье
Коротко. ROA показывает, сколько прибыли бизнес получил относительно активов, задействованных в работе. Коэффициент связывает отчёт о финансовых результатах и баланс: в числителе стоит прибыль за период, в знаменателе — база активов. Простая формула не отменяет аналитической работы: нужно согласовать период, выбрать вариант прибыли и не сравнивать компании с разной экономикой.
Материал посвящён доходности активов компании и интерпретации ROA. Доходность отдельной инвестиции, капитала собственников и маркетинговых расходов — это ROI, ROE и ROMI; здесь они нужны только для разграничения.
Разберите смысл показателя до формулы
Активы — это ресурсы, контролируемые компанией: деньги, запасы, дебиторская задолженность, оборудование, права и другие позиции баланса. ROA отвечает не на вопрос «сколько денег лежит на счёте», а на вопрос об эффективности всей признанной ресурсной базы.
Практический шаг. Сформулируйте цель расчёта: динамика одной компании, сравнение подразделений или ориентир по отрасли. От цели зависят период, корректировки и допустимые сопоставления.
| Элемент | Базовый выбор | Проверка |
|---|---|---|
| Числитель | Чистая прибыль | Один период |
| Знаменатель | Средние активы | Несколько дат |
| Масштаб | Проценты | Единая валюта |
| Источник | Отчётность | Версия и дата |
Используйте базовую формулу осознанно
В базовом виде ROA равен прибыли за период, делённой на среднюю величину активов, умноженной на сто процентов. Само название «прибыль» недостаточно: чистая и операционная прибыль отражают разные уровни результата.
Практический шаг. Подпишите числитель прямо в расчёте. Если используете чистую прибыль, не называйте рядом показатель операционным ROA; если меняете подход, пересчитайте историю.
Берите средние, а не только конечные активы
Прибыль накапливается за весь период, а баланс показывает состояние на дату. Деление годовой прибыли на активы последнего дня может исказить результат после крупной покупки, продажи или сезонного накопления запасов.
Практический шаг. Минимальный вариант — среднее активов на начало и конец периода. При заметной сезонности полезнее среднемесячная или среднеквартальная база, рассчитанная одинаково во всех периодах.
Согласуйте длительность периода
Месячная прибыль и среднегодовые активы несопоставимы без приведения. Механическое умножение одного месяца на двенадцать допустимо лишь как сценарная оценка и особенно опасно в сезонном бизнесе.
Практический шаг. Укажите даты в заголовке таблицы. Год к году сравнивайте одинаковую длительность; промежуточный коэффициент помечайте как неаудированную управленческую оценку, если это так.
Выберите вариант прибыли
Чистая прибыль учитывает проценты и налоги и удобна для общего результата компании. Операционная прибыль ближе к работе активов до структуры финансирования, но требует единого определения; смешивать варианты между компаниями нельзя.
Практический шаг. Создайте словарь показателя: строка отчётности, корректировки, валюта и ответственное лицо. Рядом храните альтернативный расчёт только с явной подписью.
Соберите данные из двух форм отчётности
Числитель берётся из отчёта о финансовых результатах, знаменатель — из баланса на несколько дат. Управленческие формы могут отличаться от бухгалтерских классификацией, поэтому случайная смесь создаёт необъяснимый коэффициент.
Практический шаг. Запишите источник каждой ячейки и единицу измерения. Тысячи рублей в одной форме и рубли в другой дадут ошибку в тысячу раз, которую процентный формат визуально не исправит.
| Данные примера | Значение | Роль |
|---|---|---|
| Прибыль | 12 млн ₽ | Числитель |
| Активы на начало | 140 млн ₽ | Первая точка |
| Активы на конец | 160 млн ₽ | Вторая точка |
| ROA | 8% | Результат |
Посчитайте учебный пример
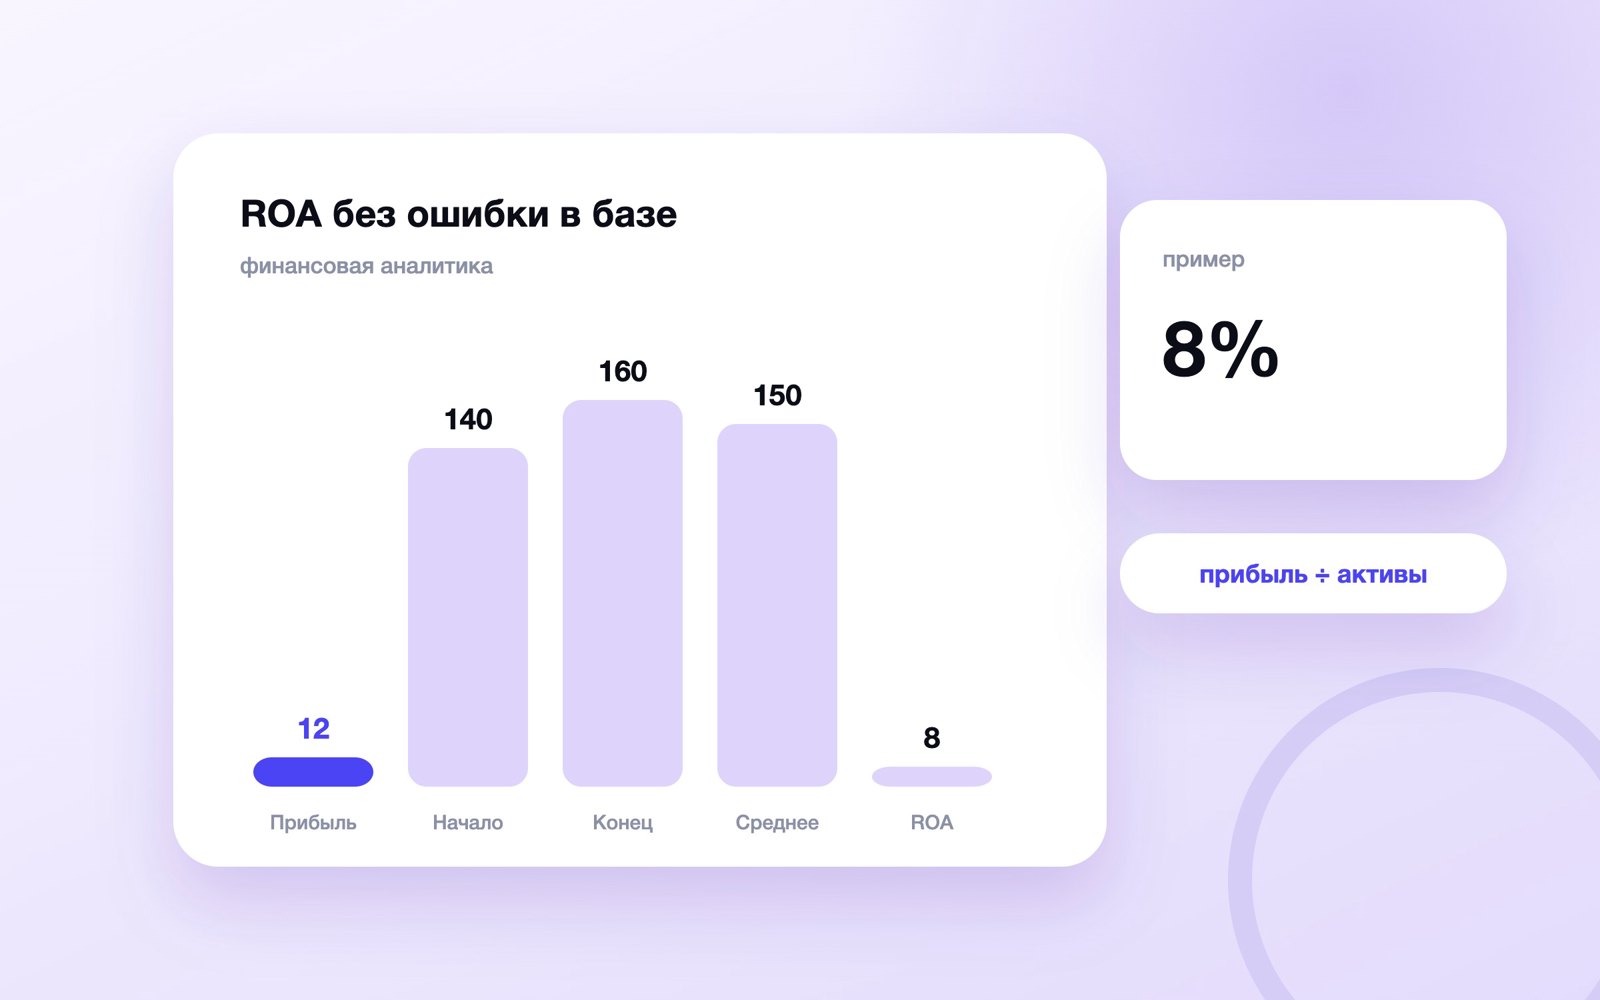
Допустим, чистая прибыль за год — 12 млн рублей, активы на начало — 140 млн, на конец — 160 млн. Средние активы равны 150 млн, а ROA — 8%. Это означает восемь рублей чистой прибыли на сто рублей средней балансовой базы за выбранный год.
Практический шаг. Сохраните промежуточный расчёт: (140 + 160) / 2 = 150; 12 / 150 × 100% = 8%. Не переносите это значение как норматив на другой бизнес.
Читайте знак и динамику, а не ярлык
Положительный ROA означает прибыль в выбранном определении, отрицательный — убыток. Рост может быть хорошим сигналом, но иногда возникает из продажи активов, разовой прибыли или недоинвестирования.
Практический шаг. Разложите изменение на прибыль и базу активов. В комментарии назовите события периода, а вывод подтвердите денежным потоком, оборотом и операционными показателями.
Сравнивайте только сопоставимые модели
Производство, банк, торговая сеть и цифровой сервис имеют разную капиталоёмкость и правила баланса. Высокий коэффициент компании с малой признанной базой не доказывает лучшего управления по сравнению с инфраструктурным бизнесом.
Практический шаг. Выбирайте близкую отрасль, модель владения, масштаб и стандарт отчётности. Медиану группы используйте как контекст, а не универсальную цель.
Учтите аренду и модель владения
Две компании могут пользоваться одинаковыми помещениями и оборудованием, но одна владеет ими, а другая арендует. Отражение права пользования и обязательств зависит от применяемой отчётности, поэтому база активов различается.
Практический шаг. Перед сравнением прочитайте учётную политику и примечания. Если корректируете аренду, сделайте одинаковую корректировку числителя и знаменателя и покажите исходный ROA рядом.
Отмечайте обесценение и переоценку
Списание актива уменьшает прибыль периода и балансовую базу, а переоценка меняет знаменатель без соответствующей выручки. Следующий год может показать механический рост ROA на уменьшившейся базе.
Практический шаг. В аналитической записке выделите крупные неденежные события и покажите опубликованный показатель до управленческой версии. Не удаляйте неудобную корректировку без объяснения.
| Показатель | Знаменатель | Вопрос |
|---|---|---|
| ROA | Активы | Как работает ресурсная база? |
| ROE | Собственный капитал | Что получает капитал? |
| ROI | Инвестиция | Окупается ли проект? |
| ROMI | Маркетинговые вложения | Окупается ли маркетинг? |
Следите за приобретениями и продажами
Купленный в конце года актив почти не успевает создать годовую прибыль, но входит в конечный баланс. Проданный актив, наоборот, мог работать большую часть периода и дать разовый финансовый результат.
Практический шаг. При существенных сделках используйте более частые точки средней базы и отдельный мост изменений. Для оценки инвестиционного решения ROA всей компании не заменяет проектную модель.
Не путайте ROA с ROE
ROE делит прибыль на собственный капитал и чувствителен к финансовому рычагу. Компания может повысить ROE за счёт долга, тогда как ROA меняется иначе; два коэффициента отвечают разным заинтересованным сторонам.
Практический шаг. Показывайте их рядом только с определениями знаменателей и долговой нагрузкой. Не заменяйте один другим из-за более красивого процента.
Не называйте ROA показателем ROI
ROI обычно относится к конкретной инвестиции и её затратам, а ROA — ко всей балансовой базе компании. Выбор границ проекта способен сильно менять ROI, тогда как ROA опирается на отчётный контур.
Практический шаг. Если обсуждаете рекламное размещение, продуктовый запуск или оборудование, сначала определите отдельный денежный поток. Общий ROA оставьте показателем бизнеса.
Свяжите ROA с оборачиваемостью и маржой
При определённых согласованных показателях доходность активов можно рассматривать через прибыльность продаж и оборот активов. Это помогает понять, коэффициент изменился из-за маржи или способности активов создавать выручку.
Практический шаг. Не смешивайте чистую маржу с несовместимой версией оборота без пояснения. Постройте мост: цена, объём, расходы, запасы, дебиторка и основные средства.
Поставьте контроль качества расчёта
Ошибка часто рождается не в формуле, а в выгрузке: задвоенная компания, пропущенная дата, разные валюты или прибыль до закрытия периода. Красивый дашборд скрывает проблему лучше простой таблицы.
Практический шаг. Добавьте проверки баланса, единиц, периода, пустых значений и версии данных. Зафиксируйте дату обновления и запретите ручную замену одной цифры без журнала.
| Искажение | Что происходит | Что сделать |
|---|---|---|
| Сезонность | Конечная дата нетипична | Больше точек |
| Покупка актива | База появилась поздно | Помесячное среднее |
| Обесценение | Падает прибыль и база | Раскрыть событие |
| Разная аренда | Модели несопоставимы | Читать политику |
Превратите коэффициент в управленческий вопрос
Цель не «повысить ROA любой ценой». Распродажа запасов, отказ от обслуживания и остановка инвестиций могут временно улучшить число, одновременно разрушая будущую способность зарабатывать.
Практический шаг. Для низкого ROA сформулируйте гипотезу: простаивает оборудование, растёт дебиторка, упала маржа или актив ещё выходит на мощность. Назначьте операционный показатель и срок проверки.
Оформите карточку методики
Рядом с результатом храните краткую карточку: вариант прибыли, способ усреднения активов, даты, валюта, стандарт отчётности и перечень корректировок. Без неё одинаковая подпись ROA может скрывать разные вычисления. Укажите также дату выгрузки.
Контрольный список перед применением
Для первого расчёта ROA возьмите один закрытый период и сверенные строки баланса и отчёта о прибыли. Если показатель изменился, отдельно разберите прибыль и величину активов: одинаковый ROA может скрывать совершенно разные причины.
Практическая работа: ROA
Для темы «ROA» ниже собрана прикладная проверка. Каждый шаг «U545» использует исходные данные статьи, фиксирует решение «Разберите смысл показателя до формулы» и передаёт подтверждённый результат к пункту «Используйте базовую формулу осознанно».
Разберите смысл показателя до формулы: практическая проверка
Раздел «Разберите смысл показателя до формулы» лучше начинать с контрольной точки. Аналитик берёт объект «рабочий сценарий «ROA»» и до любых действий собирает исходное значение для пункта «Разберите смысл показателя до формулы», источник и время проверки. Затем выполняется один проход, а исходное состояние остаётся в документе «карточка применения «ROA»». Для аудитории «читатель материала «ROA»» удачный итог формулируется заранее: подтверждённый переход от «Разберите смысл показателя до формулы» к «Используйте базовую формулу осознанно». Если появляется риск «решение по «Разберите смысл показателя до формулы» без сопоставимой контрольной точки», эксперимент останавливают. Переход к «Используйте базовую формулу осознанно» разрешён только после повторения результата другим сотрудником.
Используйте базовую формулу осознанно: практическая проверка
Практику «Используйте базовую формулу осознанно» удобно проверить на одном реальном примере, не затрагивая весь процесс «ROA». Ответственный — аналитик; предмет проверки — рабочий сценарий «ROA». В карточку «карточка применения «ROA»» он заносит исходное значение для пункта «Используйте базовую формулу осознанно», источник и время проверки, время и роль тестового аккаунта. Нужный эффект описывается словами «подтверждённый переход от «Используйте базовую формулу осознанно» к «Берите средние, а не только конечные активы»», чтобы его нельзя было заменить субъективным впечатлением. Условие остановки — результат «Используйте базовую формулу осознанно» нельзя повторить на исходных данных. После него возвращают прежнее состояние, разбирают риск «решение по «Используйте базовую формулу осознанно» без сопоставимой контрольной точки» и лишь потом открывают раздел «Берите средние, а не только конечные активы».
Берите средние, а не только конечные активы: практическая проверка
Для шага «Берите средние, а не только конечные активы» составьте короткий протокол из трёх частей: что было до изменения, какое одно действие выполнил аналитик, что увидела аудитория «читатель материала «ROA»». Доказательствами служат исходное значение для пункта «Берите средние, а не только конечные активы», источник и время проверки. Протокол хранится как «карточка применения «ROA»», а не в личной переписке исполнителя. Результат считается подтверждённым, когда получено «подтверждённый переход от «Берите средние, а не только конечные активы» к «Согласуйте длительность периода»» и второй проверяющий воспроизвёл тот же путь. Сигнал «результат «Берите средние, а не только конечные активы» нельзя повторить на исходных данных» означает, что к теме «Согласуйте длительность периода» переходить рано.
Согласуйте длительность периода: практическая проверка
Пограничный случай для «Согласуйте длительность периода» проверяют отдельно от обычного сценария. На объекте «рабочий сценарий «ROA»» роль «аналитик» сначала подтверждает исходное значение для пункта «Согласуйте длительность периода», источник и время проверки, после чего меняет ровно одно условие. Наблюдение сверяют с ожидаемым итогом «подтверждённый переход от «Согласуйте длительность периода» к «Выберите вариант прибыли»». Особое внимание уделяют риску «решение по «Согласуйте длительность периода» без сопоставимой контрольной точки»: его нельзя прятать внутри среднего показателя или общего вывода. Все расхождения попадают в «карточка применения «ROA»». Раздел «Выберите вариант прибыли» начинается только с версии, которая прошла такую сверку.
Выберите вариант прибыли: практическая проверка
Чтобы пункт «Выберите вариант прибыли» не остался теорией, назначьте владельца — аналитик — и объект «рабочий сценарий «ROA»». Владелец готовит исходное значение для пункта «Выберите вариант прибыли», источник и время проверки, ставит дату опыта и описывает результат понятным для группы «читатель материала «ROA»» языком. Формула успеха здесь не абстрактна: подтверждённый переход от «Выберите вариант прибыли» к «Соберите данные из двух форм отчётности». Если вместо неё фиксируется «результат «Выберите вариант прибыли» нельзя повторить на исходных данных», действие отменяют и проверяют источник отклонения. В «карточка применения «ROA»» остаются обе версии, поэтому следующий этап «Соберите данные из двух форм отчётности» получает проверяемые данные, а не пересказ.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Что такое ROA простыми словами?
Это отношение прибыли за период к средней величине активов: показатель того, сколько результата дала вся ресурсная база компании.
Какая формула ROA?
Прибыль за период делят на средние активы за тот же период и умножают на 100%. В расчёте нужно подписать вариант прибыли.
Почему используют средние активы?
Прибыль создаётся в течение периода, а баланс дан на дату. Средняя база уменьшает искажение одной конечной точкой.
Какое значение ROA хорошее?
Универсального процента нет. Сравнивают динамику компании и сопоставимые бизнесы с учётом отрасли, учёта и разовых событий.
Чем ROA отличается от ROE?
У ROA знаменатель — все активы, у ROE — собственный капитал. Финансовый рычаг влияет на них по-разному.
Можно ли считать ROA за месяц?
Можно для управленческой оценки, если согласовать период прибыли и активов, учесть сезонность и не выдавать механически годовой прогноз за факт.
Читайте дальше
-
 Маркетинг-микс 7P: семь элементов для услуг
Как применить маркетинг-микс 7P в услугах: разобрать продукт, цену, место, продвижение, людей, процесс и физические…
-
 User Story Mapping: как собрать карту пути по задачам
Как провести User Story Mapping: определить цель и пользователей, собрать backbone и шаги, разложить истории, провести…
-
 Инфопродукт: что это и как проверить спрос до запуска
Что такое инфопродукт, какие форматы бывают и как проверить спрос до производства: проблема, интервью, прототип…