Дебиторская задолженность простыми словами: как вести и сокращать
Что такое дебиторская задолженность, как вести реестр долгов клиентов, контролировать сроки оплаты и сокращать просрочку без хаоса.

В этой статье
Коротко. Дебиторская задолженность — деньги, которые покупатели или другие контрагенты должны бизнесу. Продажа уже признана, но оплата ещё не получена. Для управления нужен реестр по документу, сроку и ответственному, а не только общая сумма в бухгалтерии.
Рост выручки в отсрочку может ухудшить денежный поток. Поэтому дебиторку контролируют до сделки: задают условия оплаты и лимит, а после отгрузки регулярно сверяют сроки, подтверждают документы и работают с просрочкой по понятной лестнице.
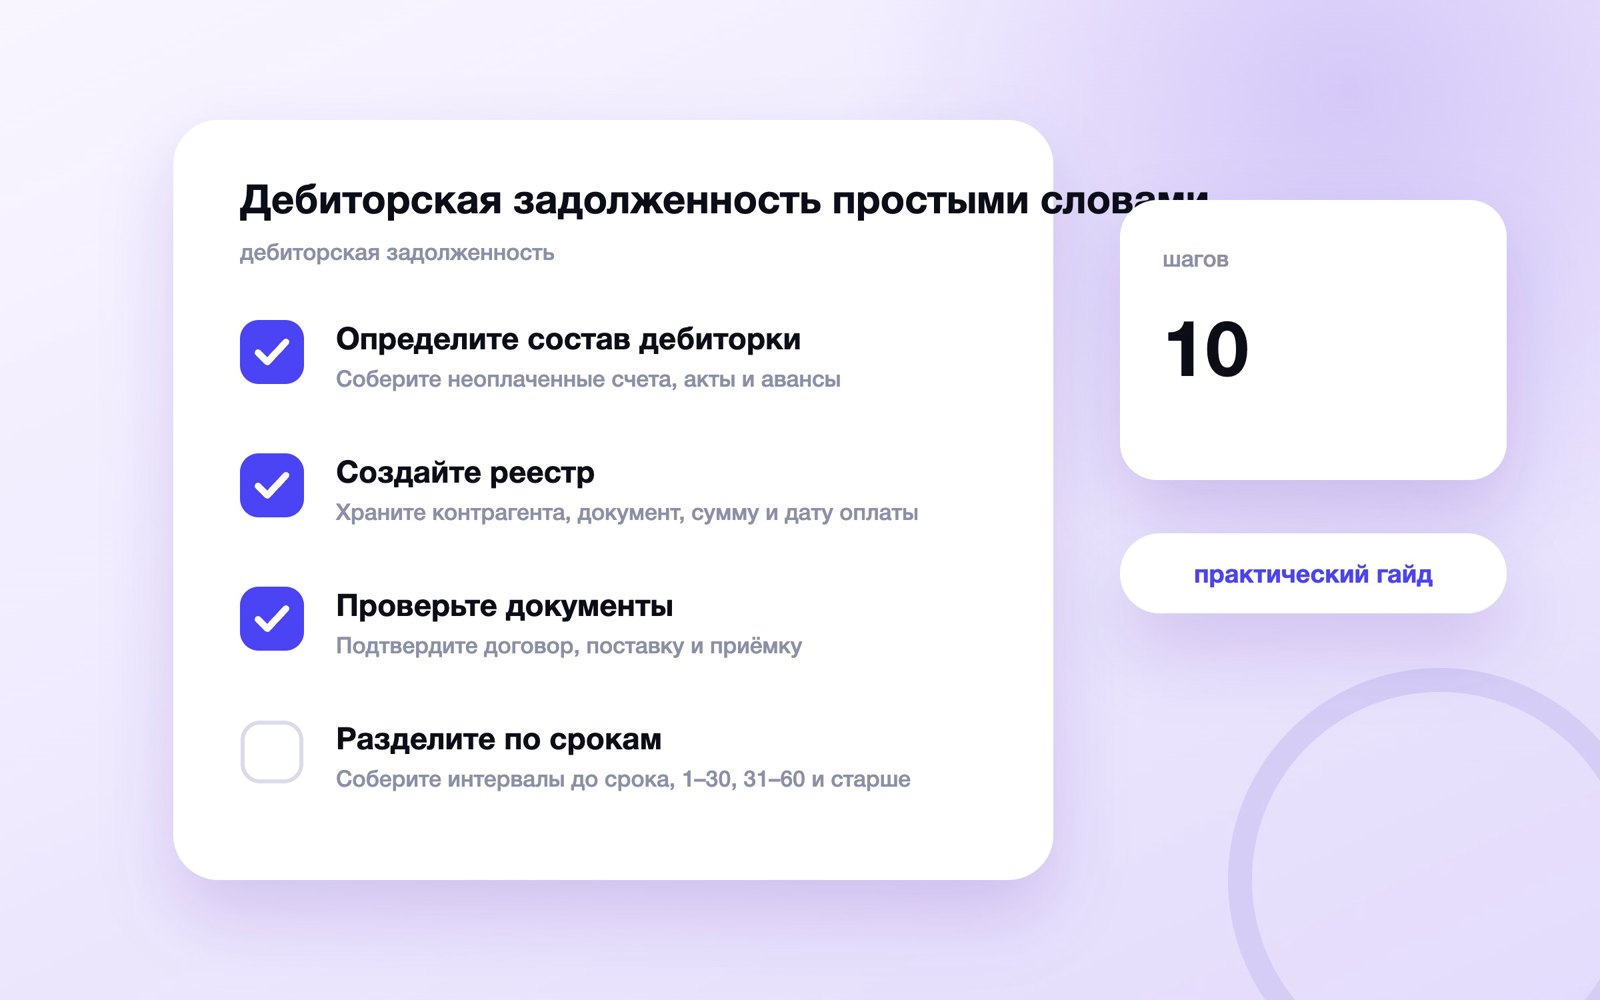
Определите состав дебиторки
Соберите неоплаченные счета, акты и авансы. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Разделите покупателей, сотрудников и прочих должников.
- Исключите уже закрытые взаимозачёты.
- Не путайте дебиторскую и кредиторскую задолженность.
Проверьте правило на обычном и пограничном случае. Если два сотрудника получают разные выводы, уточните определение до запуска.
Рабочий порядок. Начните с пункта «соберите неоплаченные счета, акты и авансы», затем проверьте условие «разделите покупателей, сотрудников и прочих должников» и сохраните подтверждение. После этого переходите к действию «исключите уже закрытые взаимозачёты». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не путайте дебиторскую и кредиторскую задолженность». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «определите состав дебиторки» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про ДДС. Используйте его для следующего этапа, не смешивая разные задачи.
Создайте реестр
Храните контрагента, документ, сумму и дату оплаты. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Добавьте менеджера и контакт для сверки.
- Присвойте каждой строке статус.
- Не ведите долги только в личных заметках.
Сохраните источник, дату и владельца действия рядом с выводом. Это позволит перепроверить решение без устных пояснений.
Рабочий порядок. Начните с пункта «храните контрагента, документ, сумму и дату оплаты», затем проверьте условие «добавьте менеджера и контакт для сверки» и сохраните подтверждение. После этого переходите к действию «присвойте каждой строке статус». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не ведите долги только в личных заметках». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «создайте реестр» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про деловую переписку. Используйте его для следующего этапа, не смешивая разные задачи.
Проверьте документы
Подтвердите договор, поставку и приёмку. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Исправьте расхождения до наступления срока.
- Сохраните переписку и первичные документы.
- Не требуйте оплату по спорной сумме без сверки.
Оцените последствия ошибки в обе стороны: лишнее действие и пропущенный случай часто имеют разную цену.
Рабочий порядок. Начните с пункта «подтвердите договор, поставку и приёмку», затем проверьте условие «исправьте расхождения до наступления срока» и сохраните подтверждение. После этого переходите к действию «сохраните переписку и первичные документы». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не требуйте оплату по спорной сумме без сверки». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «проверьте документы» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про ответ на претензию. Используйте его для следующего этапа, не смешивая разные задачи.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Подтвердите договор, поставку и приёмку | Факт и источник | Действие и срок |
| Исправьте расхождения до наступления срока | Факт и источник | Действие и срок |
| Сохраните переписку и первичные документы | Факт и источник | Действие и срок |
| Не требуйте оплату по спорной сумме без сверки | Факт и источник | Действие и срок |
Разделите по срокам
Соберите интервалы до срока, 1–30, 31–60 и старше. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Считайте долю просрочки в общей дебиторке.
- Выделите крупные и рискованные долги.
- Не оценивайте портфель одной средней цифрой.
Передайте инструкцию сотруднику, который не участвовал в её создании, и перенесите недостающие пояснения в документ.
Рабочий порядок. Начните с пункта «соберите интервалы до срока, 1–30, 31–60 и старше», затем проверьте условие «считайте долю просрочки в общей дебиторке» и сохраните подтверждение. После этого переходите к действию «выделите крупные и рискованные долги». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не оценивайте портфель одной средней цифрой». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «разделите по срокам» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про CRM малого бизнеса. Используйте его для следующего этапа, не смешивая разные задачи.
Настройте условия до продажи
Проверяйте контрагента и историю оплаты. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Устанавливайте аванс, лимит и срок.
- Закрепляйте последствия просрочки в договоре.
- Не давайте одинаковую отсрочку всем.
Сравнивайте периоды только при одинаковых условиях, отдельно отмечая сезонность, цену и изменение источников данных.
Рабочий порядок. Начните с пункта «проверяйте контрагента и историю оплаты», затем проверьте условие «устанавливайте аванс, лимит и срок» и сохраните подтверждение. После этого переходите к действию «закрепляйте последствия просрочки в договоре». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не давайте одинаковую отсрочку всем». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «настройте условия до продажи» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Связанный вопрос раскрыт в материале про финансовую модель. Используйте его для следующего этапа, не смешивая разные задачи.
Напоминайте до срока
Отправляйте счёт и реквизиты заранее. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Подтверждайте, что документ принят в оплату.
- Уточняйте ответственного у клиента.
- Не начинайте общение сразу с угрозы.
Проверьте правило на обычном и пограничном случае. Если два сотрудника получают разные выводы, уточните определение до запуска.
Рабочий порядок. Начните с пункта «отправляйте счёт и реквизиты заранее», затем проверьте условие «подтверждайте, что документ принят в оплату» и сохраните подтверждение. После этого переходите к действию «уточняйте ответственного у клиента». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не начинайте общение сразу с угрозы». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «напоминайте до срока» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Отправляйте счёт и реквизиты заранее | Факт и источник | Действие и срок |
| Подтверждайте, что документ принят в оплату | Факт и источник | Действие и срок |
| Уточняйте ответственного у клиента | Факт и источник | Действие и срок |
| Не начинайте общение сразу с угрозы | Факт и источник | Действие и срок |
Работайте с просрочкой
Свяжитесь в первый рабочий период после срока. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Зафиксируйте причину и новую конкретную дату.
- Остановите рост риска по правилам компании.
- Не принимайте бесконечное скоро оплатим.
Сохраните источник, дату и владельца действия рядом с выводом. Это позволит перепроверить решение без устных пояснений.
Рабочий порядок. Начните с пункта «свяжитесь в первый рабочий период после срока», затем проверьте условие «зафиксируйте причину и новую конкретную дату» и сохраните подтверждение. После этого переходите к действию «остановите рост риска по правилам компании». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не принимайте бесконечное скоро оплатим». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «работайте с просрочкой» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Согласуйте график
Оформите сумму, даты и последствия нарушения. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Проверьте реалистичность частичных платежей.
- Контролируйте каждый этап отдельно.
- Не заменяйте договорённость устным обещанием.
Оцените последствия ошибки в обе стороны: лишнее действие и пропущенный случай часто имеют разную цену.
Рабочий порядок. Начните с пункта «оформите сумму, даты и последствия нарушения», затем проверьте условие «проверьте реалистичность частичных платежей» и сохраните подтверждение. После этого переходите к действию «контролируйте каждый этап отдельно». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не заменяйте договорённость устным обещанием». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «согласуйте график» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Передайте спор вовремя
Определите порог для юриста или взыскания. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Соберите документы единым комплектом.
- Учитывайте срок исковой давности с профессионалом.
- Не давайте юридических обещаний без проверки.
Передайте инструкцию сотруднику, который не участвовал в её создании, и перенесите недостающие пояснения в документ.
Рабочий порядок. Начните с пункта «определите порог для юриста или взыскания», затем проверьте условие «соберите документы единым комплектом» и сохраните подтверждение. После этого переходите к действию «учитывайте срок исковой давности с профессионалом». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не давайте юридических обещаний без проверки». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «передайте спор вовремя» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
| Проверка | Как зафиксировать | Что делать |
|---|---|---|
| Определите порог для юриста или взыскания | Факт и источник | Действие и срок |
| Соберите документы единым комплектом | Факт и источник | Действие и срок |
| Учитывайте срок исковой давности с профессионалом | Факт и источник | Действие и срок |
| Не давайте юридических обещаний без проверки | Факт и источник | Действие и срок |
Измеряйте управление
Считайте DSO, просрочку и возврат денег. Зафиксируйте исходную ситуацию, ожидаемый результат и одно действие, которое можно проверить.
- Разбирайте причины по клиентам и менеджерам.
- Меняйте лимиты на основе истории.
- Не стимулируйте продажи без учёта оплаты.
Сравнивайте периоды только при одинаковых условиях, отдельно отмечая сезонность, цену и изменение источников данных.
Рабочий порядок. Начните с пункта «считайте dso, просрочку и возврат денег», затем проверьте условие «разбирайте причины по клиентам и менеджерам» и сохраните подтверждение. После этого переходите к действию «меняйте лимиты на основе истории». Так логику сможет восстановить другой сотрудник.
Мини-тест. Возьмите один реальный и один пограничный пример. Отдельно проверьте ограничение «не стимулируйте продажи без учёта оплаты». Запишите входные данные, решение, владельца и срок результата.
Результат этапа. После раздела «измеряйте управление» должна остаться короткая запись: факт, выбранный вариант, ответственный и дата следующей проверки. Без неё изменение результата нельзя объяснить.
Итоговый чек-лист
- Соберите неоплаченные счета, акты и авансы.
- Храните контрагента, документ, сумму и дату оплаты.
- Подтвердите договор, поставку и приёмку.
- Соберите интервалы до срока, 1–30, 31–60 и старше.
- Проверяйте контрагента и историю оплаты.
- Отправляйте счёт и реквизиты заранее.
- Свяжитесь в первый рабочий период после срока.
- Оформите сумму, даты и последствия нарушения.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Определите состав дебиторки — с чего начать?
Соберите неоплаченные счета, акты и авансы. Затем сохраните факт, ответственного и дату повторной проверки.
Создайте реестр — с чего начать?
Храните контрагента, документ, сумму и дату оплаты. Затем сохраните факт, ответственного и дату повторной проверки.
Проверьте документы — с чего начать?
Подтвердите договор, поставку и приёмку. Затем сохраните факт, ответственного и дату повторной проверки.
Разделите по срокам — с чего начать?
Соберите интервалы до срока, 1–30, 31–60 и старше. Затем сохраните факт, ответственного и дату повторной проверки.
Настройте условия до продажи — с чего начать?
Проверяйте контрагента и историю оплаты. Затем сохраните факт, ответственного и дату повторной проверки.
Напоминайте до срока — с чего начать?
Отправляйте счёт и реквизиты заранее. Затем сохраните факт, ответственного и дату повторной проверки.
Работайте с просрочкой — с чего начать?
Свяжитесь в первый рабочий период после срока. Затем сохраните факт, ответственного и дату повторной проверки.
Согласуйте график — с чего начать?
Оформите сумму, даты и последствия нарушения. Затем сохраните факт, ответственного и дату повторной проверки.
Читайте дальше
-
 Как сократить ссылку: бесплатные сервисы, красивый адрес и статистика
Шесть сервисов для коротких ссылок в одной таблице: где нужен вход, где задать своё имя и смотреть статистику…
-
 Финансовая модель бизнеса: как собрать прогноз доходов, расходов и денег
Финансовая модель малого бизнеса: как связать прогноз продаж, P&L, ДДС, инвестиции и сценарии в одной управляемой…
-
 Управленческий учёт: как построить систему для малого бизнеса
Управленческий учёт даёт руководителю согласованные данные для решений, а не заменяет бухгалтерскую или налоговую…