Управленческая отчётность: виды, формы и порядок подготовки
Управленческая отчётность объединяет формы, показатели, календарь подготовки и регулярный разбор руководством. Определите аудиторию каждого отчёта, закрепите единые формулы, настройте проверки и оставьте в пакете только данные, которые помогают принять решение.

В этой статье
Коротко. Управленческая отчётность объединяет формы, показатели, календарь подготовки и регулярный разбор руководством. Определите аудиторию каждого отчёта, закрепите единые формулы, настройте проверки и оставьте в пакете только данные, которые помогают принять решение.
Управленческая отчётность нужна не контролирующему органу, а самой компании. Она показывает, что произошло с деньгами, продажами, запасами и операциями, почему факт отличается от плана и какое действие требуется. Поэтому состав форм зависит от модели бизнеса и решений руководителей.
Управленческий учёт создаёт правила и первичные данные. Автоматизация отчётов отвечает за техническую сборку. Здесь рассматриваем сам пакет форм, календарь закрытия и управленческий ритм.
| Элемент | Назначение | Контроль |
|---|---|---|
| Финансы | ДДС, P&L, баланс | Связаны между собой |
| Продажи | План, факт, воронка | Есть причины отклонений |
| Операции | Объём, срок, качество | Назначен владелец |
| Разбор | Вывод и действие | Есть срок проверки |
Формы управленческой отчётности компания определяет самостоятельно. За основу можно взять движение денег, прибыль и убыток, управленческий баланс и набор операционных показателей, но детализацию выбирают по реальным решениям, а не по универсальному шаблону.
Определите решения
Рабочий объект этапа — вопросы собственника и руководителей по результатам периода. Отчётность полезна, когда каждая форма отвечает на управленческий вопрос и приводит к решению. Выполните «собрать список решений и требуемых данных» и сохраните протокол этапа «определите решения», чтобы восстановить ход решения.
- Что проверяем: вопросы собственника и руководителей по результатам периода.
- Основной риск: пакет копирует чужой шаблон.
- Контрольный случай: руководитель видит падение маржи и выбирает действие.
- Метрика: доля форм с назначенным решением; владелец — финансовый директор.
Не принимайте этап на удобном примере. Воспроизведите ситуацию «руководитель видит падение маржи и выбирает действие» и отдельно проверьте, не проявился ли риск «пакет копирует чужой шаблон». Ответственный финансовый директор сверяет показатель «доля форм с назначенным решением» с исходной линией, записывает причину отклонения и выбирает запуск, исправление или отказ от изменения.
Попросите второго сотрудника повторить шаг «собрать список решений и требуемых данных» по сохранённому артефакту. Другой вывод означает, что правило всё ещё зависит от автора. При совпадении включите случай «руководитель видит падение маржи и выбирает действие» в регулярный контроль. Рост метрики «доля форм с назначенным решением» не принимают, если одновременно возникает риск «пакет копирует чужой шаблон»: сначала нужен ограничитель и откат.
Разделите аудитории
В разделе «Разделите аудитории» команда рассматривает уровни собственника, руководителя функции и специалиста. Сначала подготовьте протокол этапа «разделите аудитории», затем выполните «собрать отдельный слой для каждой роли». Отчётность полезна, когда каждая форма отвечает на управленческий вопрос и приводит к решению.
- Что проверяем: уровни собственника, руководителя функции и специалиста.
- Основной риск: всем отправляют одинаковую детализацию.
- Контрольный случай: собственник получает итог, а РОП — сделки.
- Метрика: время до понимания отклонения; владелец — аналитик.
Не принимайте этап на удобном примере. Воспроизведите ситуацию «собственник получает итог, а РОП — сделки» и отдельно проверьте, не проявился ли риск «всем отправляют одинаковую детализацию». Ответственный аналитик сверяет показатель «время до понимания отклонения» с исходной линией, записывает причину отклонения и выбирает запуск, исправление или отказ от изменения.
Попросите второго сотрудника повторить шаг «собрать отдельный слой для каждой роли» по сохранённому артефакту. Другой вывод означает, что правило всё ещё зависит от автора. При совпадении включите случай «собственник получает итог, а РОП — сделки» в регулярный контроль. Рост метрики «время до понимания отклонения» не принимают, если одновременно возникает риск «всем отправляют одинаковую детализацию»: сначала нужен ограничитель и откат.
Соберите базовый пакет
Начните с границы: ДДС, P&L, баланс и операционные формы. Рабочее действие формулируется как «связать формы едиными справочниками и периодом». Его результатом должен стать протокол этапа «соберите базовый пакет». Отчётность полезна, когда каждая форма отвечает на управленческий вопрос и приводит к решению.
- Что проверяем: ДДС, P&L, баланс и операционные формы.
- Основной риск: отчёты противоречат друг другу.
- Контрольный случай: прибыль есть, но денежный остаток снижается.
- Метрика: число несогласованных показателей; владелец — финансовый контролёр.
Не принимайте этап на удобном примере. Воспроизведите ситуацию «прибыль есть, но денежный остаток снижается» и отдельно проверьте, не проявился ли риск «отчёты противоречат друг другу». Ответственный финансовый контролёр сверяет показатель «число несогласованных показателей» с исходной линией, записывает причину отклонения и выбирает запуск, исправление или отказ от изменения.
Попросите второго сотрудника повторить шаг «связать формы едиными справочниками и периодом» по сохранённому артефакту. Другой вывод означает, что правило всё ещё зависит от автора. При совпадении включите случай «прибыль есть, но денежный остаток снижается» в регулярный контроль. Рост метрики «число несогласованных показателей» не принимают, если одновременно возникает риск «отчёты противоречат друг другу»: сначала нужен ограничитель и откат.
Закрепите определения
Для этапа «Закрепите определения» заранее зафиксируйте формулы, статусы, валюты и момент признания. Отчётность полезна, когда каждая форма отвечает на управленческий вопрос и приводит к решению. Команда выполняет «создать словарь показателей с версиями», а для повторной проверки оставляет протокол этапа «закрепите определения».
- Что проверяем: формулы, статусы, валюты и момент признания.
- Основной риск: одно название означает разные расчёты.
- Контрольный случай: выручку считают по заказу и по оплате.
- Метрика: число споров о формуле; владелец — методолог.
Не принимайте этап на удобном примере. Воспроизведите ситуацию «выручку считают по заказу и по оплате» и отдельно проверьте, не проявился ли риск «одно название означает разные расчёты». Ответственный методолог сверяет показатель «число споров о формуле» с исходной линией, записывает причину отклонения и выбирает запуск, исправление или отказ от изменения.
Попросите второго сотрудника повторить шаг «создать словарь показателей с версиями» по сохранённому артефакту. Другой вывод означает, что правило всё ещё зависит от автора. При совпадении включите случай «выручку считают по заказу и по оплате» в регулярный контроль. Рост метрики «число споров о формуле» не принимают, если одновременно возникает риск «одно название означает разные расчёты»: сначала нужен ограничитель и откат.
Назначьте источники
Проверяемая единица здесь — системы и ответственные за первичные данные. Свяжите её с действием «дать каждому полю систему истины» и доказательством «протокол этапа «назначьте источники»». Отчётность полезна, когда каждая форма отвечает на управленческий вопрос и приводит к решению.
- Что проверяем: системы и ответственные за первичные данные.
- Основной риск: ручная таблица становится скрытым источником.
- Контрольный случай: остаток товара расходится между складом и отчётом.
- Метрика: доля данных с владельцем; владелец — архитектор данных.
Не принимайте этап на удобном примере. Воспроизведите ситуацию «остаток товара расходится между складом и отчётом» и отдельно проверьте, не проявился ли риск «ручная таблица становится скрытым источником». Ответственный архитектор данных сверяет показатель «доля данных с владельцем» с исходной линией, записывает причину отклонения и выбирает запуск, исправление или отказ от изменения.
Попросите второго сотрудника повторить шаг «дать каждому полю систему истины» по сохранённому артефакту. Другой вывод означает, что правило всё ещё зависит от автора. При совпадении включите случай «остаток товара расходится между складом и отчётом» в регулярный контроль. Рост метрики «доля данных с владельцем» не принимают, если одновременно возникает риск «ручная таблица становится скрытым источником»: сначала нужен ограничитель и откат.
Установите календарь закрытия
Не переходите сразу к инструменту. Сначала разберите сроки загрузки, сверки, корректировок и выпуска, перечислите доступные входы и отделите обязательное условие от удобного предположения. После этого выполните «описать последовательность и крайний срок». Приёмка опирается на протокол этапа «установите календарь закрытия». Отчётность полезна, когда каждая форма отвечает на управленческий вопрос и приводит к решению.
- Что проверяем: сроки загрузки, сверки, корректировок и выпуска.
- Основной риск: отчёт выходит до готовности источников.
- Контрольный случай: банк загрузился позже управленческой базы.
- Метрика: доля выпусков в срок; владелец — финансовый менеджер.
Не принимайте этап на удобном примере. Воспроизведите ситуацию «банк загрузился позже управленческой базы» и отдельно проверьте, не проявился ли риск «отчёт выходит до готовности источников». Ответственный финансовый менеджер сверяет показатель «доля выпусков в срок» с исходной линией, записывает причину отклонения и выбирает запуск, исправление или отказ от изменения.
Попросите второго сотрудника повторить шаг «описать последовательность и крайний срок» по сохранённому артефакту. Другой вывод означает, что правило всё ещё зависит от автора. При совпадении включите случай «банк загрузился позже управленческой базы» в регулярный контроль. Рост метрики «доля выпусков в срок» не принимают, если одновременно возникает риск «отчёт выходит до готовности источников»: сначала нужен ограничитель и откат.
Добавьте проверки
Этап «Добавьте проверки» начинается с инвентаризации. Команда описывает балансовые связи, полнота и аномальные значения, источник каждого элемента и состояние, при котором работу нельзя продолжать. Отчётность полезна, когда каждая форма отвечает на управленческий вопрос и приводит к решению. Проверяемый переход — «автоматизировать контрольные соотношения»; его версия и результат входят в протокол этапа «добавьте проверки».
- Что проверяем: балансовые связи, полнота и аномальные значения.
- Основной риск: ошибка обнаруживается на совещании.
- Контрольный случай: начальный остаток не равен прошлому закрытию.
- Метрика: число ошибок после выпуска; владелец — контролёр качества.
Не принимайте этап на удобном примере. Воспроизведите ситуацию «начальный остаток не равен прошлому закрытию» и отдельно проверьте, не проявился ли риск «ошибка обнаруживается на совещании». Ответственный контролёр качества сверяет показатель «число ошибок после выпуска» с исходной линией, записывает причину отклонения и выбирает запуск, исправление или отказ от изменения.
Попросите второго сотрудника повторить шаг «автоматизировать контрольные соотношения» по сохранённому артефакту. Другой вывод означает, что правило всё ещё зависит от автора. При совпадении включите случай «начальный остаток не равен прошлому закрытию» в регулярный контроль. Рост метрики «число ошибок после выпуска» не принимают, если одновременно возникает риск «ошибка обнаруживается на совещании»: сначала нужен ограничитель и откат.
Показывайте отклонения
Сделайте для раздела «Показывайте отклонения» отдельную контрольную карточку. В ней фиксируются план, факт, прогноз и причина разницы, текущая версия материала и сотрудник, имеющий право принять результат. Решение нельзя принимать по памяти: выполните «назначать комментарий и категорию причины» и приложите протокол этапа «показывайте отклонения». Отчётность полезна, когда каждая форма отвечает на управленческий вопрос и приводит к решению.
- Что проверяем: план, факт, прогноз и причина разницы.
- Основной риск: таблица показывает факт без объяснения.
- Контрольный случай: продажи ниже плана из-за задержки поставки.
- Метрика: доля отклонений с причиной; владелец — руководитель функции.
Не принимайте этап на удобном примере. Воспроизведите ситуацию «продажи ниже плана из-за задержки поставки» и отдельно проверьте, не проявился ли риск «таблица показывает факт без объяснения». Ответственный руководитель функции сверяет показатель «доля отклонений с причиной» с исходной линией, записывает причину отклонения и выбирает запуск, исправление или отказ от изменения.
Попросите второго сотрудника повторить шаг «назначать комментарий и категорию причины» по сохранённому артефакту. Другой вывод означает, что правило всё ещё зависит от автора. При совпадении включите случай «продажи ниже плана из-за задержки поставки» в регулярный контроль. Рост метрики «доля отклонений с причиной» не принимают, если одновременно возникает риск «таблица показывает факт без объяснения»: сначала нужен ограничитель и откат.
Проводите разбор
До автоматизации пункта «Проводите разбор» проведите ручной прогон. Возьмите повестка, решения, владельцы и сроки, сохраните порядок операций и отметьте места, где два специалиста принимают разные решения. Отчётность полезна, когда каждая форма отвечает на управленческий вопрос и приводит к решению. Ручной эталон сравнивают с действием «отправлять пакет заранее и обсуждать исключения», результат записывают в протокол этапа «проводите разбор».
- Что проверяем: повестка, решения, владельцы и сроки.
- Основной риск: совещание превращается в чтение таблиц.
- Контрольный случай: расход вырос выше согласованного коридора.
- Метрика: число решений, закрытых в срок; владелец — генеральный директор.
Не принимайте этап на удобном примере. Воспроизведите ситуацию «расход вырос выше согласованного коридора» и отдельно проверьте, не проявился ли риск «совещание превращается в чтение таблиц». Ответственный генеральный директор сверяет показатель «число решений, закрытых в срок» с исходной линией, записывает причину отклонения и выбирает запуск, исправление или отказ от изменения.
Попросите второго сотрудника повторить шаг «отправлять пакет заранее и обсуждать исключения» по сохранённому артефакту. Другой вывод означает, что правило всё ещё зависит от автора. При совпадении включите случай «расход вырос выше согласованного коридора» в регулярный контроль. Рост метрики «число решений, закрытых в срок» не принимают, если одновременно возникает риск «совещание превращается в чтение таблиц»: сначала нужен ограничитель и откат.
Пересматривайте пакет
Завершающий контур относится к объекту «использование форм и изменение бизнеса». Здесь важно проверить не красивый пример, а повторяемость результата после смены исполнителя, периода или источника. Для воспроизводимости примените «раз в квартал удалять или менять неиспользуемые формы» и сохраните протокол этапа «пересматривайте пакет». Отчётность полезна, когда каждая форма отвечает на управленческий вопрос и приводит к решению.
- Что проверяем: использование форм и изменение бизнеса.
- Основной риск: старые показатели остаются навсегда.
- Контрольный случай: новое направление не видно в старой структуре.
- Метрика: доля реально используемых показателей; владелец — владелец отчётности.
Не принимайте этап на удобном примере. Воспроизведите ситуацию «новое направление не видно в старой структуре» и отдельно проверьте, не проявился ли риск «старые показатели остаются навсегда». Ответственный владелец отчётности сверяет показатель «доля реально используемых показателей» с исходной линией, записывает причину отклонения и выбирает запуск, исправление или отказ от изменения.
Попросите второго сотрудника повторить шаг «раз в квартал удалять или менять неиспользуемые формы» по сохранённому артефакту. Другой вывод означает, что правило всё ещё зависит от автора. При совпадении включите случай «новое направление не видно в старой структуре» в регулярный контроль. Рост метрики «доля реально используемых показателей» не принимают, если одновременно возникает риск «старые показатели остаются навсегда»: сначала нужен ограничитель и откат.
Матрица приёмки
| Этап | Доказательство | Владелец |
|---|---|---|
| Определите решения | протокол этапа «определите решения» | финансовый директор |
| Разделите аудитории | протокол этапа «разделите аудитории» | аналитик |
| Соберите базовый пакет | протокол этапа «соберите базовый пакет» | финансовый контролёр |
| Закрепите определения | протокол этапа «закрепите определения» | методолог |
| Назначьте источники | протокол этапа «назначьте источники» | архитектор данных |
| Установите календарь закрытия | протокол этапа «установите календарь закрытия» | финансовый менеджер |
| Добавьте проверки | протокол этапа «добавьте проверки» | контролёр качества |
Что изучить дальше
Чек-лист запуска
- Определена одна задача и единица результата.
- Зафиксирована исходная линия до изменений.
- Назначены владелец решения и владелец данных.
- Основная и защитная метрики записаны заранее.
- Проверены обычный, крайний и ошибочный сценарии.
- Версии входов, правил и результата можно восстановить.
- Есть ручной маршрут для спорного случая.
- Назначена дата проверки результата и условие отката.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Какие отчёты входят в управленческую отчётность?
Базовый пакет обычно включает ДДС, P&L, управленческий баланс, план-факт продаж и ключевые операционные показатели.
Как часто готовить управленческие отчёты?
Частота зависит от решения: денежную позицию можно смотреть ежедневно, продажи еженедельно, а полный финансовый пакет закрывать ежемесячно.
Чем управленческая отчётность отличается от бухгалтерской?
Бухгалтерская подчиняется установленным правилам внешней отчётности, управленческая проектируется под внутренние решения и может включать нефинансовые показатели.
Кто отвечает за цифры в отчёте?
У каждого показателя должен быть владелец определения и источник, а за сборку и контроль пакета отвечает назначенная финансовая или аналитическая роль.
Читайте дальше
-
 Отчёт по продажам: метрики, структура и пример
Отчёт по продажам соединяет план, факт, воронку, прогноз, работу менеджеров и причины выигрышей и потерь. Сделайте…
-
 Автоматизация отчётов: как собирать данные без ручного копирования
Автоматизация отчётов связывает источники, правила расчёта, проверки качества, расписание и доставку результата…
-
 Post-view конверсии: что это и как оценивать рекламу без клика
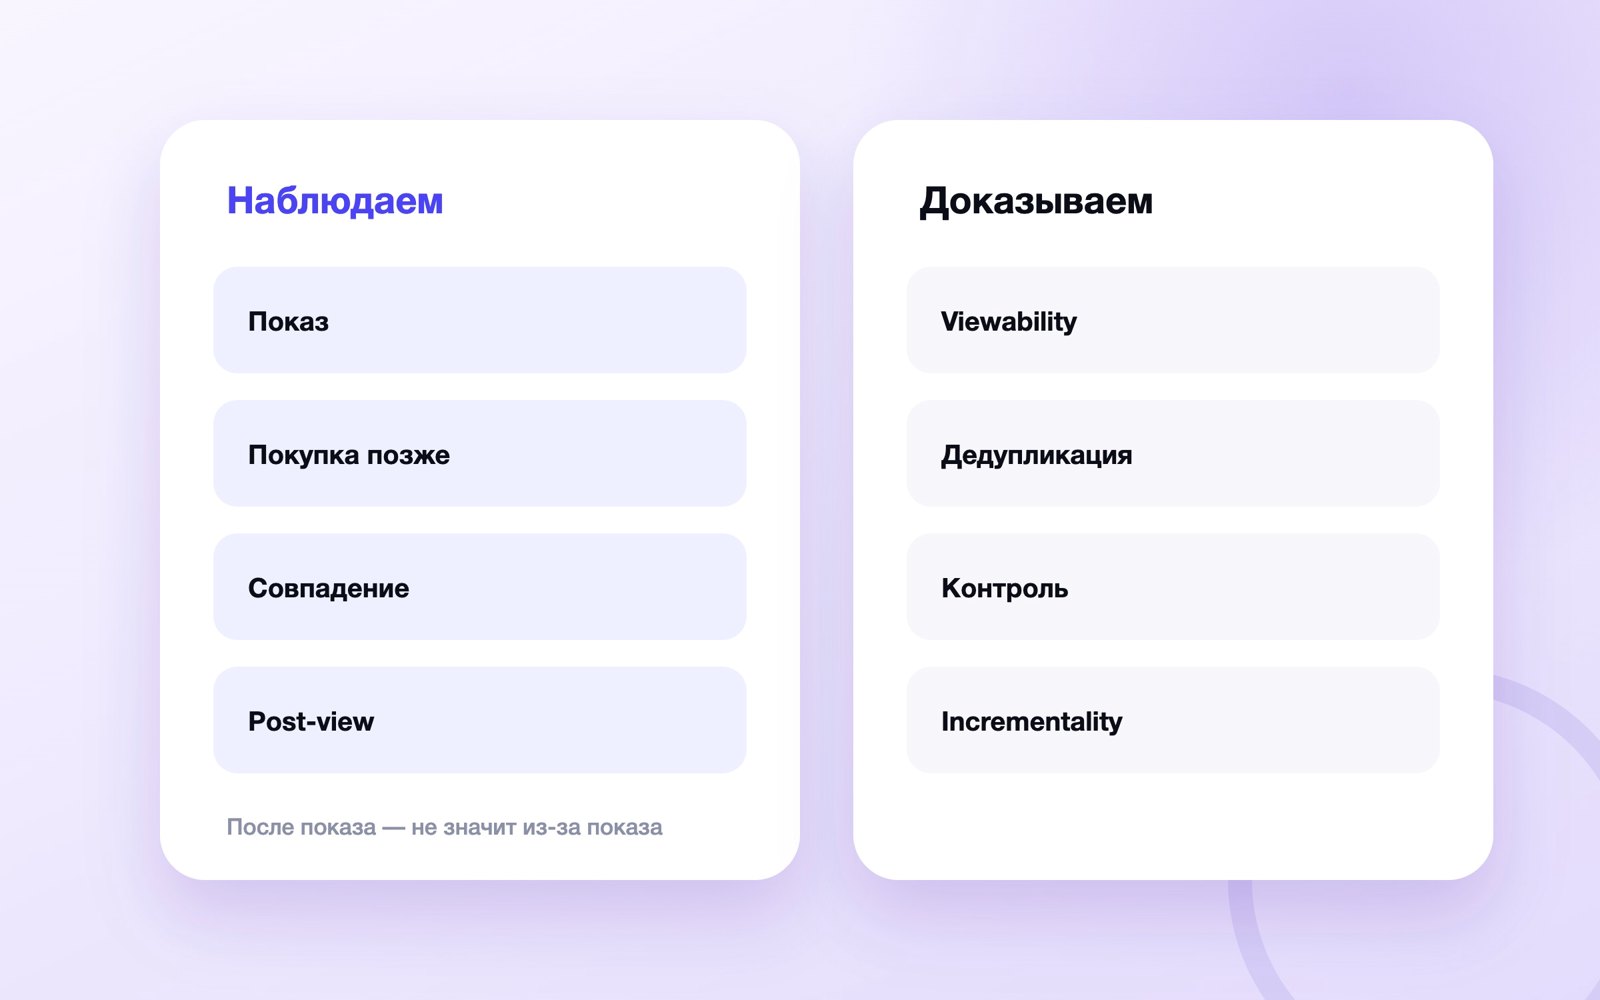
Post-view конверсия происходит после показа рекламы без зафиксированного клика. Метрика помогает увидеть возможный…