Стоимость привлечения клиента CAC: формула и расчёт
CAC показывает, сколько бизнес в среднем тратит на привлечение нового платящего клиента. В числитель включают все относимые расходы на маркетинг и продажи, а в знаменатель — только новых клиентов того же периода или когорты.

В этой статье
Коротко. CAC показывает, сколько бизнес в среднем тратит на привлечение нового платящего клиента. В числитель включают все относимые расходы на маркетинг и продажи, а в знаменатель — только новых клиентов того же периода или когорты.
Ниже — практический порядок по теме «стоимость привлечения клиента»: от определения границ до проверки решения на данных. Он рассчитан на малый бизнес и не требует сложной информационной системы.
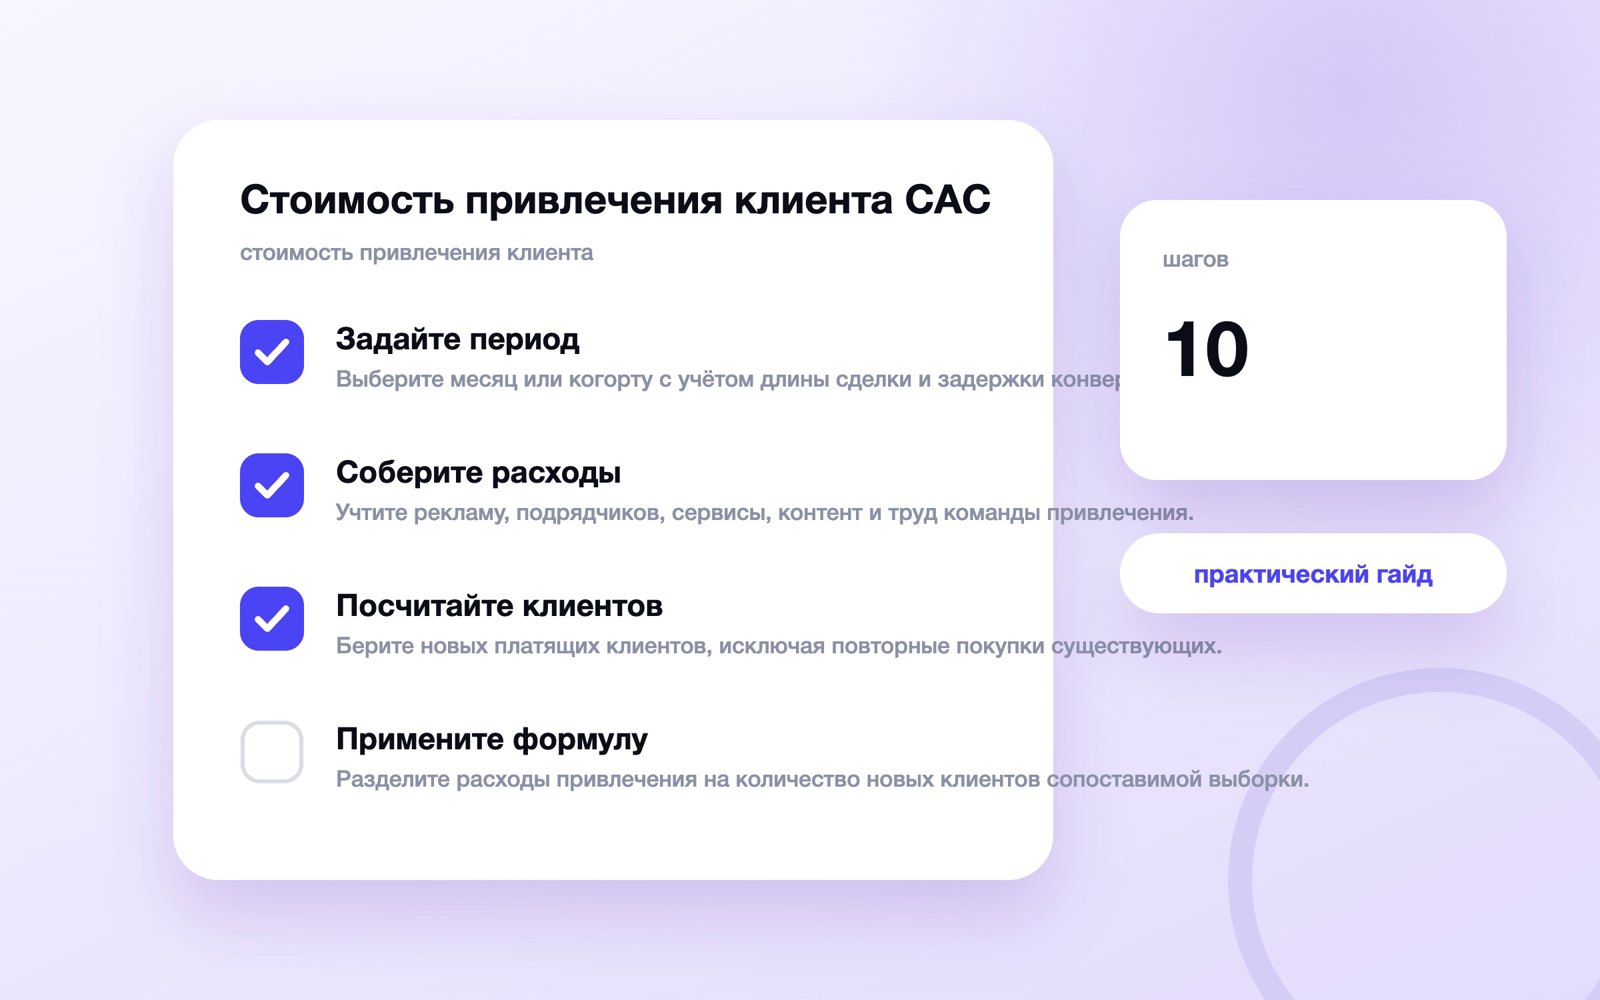
Задайте период
Выберите месяц или когорту с учётом длины сделки и задержки конверсии. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Зафиксируйте источник каждого числа и дату выгрузки. Без этого следующий расчёт нельзя воспроизвести или корректно сравнить с прошлым периодом.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «выберите месяц или когорту с учётом длины сделки и задержки конверсии.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «задайте период» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про маркетинговой аналитикой. Так границы поискового интента останутся понятными, а расчёты не смешаются.
Соберите расходы
Учтите рекламу, подрядчиков, сервисы, контент и труд команды привлечения. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Проверьте правило на обычном и пограничном примере. Если сотрудники получают разные ответы, уточните определение до использования показателя.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «учтите рекламу, подрядчиков, сервисы, контент и труд команды привлечения.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «соберите расходы» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про воронкой продаж. Так границы поискового интента останутся понятными, а расчёты не смешаются.
Посчитайте клиентов
Берите новых платящих клиентов, исключая повторные покупки существующих. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Не оценивайте результат одной цифрой. Сначала разложите изменение на управляемые причины, затем назначьте действие, владельца и срок проверки.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «берите новых платящих клиентов, исключая повторные покупки существующих.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «посчитайте клиентов» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про эффективностью рекламы. Так границы поискового интента останутся понятными, а расчёты не смешаются.
| Что проверить | Что записать | Решение |
|---|---|---|
| Берите новых платящих клиентов, исключая повторные покупки существующих. | Источник, период и владелец | Действие и срок |
| Сопоставимость данных | Источник, период и владелец | Действие и срок |
| Причина отклонения | Источник, период и владелец | Действие и срок |
Примените формулу
Разделите расходы привлечения на количество новых клиентов сопоставимой выборки. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сравнивайте только сопоставимые периоды и отдельно отмечайте сезонность, изменение цены, ассортимента и правил учёта.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «разделите расходы привлечения на количество новых клиентов сопоставимой выборки.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «примените формулу» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про сквозной аналитикой. Так границы поискового интента останутся понятными, а расчёты не смешаются.
Разделите каналы
Считайте CAC там, где расходы и результат можно связать без двойного учёта. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сохраните исходные данные рядом с итогом и попросите второго человека повторить расчёт. Такая сверка обычно находит ошибки быстрее сложной автоматизации.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «считайте cac там, где расходы и результат можно связать без двойного учёта.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «разделите каналы» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про Tapbox Стат. Так границы поискового интента останутся понятными, а расчёты не смешаются.
Учтите цикл сделки
Для длинной воронки используйте когорты или модель задержки между расходом и продажей. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Зафиксируйте источник каждого числа и дату выгрузки. Без этого следующий расчёт нельзя воспроизвести или корректно сравнить с прошлым периодом.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «для длинной воронки используйте когорты или модель задержки между расходом и продажей.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «учтите цикл сделки» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
| Что проверить | Что записать | Решение |
|---|---|---|
| Для длинной воронки используйте когорты или модель задержки между расходом и продажей. | Источник, период и владелец | Действие и срок |
| Сопоставимость данных | Источник, период и владелец | Действие и срок |
| Причина отклонения | Источник, период и владелец | Действие и срок |
Сравните с LTV
Оценивайте стоимость привлечения вместе с маржинальной ценностью клиента. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Проверьте правило на обычном и пограничном примере. Если сотрудники получают разные ответы, уточните определение до использования показателя.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «оценивайте стоимость привлечения вместе с маржинальной ценностью клиента.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «сравните с ltv» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Найдите искажения
Проверьте органический спрос, смешение новых и старых клиентов и неполные расходы. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Не оценивайте результат одной цифрой. Сначала разложите изменение на управляемые причины, затем назначьте действие, владельца и срок проверки.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «проверьте органический спрос, смешение новых и старых клиентов и неполные расходы.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «найдите искажения» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Снижайте разумно
Улучшайте сегмент, предложение, конверсию и удержание, а не только цену клика. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сравнивайте только сопоставимые периоды и отдельно отмечайте сезонность, изменение цены, ассортимента и правил учёта.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «улучшайте сегмент, предложение, конверсию и удержание, а не только цену клика.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «снижайте разумно» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
| Что проверить | Что записать | Решение |
|---|---|---|
| Улучшайте сегмент, предложение, конверсию и удержание, а не только цену клика. | Источник, период и владелец | Действие и срок |
| Сопоставимость данных | Источник, период и владелец | Действие и срок |
| Причина отклонения | Источник, период и владелец | Действие и срок |
Закрепите решение
Задайте допустимый CAC, срок окупаемости и правило изменения бюджета. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сохраните исходные данные рядом с итогом и попросите второго человека повторить расчёт. Такая сверка обычно находит ошибки быстрее сложной автоматизации.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «задайте допустимый cac, срок окупаемости и правило изменения бюджета.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «закрепите решение» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Итоговый чек-лист
- Выберите месяц или когорту с учётом длины сделки и задержки конверсии.
- Учтите рекламу, подрядчиков, сервисы, контент и труд команды привлечения.
- Берите новых платящих клиентов, исключая повторные покупки существующих.
- Разделите расходы привлечения на количество новых клиентов сопоставимой выборки.
- Считайте CAC там, где расходы и результат можно связать без двойного учёта.
- Для длинной воронки используйте когорты или модель задержки между расходом и продажей.
- Оценивайте стоимость привлечения вместе с маржинальной ценностью клиента.
- Проверьте органический спрос, смешение новых и старых клиентов и неполные расходы.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Задайте период — что важно проверить?
Выберите месяц или когорту с учётом длины сделки и задержки конверсии. Зафиксируйте источник, период и владельца данных.
Соберите расходы — что важно проверить?
Учтите рекламу, подрядчиков, сервисы, контент и труд команды привлечения. Зафиксируйте источник, период и владельца данных.
Посчитайте клиентов — что важно проверить?
Берите новых платящих клиентов, исключая повторные покупки существующих. Зафиксируйте источник, период и владельца данных.
Примените формулу — что важно проверить?
Разделите расходы привлечения на количество новых клиентов сопоставимой выборки. Зафиксируйте источник, период и владельца данных.
Разделите каналы — что важно проверить?
Считайте CAC там, где расходы и результат можно связать без двойного учёта. Зафиксируйте источник, период и владельца данных.
Учтите цикл сделки — что важно проверить?
Для длинной воронки используйте когорты или модель задержки между расходом и продажей. Зафиксируйте источник, период и владельца данных.
Сравните с LTV — что важно проверить?
Оценивайте стоимость привлечения вместе с маржинальной ценностью клиента. Зафиксируйте источник, период и владельца данных.
Найдите искажения — что важно проверить?
Проверьте органический спрос, смешение новых и старых клиентов и неполные расходы. Зафиксируйте источник, период и владельца данных.
Читайте дальше
-
 Стратегия выхода на рынок: пошаговый план Go-to-Market
Go-to-Market — план вывода конкретного продукта на конкретный рынок. Он соединяет сегмент, ценностное предложение…
-
 Конкурентное преимущество: как найти и сформулировать
Конкурентное преимущество — значимое для выбранного клиента отличие, которое компания способна доказать и…
-
 Маркетинг-микс 4P: продукт, цена, место и продвижение
Маркетинг-микс 4P связывает продукт, цену, место продажи и продвижение для одного сегмента. Сила модели не в четырёх…