Рентабельность продаж: формула ROS и пример расчёта
Рентабельность продаж показывает, какая доля выбранного вида прибыли остаётся в каждом рубле выручки. Перед расчётом надо назвать числитель: операционная и чистая рентабельность отвечают на разные вопросы.

В этой статье
Коротко. Рентабельность продаж показывает, какая доля выбранного вида прибыли остаётся в каждом рубле выручки. Перед расчётом надо назвать числитель: операционная и чистая рентабельность отвечают на разные вопросы. ROS связывает прибыль с выручкой; для оценки отдачи всего имущества нужен другой показатель — рентабельность активов ROA.
Статья «Рентабельность продаж: формула ROS и пример расчёта» решает запрос «рентабельность продаж». Граница ответа задана так: ROS по операционной или чистой прибыли, сопоставимость периодов и способы улучшения. Маржинальность, наценка и ROI — отдельными ссылками. Ниже показано, какие сведения собрать, как их сопоставить и какое решение принять по итогам.
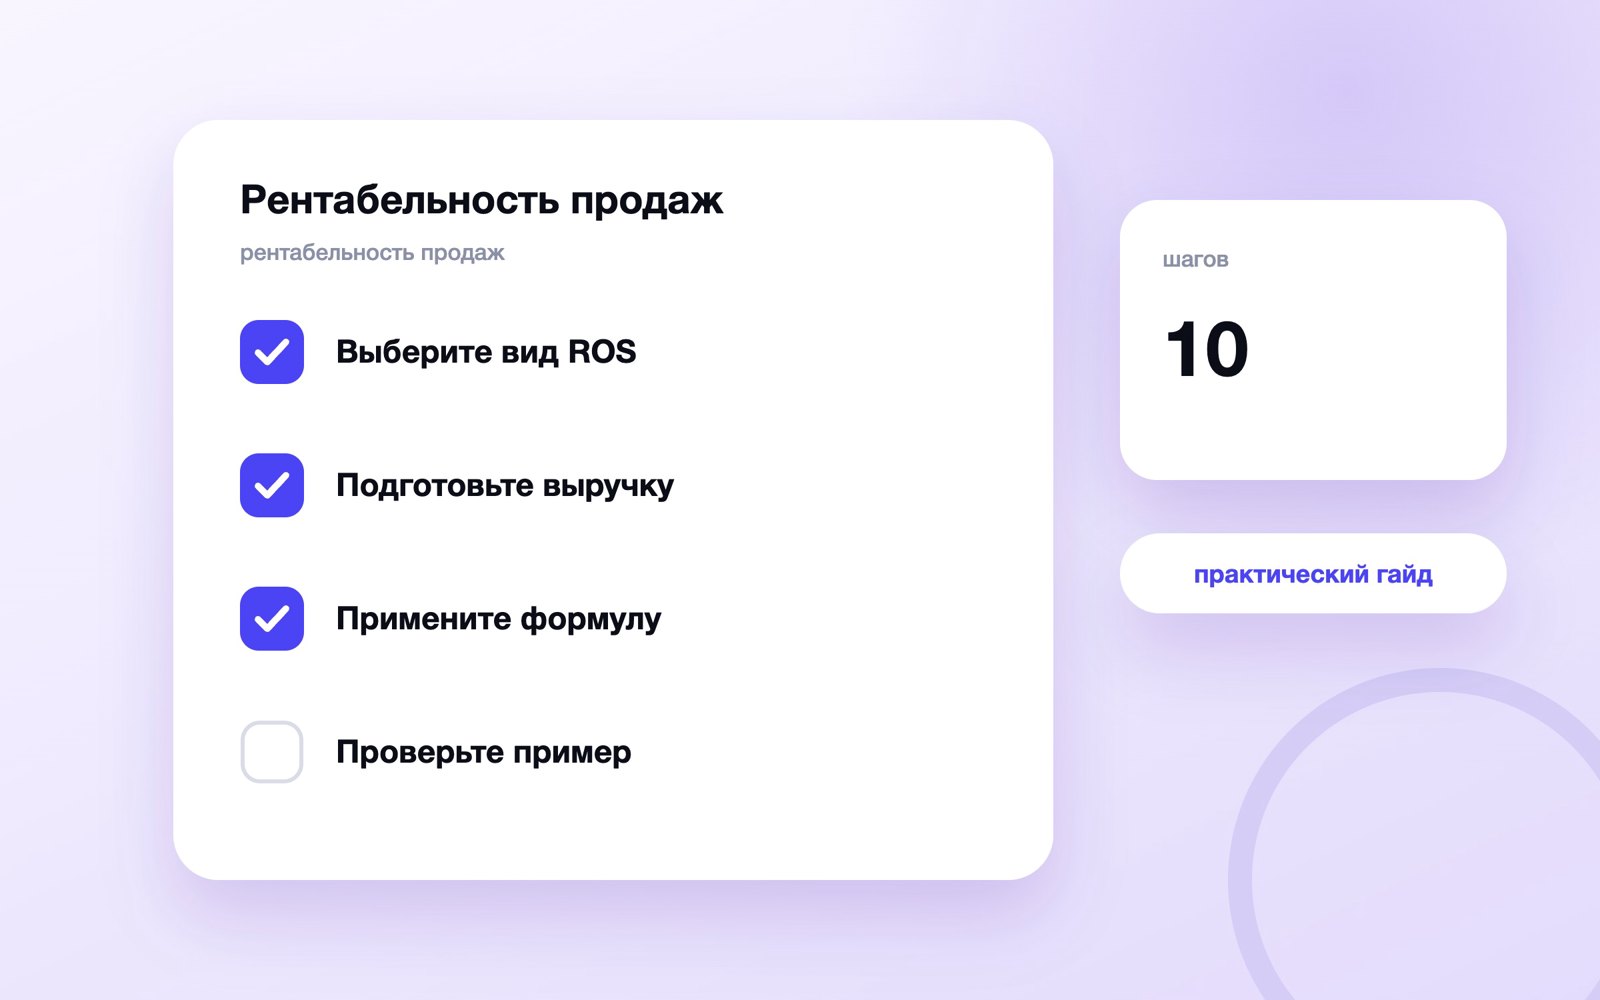
Выберите вид ROS
Укажите, по какой прибыли считаете показатель: операционной или чистой. Для запроса «рентабельность продаж формула» раздел «выберите вид ros» определяет конкретную часть темы «рентабельность продаж». Остальные задачи остаются за границей текущего материала: ROS по операционной или чистой прибыли, сопоставимость периодов и способы улучшения. Маржинальность, наценка и ROI — отдельными ссылками.
Опорное правило этапа «выберите вид ros» в статье «Рентабельность продаж: формула ROS и пример расчёта» для этого шага сформулировано так: ROS рассчитывают как выбранную прибыль, делённую на выручку и умноженную на 100%. В отчёте обязательно укажите, использована операционная или чистая прибыль, иначе сравнение будет неоднозначным. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «выберите вид ros», сохраните первичный факт по хвосту «рентабельность продаж формула», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «ROS формула». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «рентабельность продаж» опасно менять правило после просмотра результата: тогда раздел «выберите вид ros» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Укажите, по какой прибыли считаете показатель: операционной или чистой.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «рентабельность продаж формула».
- Граница вывода. Не переносите результат «выберите вид ros» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «рентабельность продаж», его владельца и дату контрольного замера.
Следующий связанный вопрос раскрывает статья «управленческой аналитикой». Она нужна после этапа «выберите вид ros», когда задача «рентабельность продаж формула» уже разобрана и требуется отдельный инструмент.
Подготовьте выручку
Берите выручку без косвенных налогов, возвратов и несопоставимых корректировок. Для запроса «ROS формула» раздел «подготовьте выручку» определяет конкретную часть темы «рентабельность продаж». Остальные задачи остаются за границей текущего материала: ROS по операционной или чистой прибыли, сопоставимость периодов и способы улучшения. Маржинальность, наценка и ROI — отдельными ссылками.
Опорное правило этапа «подготовьте выручку» в статье «Рентабельность продаж: формула ROS и пример расчёта» для этого шага сформулировано так: Показатель показывает, сколько прибыли остаётся в каждом рубле выручки на выбранном уровне отчёта. Например, ROS 12% по операционной прибыли означает 12 копеек операционной прибыли на рубль выручки. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «подготовьте выручку», сохраните первичный факт по хвосту «ROS формула», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «норма рентабельности продаж». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «рентабельность продаж» опасно менять правило после просмотра результата: тогда раздел «подготовьте выручку» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Берите выручку без косвенных налогов, возвратов и несопоставимых корректировок.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «ROS формула».
- Граница вывода. Не переносите результат «подготовьте выручку» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «рентабельность продаж», его владельца и дату контрольного замера.
Следующий связанный вопрос раскрывает статья «планированием бюджета». Она нужна после этапа «подготовьте выручку», когда задача «ROS формула» уже разобрана и требуется отдельный инструмент.
Примените формулу
Разделите выбранную прибыль на выручку и умножьте результат на сто процентов. Для запроса «норма рентабельности продаж» раздел «примените формулу» определяет конкретную часть темы «рентабельность продаж». Остальные задачи остаются за границей текущего материала: ROS по операционной или чистой прибыли, сопоставимость периодов и способы улучшения. Маржинальность, наценка и ROI — отдельными ссылками.
Опорное правило этапа «примените формулу» в статье «Рентабельность продаж: формула ROS и пример расчёта» для этого шага сформулировано так: Универсальной нормы нет: она зависит от отрасли, модели продаж, масштаба и того, какую прибыль взяли в числитель. Полезнее сравнивать компанию с собственными периодами и сопоставимыми конкурентами. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «примените формулу», сохраните первичный факт по хвосту «норма рентабельности продаж», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «как повысить рентабельность продаж». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «рентабельность продаж» опасно менять правило после просмотра результата: тогда раздел «примените формулу» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Разделите выбранную прибыль на выручку и умножьте результат на сто процентов.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «норма рентабельности продаж».
- Граница вывода. Не переносите результат «примените формулу» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «рентабельность продаж», его владельца и дату контрольного замера.
Следующий связанный вопрос раскрывает статья «оценкой эффективности». Она нужна после этапа «примените формулу», когда задача «норма рентабельности продаж» уже разобрана и требуется отдельный инструмент.
| Этап по теме «рентабельность продаж» | Наблюдаемый факт | Условие решения |
|---|---|---|
| Выберите вид ROS | Укажите, по какой прибыли считаете показатель: операционной или чистой. | Сопоставить с хвостом «рентабельность продаж формула» и сохранить принятое действие |
| Подготовьте выручку | Берите выручку без косвенных налогов, возвратов и несопоставимых корректировок. | Сопоставить с хвостом «ROS формула» и сохранить принятое действие |
| Примените формулу | Разделите выбранную прибыль на выручку и умножьте результат на сто процентов. | Сопоставить с хвостом «норма рентабельности продаж» и сохранить принятое действие |
| Проверьте пример | При выручке один миллион и прибыли сто тысяч ROS равна десяти процентам. | Сопоставить с хвостом «как повысить рентабельность продаж» и сохранить принятое действие |
Проверьте пример
При выручке один миллион и прибыли сто тысяч ROS равна десяти процентам. Для запроса «как повысить рентабельность продаж» раздел «проверьте пример» определяет конкретную часть темы «рентабельность продаж». Остальные задачи остаются за границей текущего материала: ROS по операционной или чистой прибыли, сопоставимость периодов и способы улучшения. Маржинальность, наценка и ROI — отдельными ссылками.
Опорное правило этапа «проверьте пример» в статье «Рентабельность продаж: формула ROS и пример расчёта» для этого шага сформулировано так: Разложите изменение на цену, скидки, продуктовый состав, себестоимость и операционные расходы. Улучшайте конкретный фактор и следите, чтобы рост процента не происходил ценой падения объёма и общей прибыли. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «проверьте пример», сохраните первичный факт по хвосту «как повысить рентабельность продаж», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «рентабельность продаж формула». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «рентабельность продаж» опасно менять правило после просмотра результата: тогда раздел «проверьте пример» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. При выручке один миллион и прибыли сто тысяч ROS равна десяти процентам.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «как повысить рентабельность продаж».
- Граница вывода. Не переносите результат «проверьте пример» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «рентабельность продаж», его владельца и дату контрольного замера.
Следующий связанный вопрос раскрывает статья «операционной прибылью». Она нужна после этапа «проверьте пример», когда задача «как повысить рентабельность продаж» уже разобрана и требуется отдельный инструмент.
Сравните корректно
Сопоставляйте одинаковые периоды, бизнес-модели и определения прибыли. Для запроса «рентабельность продаж формула» раздел «сравните корректно» определяет конкретную часть темы «рентабельность продаж». Остальные задачи остаются за границей текущего материала: ROS по операционной или чистой прибыли, сопоставимость периодов и способы улучшения. Маржинальность, наценка и ROI — отдельными ссылками.
Опорное правило этапа «сравните корректно» в статье «Рентабельность продаж: формула ROS и пример расчёта» для этого шага сформулировано так: ROS рассчитывают как выбранную прибыль, делённую на выручку и умноженную на 100%. В отчёте обязательно укажите, использована операционная или чистая прибыль, иначе сравнение будет неоднозначным. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «сравните корректно», сохраните первичный факт по хвосту «рентабельность продаж формула», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «ROS формула». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «рентабельность продаж» опасно менять правило после просмотра результата: тогда раздел «сравните корректно» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Сопоставляйте одинаковые периоды, бизнес-модели и определения прибыли.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «рентабельность продаж формула».
- Граница вывода. Не переносите результат «сравните корректно» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «рентабельность продаж», его владельца и дату контрольного замера.
Следующий связанный вопрос раскрывает статья «оборотным капиталом». Она нужна после этапа «сравните корректно», когда задача «рентабельность продаж формула» уже разобрана и требуется отдельный инструмент.
Разложите отклонение
Проверьте цену, скидки, ассортимент, себестоимость и операционные расходы. Для запроса «ROS формула» раздел «разложите отклонение» определяет конкретную часть темы «рентабельность продаж». Остальные задачи остаются за границей текущего материала: ROS по операционной или чистой прибыли, сопоставимость периодов и способы улучшения. Маржинальность, наценка и ROI — отдельными ссылками.
Опорное правило этапа «разложите отклонение» в статье «Рентабельность продаж: формула ROS и пример расчёта» для этого шага сформулировано так: Показатель показывает, сколько прибыли остаётся в каждом рубле выручки на выбранном уровне отчёта. Например, ROS 12% по операционной прибыли означает 12 копеек операционной прибыли на рубль выручки. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «разложите отклонение», сохраните первичный факт по хвосту «ROS формула», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «норма рентабельности продаж». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «рентабельность продаж» опасно менять правило после просмотра результата: тогда раздел «разложите отклонение» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Проверьте цену, скидки, ассортимент, себестоимость и операционные расходы.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «ROS формула».
- Граница вывода. Не переносите результат «разложите отклонение» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «рентабельность продаж», его владельца и дату контрольного замера.
Отделите маржинальность
Не подменяйте рентабельность продаж маржой отдельного товара или наценкой. Для запроса «норма рентабельности продаж» раздел «отделите маржинальность» определяет конкретную часть темы «рентабельность продаж». Остальные задачи остаются за границей текущего материала: ROS по операционной или чистой прибыли, сопоставимость периодов и способы улучшения. Маржинальность, наценка и ROI — отдельными ссылками.
Опорное правило этапа «отделите маржинальность» в статье «Рентабельность продаж: формула ROS и пример расчёта» для этого шага сформулировано так: Универсальной нормы нет: она зависит от отрасли, модели продаж, масштаба и того, какую прибыль взяли в числитель. Полезнее сравнивать компанию с собственными периодами и сопоставимыми конкурентами. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «отделите маржинальность», сохраните первичный факт по хвосту «норма рентабельности продаж», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «как повысить рентабельность продаж». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «рентабельность продаж» опасно менять правило после просмотра результата: тогда раздел «отделите маржинальность» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Не подменяйте рентабельность продаж маржой отдельного товара или наценкой.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «норма рентабельности продаж».
- Граница вывода. Не переносите результат «отделите маржинальность» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «рентабельность продаж», его владельца и дату контрольного замера.
| Этап по теме «рентабельность продаж» | Наблюдаемый факт | Условие решения |
|---|---|---|
| Сравните корректно | Сопоставляйте одинаковые периоды, бизнес-модели и определения прибыли. | Сопоставить с хвостом «рентабельность продаж формула» и сохранить принятое действие |
| Разложите отклонение | Проверьте цену, скидки, ассортимент, себестоимость и операционные расходы. | Сопоставить с хвостом «ROS формула» и сохранить принятое действие |
| Отделите маржинальность | Не подменяйте рентабельность продаж маржой отдельного товара или наценкой. | Сопоставить с хвостом «норма рентабельности продаж» и сохранить принятое действие |
| Найдите норму | Ориентируйтесь на собственную динамику и сопоставимые компании, а не универсальный процент. | Сопоставить с хвостом «как повысить рентабельность продаж» и сохранить принятое действие |
Найдите норму
Ориентируйтесь на собственную динамику и сопоставимые компании, а не универсальный процент. Для запроса «как повысить рентабельность продаж» раздел «найдите норму» определяет конкретную часть темы «рентабельность продаж». Остальные задачи остаются за границей текущего материала: ROS по операционной или чистой прибыли, сопоставимость периодов и способы улучшения. Маржинальность, наценка и ROI — отдельными ссылками.
Опорное правило этапа «найдите норму» в статье «Рентабельность продаж: формула ROS и пример расчёта» для этого шага сформулировано так: Разложите изменение на цену, скидки, продуктовый состав, себестоимость и операционные расходы. Улучшайте конкретный фактор и следите, чтобы рост процента не происходил ценой падения объёма и общей прибыли. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «найдите норму», сохраните первичный факт по хвосту «как повысить рентабельность продаж», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «рентабельность продаж формула». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «рентабельность продаж» опасно менять правило после просмотра результата: тогда раздел «найдите норму» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Ориентируйтесь на собственную динамику и сопоставимые компании, а не универсальный процент.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «как повысить рентабельность продаж».
- Граница вывода. Не переносите результат «найдите норму» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «рентабельность продаж», его владельца и дату контрольного замера.
Спланируйте улучшение
Моделируйте изменение цены, объёма и затрат до принятия решения. Для запроса «рентабельность продаж формула» раздел «спланируйте улучшение» определяет конкретную часть темы «рентабельность продаж». Остальные задачи остаются за границей текущего материала: ROS по операционной или чистой прибыли, сопоставимость периодов и способы улучшения. Маржинальность, наценка и ROI — отдельными ссылками.
Опорное правило этапа «спланируйте улучшение» в статье «Рентабельность продаж: формула ROS и пример расчёта» для этого шага сформулировано так: ROS рассчитывают как выбранную прибыль, делённую на выручку и умноженную на 100%. В отчёте обязательно укажите, использована операционная или чистая прибыль, иначе сравнение будет неоднозначным. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «спланируйте улучшение», сохраните первичный факт по хвосту «рентабельность продаж формула», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «ROS формула». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «рентабельность продаж» опасно менять правило после просмотра результата: тогда раздел «спланируйте улучшение» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Моделируйте изменение цены, объёма и затрат до принятия решения.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «рентабельность продаж формула».
- Граница вывода. Не переносите результат «спланируйте улучшение» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «рентабельность продаж», его владельца и дату контрольного замера.
Настройте мониторинг
Закрепите периодичность, источник данных и порог существенного отклонения. Для запроса «ROS формула» раздел «настройте мониторинг» определяет конкретную часть темы «рентабельность продаж». Остальные задачи остаются за границей текущего материала: ROS по операционной или чистой прибыли, сопоставимость периодов и способы улучшения. Маржинальность, наценка и ROI — отдельными ссылками.
Опорное правило этапа «настройте мониторинг» в статье «Рентабельность продаж: формула ROS и пример расчёта» для этого шага сформулировано так: Показатель показывает, сколько прибыли остаётся в каждом рубле выручки на выбранном уровне отчёта. Например, ROS 12% по операционной прибыли означает 12 копеек операционной прибыли на рубль выручки. Применяйте его к завершённому периоду или случаю, где можно восстановить исходные значения и последовательность действий.
Чтобы проверить «настройте мониторинг», сохраните первичный факт по хвосту «ROS формула», единицу анализа и дату. Затем повторите расчёт или выбор на отдельном примере «норма рентабельности продаж». Расхождение между примерами нужно объяснить конкретным условием, а не общей оценкой.
Для темы «рентабельность продаж» опасно менять правило после просмотра результата: тогда раздел «настройте мониторинг» лишь подтверждает заранее выбранный ответ. До обработки данных запишите допустимые исключения, порог решения и следующий шаг при отклонении.
- Объект раздела. Закрепите периодичность, источник данных и порог существенного отклонения.
- Фактическая проверка. Найдите в источнике данные, относящиеся к «ROS формула».
- Граница вывода. Не переносите результат «настройте мониторинг» на соседний интент без отдельной проверки.
- Рабочий результат. Запишите решение для «рентабельность продаж», его владельца и дату контрольного замера.
Итоговый чек-лист
Финальная проверка статьи «Рентабельность продаж: формула ROS и пример расчёта» возвращает команду к исходному запросу «рентабельность продаж». Каждый пункт ниже должен подтверждаться данными или завершённым примером.
- Выберите вид ROS: Укажите, по какой прибыли считаете показатель: операционной или чистой.
- Подготовьте выручку: Берите выручку без косвенных налогов, возвратов и несопоставимых корректировок.
- Примените формулу: Разделите выбранную прибыль на выручку и умножьте результат на сто процентов.
- Проверьте пример: При выручке один миллион и прибыли сто тысяч ROS равна десяти процентам.
- Сравните корректно: Сопоставляйте одинаковые периоды, бизнес-модели и определения прибыли.
- Разложите отклонение: Проверьте цену, скидки, ассортимент, себестоимость и операционные расходы.
- Отделите маржинальность: Не подменяйте рентабельность продаж маржой отдельного товара или наценкой.
- Найдите норму: Ориентируйтесь на собственную динамику и сопоставимые компании, а не универсальный процент.
Работа по запросу «рентабельность продаж» завершена, когда сохранены исходные данные, объяснение результата, выбранное действие и срок следующего измерения. Такое завершение отделяет практический вывод от пересказа определения.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Как рассчитывается рентабельность продаж?
ROS рассчитывают как выбранную прибыль, делённую на выручку и умноженную на 100%. В отчёте обязательно укажите, использована операционная или чистая прибыль, иначе сравнение будет неоднозначным.
Что означает формула ROS?
Показатель показывает, сколько прибыли остаётся в каждом рубле выручки на выбранном уровне отчёта. Например, ROS 12% по операционной прибыли означает 12 копеек операционной прибыли на рубль выручки.
Какая норма рентабельности продаж считается хорошей?
Универсальной нормы нет: она зависит от отрасли, модели продаж, масштаба и того, какую прибыль взяли в числитель. Полезнее сравнивать компанию с собственными периодами и сопоставимыми конкурентами.
Как повысить рентабельность продаж?
Разложите изменение на цену, скидки, продуктовый состав, себестоимость и операционные расходы. Улучшайте конкретный фактор и следите, чтобы рост процента не происходил ценой падения объёма и общей прибыли.
Читайте дальше
-
 Telemetr: как анализировать Telegram-каналы перед рекламой
Telemetr — практическая система, в которой канал оценивается не по числу подписчиков, а по динамике, охвату…
-
 Управление портфелем проектов: отбор, баланс и приоритеты
Управление портфелем проектов — практическая система, в которой организация выбирает и останавливает проекты по…
-
 Управление стоимостью проекта: бюджет, факт и прогноз
Управление стоимостью проекта — практическая система, в которой оценки и бюджет связаны с объёмом работ, а факт…