Операционный рычаг: формула и пример расчёта
Операционный рычаг показывает, насколько быстро меняется операционная прибыль при изменении выручки из-за наличия постоянных расходов. Показатель полезен внутри заданного диапазона объёма и опасен без проверки структуры затрат.

В этой статье
Коротко. Операционный рычаг показывает, насколько быстро меняется операционная прибыль при изменении выручки из-за наличия постоянных расходов. Показатель полезен внутри заданного диапазона объёма и опасен без проверки структуры затрат.
Ниже — практический порядок по теме «операционный рычаг»: от определения границ до проверки решения на данных. Он рассчитан на малый бизнес и не требует сложной информационной системы.
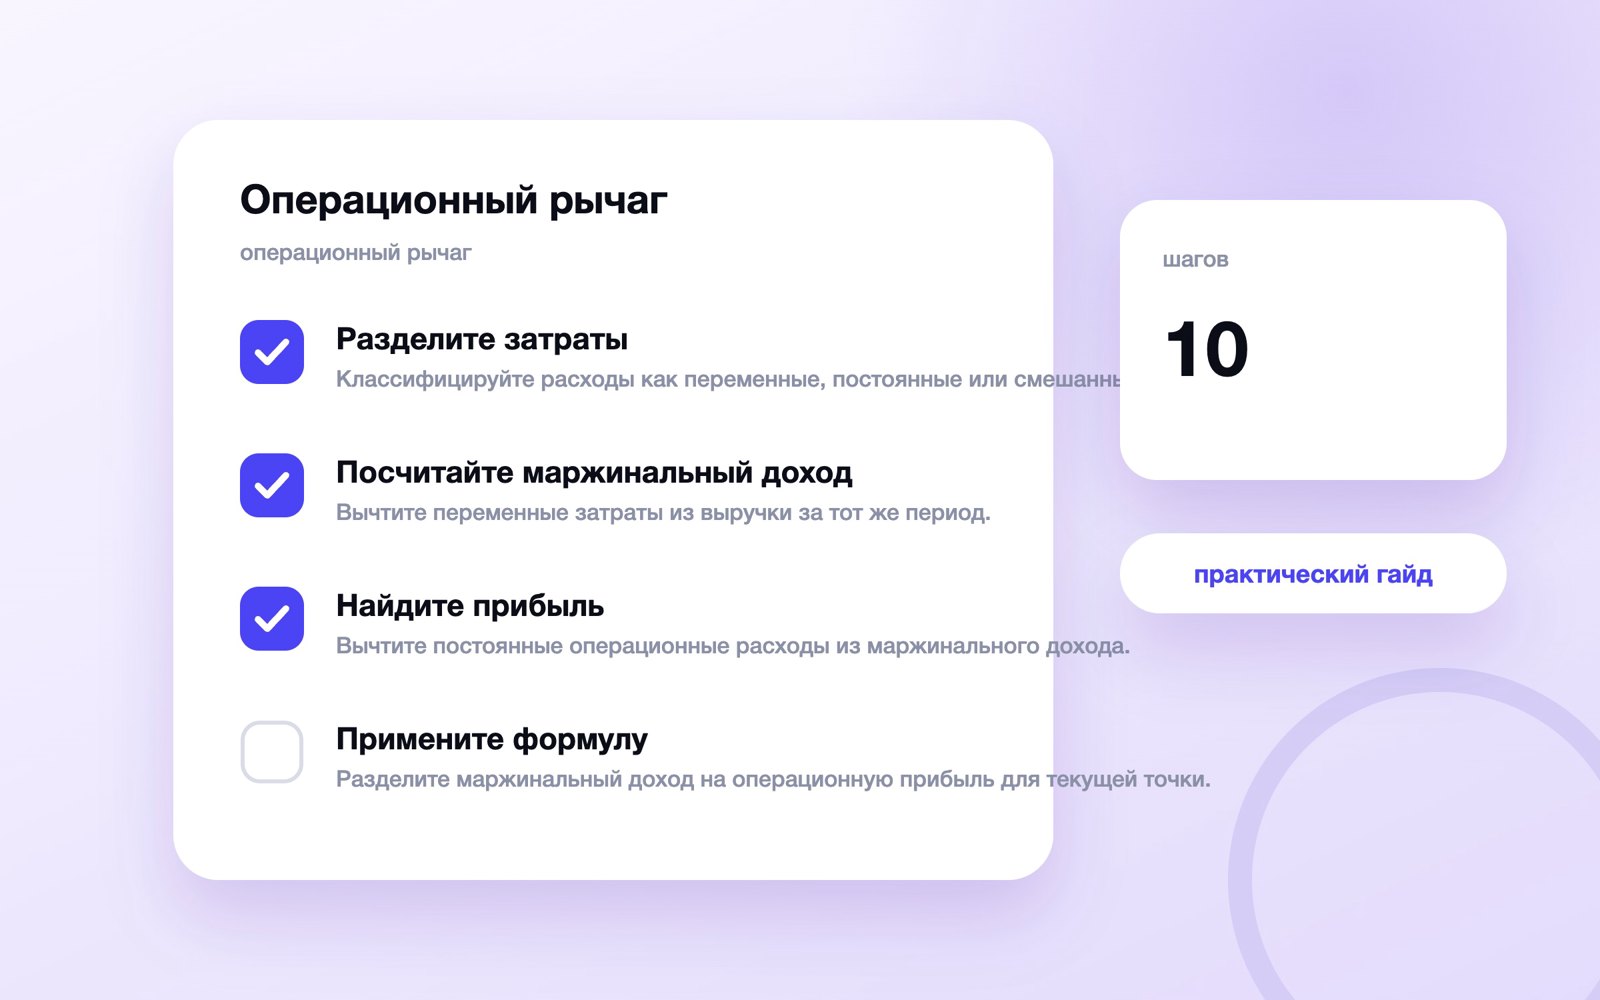
Разделите затраты
Классифицируйте расходы как переменные, постоянные или смешанные в выбранном диапазоне. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Зафиксируйте источник каждого числа и дату выгрузки. Без этого следующий расчёт нельзя воспроизвести или корректно сравнить с прошлым периодом.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «классифицируйте расходы как переменные, постоянные или смешанные в выбранном диапазоне.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «разделите затраты» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про управленческой аналитикой. Так границы поискового интента останутся понятными, а расчёты не смешаются.
Посчитайте маржинальный доход
Вычтите переменные затраты из выручки за тот же период. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Проверьте правило на обычном и пограничном примере. Если сотрудники получают разные ответы, уточните определение до использования показателя.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «вычтите переменные затраты из выручки за тот же период.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «посчитайте маржинальный доход» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про планированием бюджета. Так границы поискового интента останутся понятными, а расчёты не смешаются.
Найдите прибыль
Вычтите постоянные операционные расходы из маржинального дохода. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Не оценивайте результат одной цифрой. Сначала разложите изменение на управляемые причины, затем назначьте действие, владельца и срок проверки.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «вычтите постоянные операционные расходы из маржинального дохода.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «найдите прибыль» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про оценкой эффективности. Так границы поискового интента останутся понятными, а расчёты не смешаются.
| Что проверить | Что записать | Решение |
|---|---|---|
| Вычтите постоянные операционные расходы из маржинального дохода. | Источник, период и владелец | Действие и срок |
| Сопоставимость данных | Источник, период и владелец | Действие и срок |
| Причина отклонения | Источник, период и владелец | Действие и срок |
Примените формулу
Разделите маржинальный доход на операционную прибыль для текущей точки. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сравнивайте только сопоставимые периоды и отдельно отмечайте сезонность, изменение цены, ассортимента и правил учёта.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «разделите маржинальный доход на операционную прибыль для текущей точки.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «примените формулу» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про сквозной аналитикой. Так границы поискового интента останутся понятными, а расчёты не смешаются.
Прочитайте результат
Рычаг три означает примерно трёхкратное процентное изменение прибыли при малом изменении выручки. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сохраните исходные данные рядом с итогом и попросите второго человека повторить расчёт. Такая сверка обычно находит ошибки быстрее сложной автоматизации.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «рычаг три означает примерно трёхкратное процентное изменение прибыли при малом изменении выручки.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «прочитайте результат» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про маркетинговой стратегией. Так границы поискового интента останутся понятными, а расчёты не смешаются.
Проверьте падение
Высокий рычаг усиливает не только рост, но и снижение результата. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Зафиксируйте источник каждого числа и дату выгрузки. Без этого следующий расчёт нельзя воспроизвести или корректно сравнить с прошлым периодом.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «высокий рычаг усиливает не только рост, но и снижение результата.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «проверьте падение» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
| Что проверить | Что записать | Решение |
|---|---|---|
| Высокий рычаг усиливает не только рост, но и снижение результата. | Источник, период и владелец | Действие и срок |
| Сопоставимость данных | Источник, период и владелец | Действие и срок |
| Причина отклонения | Источник, период и владелец | Действие и срок |
Задайте диапазон
Пересчитывайте показатель после скачка аренды, найма или производственной мощности. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Проверьте правило на обычном и пограничном примере. Если сотрудники получают разные ответы, уточните определение до использования показателя.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «пересчитывайте показатель после скачка аренды, найма или производственной мощности.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «задайте диапазон» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Сделайте сценарии
Сравните изменение цены, объёма и переменных затрат по отдельности. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Не оценивайте результат одной цифрой. Сначала разложите изменение на управляемые причины, затем назначьте действие, владельца и срок проверки.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «сравните изменение цены, объёма и переменных затрат по отдельности.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «сделайте сценарии» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Не путайте рычаги
Финансовый рычаг связан с заёмным капиталом и отвечает на другой вопрос. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сравнивайте только сопоставимые периоды и отдельно отмечайте сезонность, изменение цены, ассортимента и правил учёта.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «финансовый рычаг связан с заёмным капиталом и отвечает на другой вопрос.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «не путайте рычаги» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
| Что проверить | Что записать | Решение |
|---|---|---|
| Финансовый рычаг связан с заёмным капиталом и отвечает на другой вопрос. | Источник, период и владелец | Действие и срок |
| Сопоставимость данных | Источник, период и владелец | Действие и срок |
| Причина отклонения | Источник, период и владелец | Действие и срок |
Используйте в решении
Свяжите результат с запасом прочности, бюджетом и допустимым риском. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сохраните исходные данные рядом с итогом и попросите второго человека повторить расчёт. Такая сверка обычно находит ошибки быстрее сложной автоматизации.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «свяжите результат с запасом прочности, бюджетом и допустимым риском.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «используйте в решении» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Итоговый чек-лист
- Классифицируйте расходы как переменные, постоянные или смешанные в выбранном диапазоне.
- Вычтите переменные затраты из выручки за тот же период.
- Вычтите постоянные операционные расходы из маржинального дохода.
- Разделите маржинальный доход на операционную прибыль для текущей точки.
- Рычаг три означает примерно трёхкратное процентное изменение прибыли при малом изменении выручки.
- Высокий рычаг усиливает не только рост, но и снижение результата.
- Пересчитывайте показатель после скачка аренды, найма или производственной мощности.
- Сравните изменение цены, объёма и переменных затрат по отдельности.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Разделите затраты — что важно проверить?
Классифицируйте расходы как переменные, постоянные или смешанные в выбранном диапазоне. Зафиксируйте источник, период и владельца данных.
Посчитайте маржинальный доход — что важно проверить?
Вычтите переменные затраты из выручки за тот же период. Зафиксируйте источник, период и владельца данных.
Найдите прибыль — что важно проверить?
Вычтите постоянные операционные расходы из маржинального дохода. Зафиксируйте источник, период и владельца данных.
Примените формулу — что важно проверить?
Разделите маржинальный доход на операционную прибыль для текущей точки. Зафиксируйте источник, период и владельца данных.
Прочитайте результат — что важно проверить?
Рычаг три означает примерно трёхкратное процентное изменение прибыли при малом изменении выручки. Зафиксируйте источник, период и владельца данных.
Проверьте падение — что важно проверить?
Высокий рычаг усиливает не только рост, но и снижение результата. Зафиксируйте источник, период и владельца данных.
Задайте диапазон — что важно проверить?
Пересчитывайте показатель после скачка аренды, найма или производственной мощности. Зафиксируйте источник, период и владельца данных.
Сделайте сценарии — что важно проверить?
Сравните изменение цены, объёма и переменных затрат по отдельности. Зафиксируйте источник, период и владельца данных.
Читайте дальше
-
 Управленческий учёт: как построить систему для малого бизнеса
Управленческий учёт даёт руководителю согласованные данные для решений, а не заменяет бухгалтерскую или налоговую…
-
 Отчёт о прибылях и убытках: как собрать P&L для малого бизнеса
Как собрать управленческий P&L: выручка, себестоимость, валовая прибыль, операционные расходы и результат периода на…
-
 Отчёт о движении денежных средств: как вести ДДС малому бизнесу
Как собрать управленческий отчёт о движении денег: остатки, три вида денежных потоков, платёжный календарь и…