Рентабельность товара: формула и расчёт по ассортименту
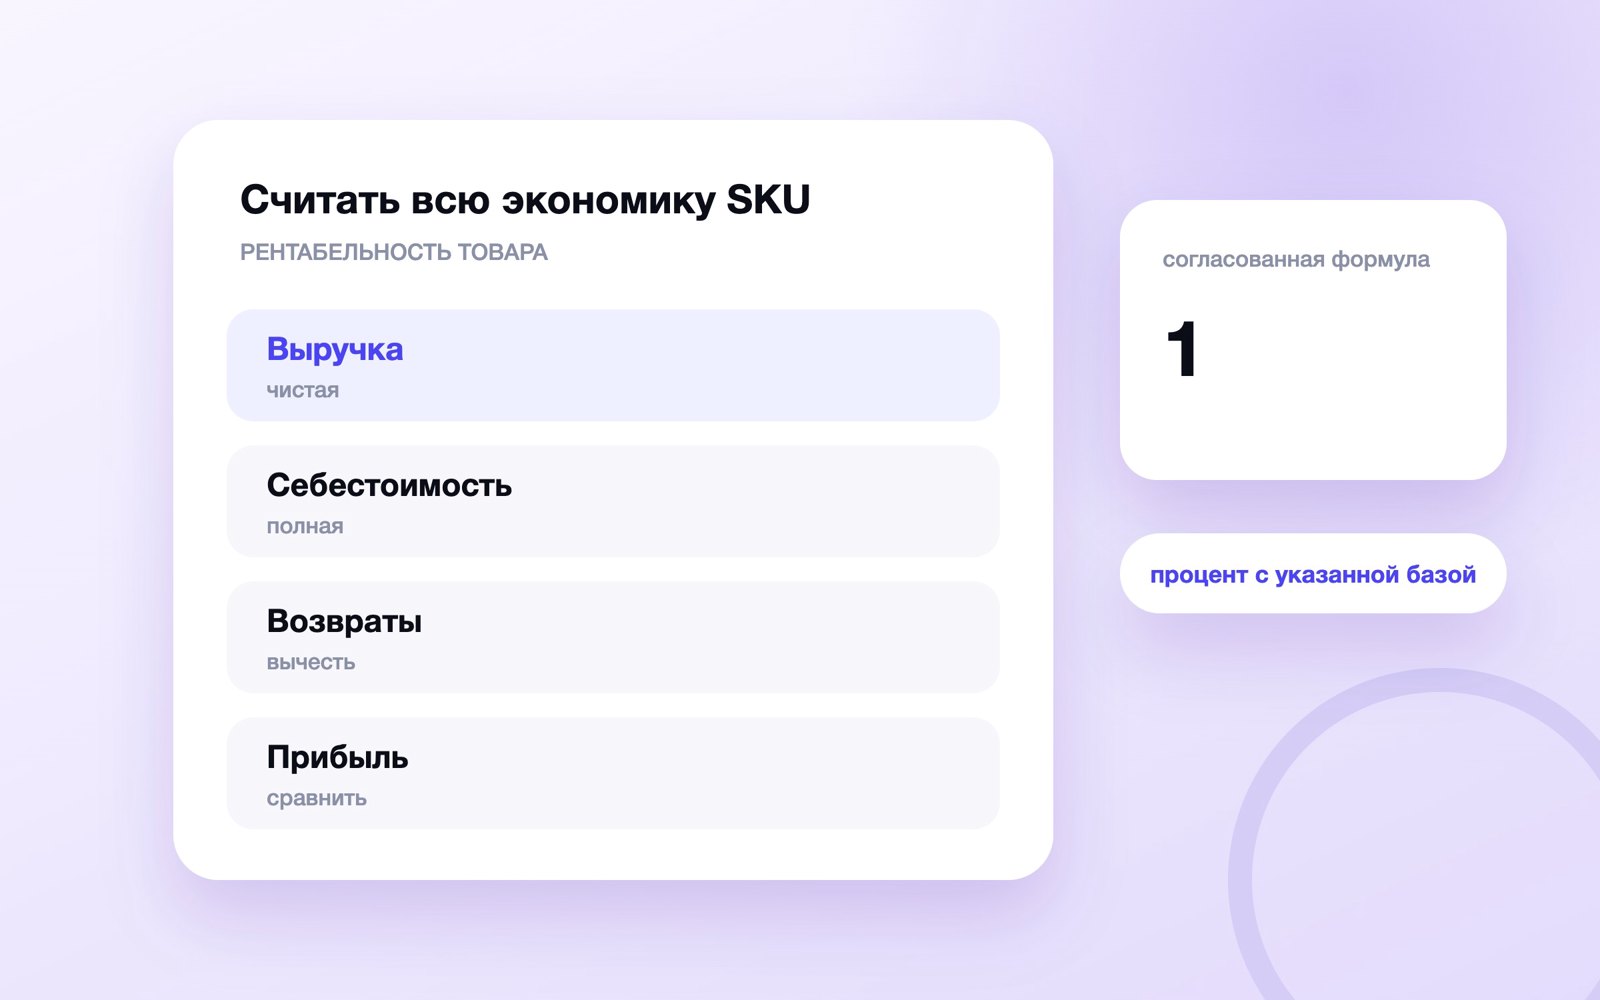
Рентабельность товара — практическая система, в которой прибыльность SKU считается по одной формуле с учётом скидок, возвратов и прямых расходов.

В этой статье
Коротко. Рентабельность товара должна приводить к проверяемому результату: прибыльность SKU считается по одной формуле с учётом скидок, возвратов и прямых расходов. Начните с одного потока, сохраните исходную линию и меняйте процесс поэтапно.
В этом руководстве разбираем отдельный интент: Расчёт отношения прибыли конкретного товара к выбранной базе затрат или выручке. U580 принимает ассортиментные решения по нескольким метрикам, общая юнит-экономика раскрывается отдельно. Пример для сквозной проверки: товар с высокой наценкой теряет прибыль после рекламы, доставки и возвратов. Цель — не внедрить больше полей, а сделать ход решения видимым для клиента и команды.
| Этап | Действие | Критерий |
|---|---|---|
| 01 | Выбрать вид рентабельности | для «рентабельность товара» есть владелец и артефакт |
| 02 | Задать период и единицу | для «рентабельность товара» есть владелец и артефакт |
| 03 | Посчитать чистую выручку | для «рентабельность товара» есть владелец и артефакт |
| 04 | Собрать себестоимость и расходы | для «рентабельность товара» есть владелец и артефакт |
| 05 | Учесть возвраты и списания | для «рентабельность товара» есть владелец и артефакт |
| 06 | Рассчитать процент и вклад | для «рентабельность товара» есть владелец и артефакт |
Выбрать вид рентабельности: рентабельность товара
Зафиксируйте исходное обещание до первого изменения. При расчёте рентабельности товара шаг «выбрать вид рентабельности» добавляет расход или корректировку в согласованную модель. аналитик возвратов принимает «карточка приёмки «выбрать вид рентабельности» с версией правила; отдельный контроль — артефакт операции «выбрать вид рентабельности» для темы «рентабельность товара»: карточка возврата и первичный комментарий» для SKU «ситуация «при действии «выбрать вид рентабельности» в теме «рентабельность товара» возникает отклонение: одна причина используется для разных проблем» требует от роли «аналитик возвратов» выполнить «выбрать вид рентабельности»; к примеру прикладывается артефакт операции «выбрать вид рентабельности» для темы «рентабельность товара»: карточка возврата и первичный комментарий». Риск «при действии «выбрать вид рентабельности» в теме «рентабельность товара» возникает отклонение: одна причина используется для разных проблем» завышает прибыльность. Решение опирается на «доля операций «выбрать вид рентабельности», принятых без повтора, и время до завершения; разрез для анализа — артефакт операции «выбрать вид рентабельности» для темы «рентабельность товара»: карточка возврата и первичный комментарий». Формула, период и база процента указываются рядом с результатом, чтобы показатели нельзя было перепутать.
- Рабочий объект: операция «выбрать вид рентабельности» в контуре «рентабельность товара».
- Владелец результата: аналитик возвратов.
- Стоп-сигнал: при действии «выбрать вид рентабельности» в теме «рентабельность товара» возникает отклонение: одна причина используется для разных проблем.
- Материал приёмки: артефакт операции «выбрать вид рентабельности» для темы «рентабельность товара»: карточка возврата и первичный комментарий.
Задать период и единицу: рентабельность товара
Сверьте термин с двумя соседними типами обращений. При расчёте рентабельности товара шаг «задать период и единицу» добавляет расход или корректировку в согласованную модель. менеджер закупок принимает «карточка приёмки «задать период и единицу» с версией правила; отдельный контроль — артефакт операции «задать период и единицу» для темы «рентабельность товара»: таблица показателей за единый период» для SKU «ситуация «при действии «задать период и единицу» в теме «рентабельность товара» возникает отклонение: веса критериев подгоняются под знакомого поставщика» требует от роли «менеджер закупок» выполнить «задать период и единицу»; к примеру прикладывается артефакт операции «задать период и единицу» для темы «рентабельность товара»: таблица показателей за единый период». Риск «при действии «задать период и единицу» в теме «рентабельность товара» возникает отклонение: веса критериев подгоняются под знакомого поставщика» завышает прибыльность. Решение опирается на «доля операций «задать период и единицу», принятых без повтора, и время до завершения; разрез для анализа — артефакт операции «задать период и единицу» для темы «рентабельность товара»: таблица показателей за единый период». Формула, период и база процента указываются рядом с результатом, чтобы показатели нельзя было перепутать.
- Рабочий объект: операция «задать период и единицу» в контуре «рентабельность товара».
- Владелец результата: менеджер закупок.
- Стоп-сигнал: при действии «задать период и единицу» в теме «рентабельность товара» возникает отклонение: веса критериев подгоняются под знакомого поставщика.
- Материал приёмки: артефакт операции «задать период и единицу» для темы «рентабельность товара»: таблица показателей за единый период.
Посчитать чистую выручку: рентабельность товара
Проверьте ключ записи на входах из разных каналов. При расчёте рентабельности товара шаг «посчитать чистую выручку» добавляет расход или корректировку в согласованную модель. товарный аналитик принимает «карточка приёмки «посчитать чистую выручку» с версией правила; отдельный контроль — артефакт операции «посчитать чистую выручку» для темы «рентабельность товара»: возраст остатка и история спроса» для SKU «ситуация «при действии «посчитать чистую выручку» в теме «рентабельность товара» возникает отклонение: товар признан неликвидом без учёта сезонности» требует от роли «товарный аналитик» выполнить «посчитать чистую выручку»; к примеру прикладывается артефакт операции «посчитать чистую выручку» для темы «рентабельность товара»: возраст остатка и история спроса». Риск «при действии «посчитать чистую выручку» в теме «рентабельность товара» возникает отклонение: товар признан неликвидом без учёта сезонности» завышает прибыльность. Решение опирается на «доля операций «посчитать чистую выручку», принятых без повтора, и время до завершения; разрез для анализа — артефакт операции «посчитать чистую выручку» для темы «рентабельность товара»: возраст остатка и история спроса». Формула, период и база процента указываются рядом с результатом, чтобы показатели нельзя было перепутать.
- Рабочий объект: операция «посчитать чистую выручку» в контуре «рентабельность товара».
- Владелец результата: товарный аналитик.
- Стоп-сигнал: при действии «посчитать чистую выручку» в теме «рентабельность товара» возникает отклонение: товар признан неликвидом без учёта сезонности.
- Материал приёмки: артефакт операции «посчитать чистую выручку» для темы «рентабельность товара»: возраст остатка и история спроса.
Собрать себестоимость и расходы: рентабельность товара
Назовите сотрудника, который вправе принять итог. При расчёте рентабельности товара шаг «собрать себестоимость и расходы» добавляет расход или корректировку в согласованную модель. категорийный менеджер принимает «карточка приёмки «собрать себестоимость и расходы» с версией правила; отдельный контроль — артефакт операции «собрать себестоимость и расходы» для темы «рентабельность товара»: спецификация набора и маржинальный расчёт» для SKU «ситуация «при действии «собрать себестоимость и расходы» в теме «рентабельность товара» возникает отклонение: компонент отсутствует, а комплект остаётся доступным» требует от роли «категорийный менеджер» выполнить «собрать себестоимость и расходы»; к примеру прикладывается артефакт операции «собрать себестоимость и расходы» для темы «рентабельность товара»: спецификация набора и маржинальный расчёт». Риск «при действии «собрать себестоимость и расходы» в теме «рентабельность товара» возникает отклонение: компонент отсутствует, а комплект остаётся доступным» завышает прибыльность. Решение опирается на «доля операций «собрать себестоимость и расходы», принятых без повтора, и время до завершения; разрез для анализа — артефакт операции «собрать себестоимость и расходы» для темы «рентабельность товара»: спецификация набора и маржинальный расчёт». Формула, период и база процента указываются рядом с результатом, чтобы показатели нельзя было перепутать.
- Рабочий объект: операция «собрать себестоимость и расходы» в контуре «рентабельность товара».
- Владелец результата: категорийный менеджер.
- Стоп-сигнал: при действии «собрать себестоимость и расходы» в теме «рентабельность товара» возникает отклонение: компонент отсутствует, а комплект остаётся доступным.
- Материал приёмки: артефакт операции «собрать себестоимость и расходы» для темы «рентабельность товара»: спецификация набора и маржинальный расчёт.
Учесть возвраты и списания: рентабельность товара
Разберите приоритет на обычном и критическом случаях. При расчёте рентабельности товара шаг «учесть возвраты и списания» добавляет расход или корректировку в согласованную модель. аналитик спроса принимает «карточка приёмки «учесть возвраты и списания» с версией правила; отдельный контроль — артефакт операции «учесть возвраты и списания» для темы «рентабельность товара»: временной ряд с отметками дефицита и акций» для SKU «ситуация «при действии «учесть возвраты и списания» в теме «рентабельность товара» возникает отклонение: дни без остатка считаются нулевым спросом» требует от роли «аналитик спроса» выполнить «учесть возвраты и списания»; к примеру прикладывается артефакт операции «учесть возвраты и списания» для темы «рентабельность товара»: временной ряд с отметками дефицита и акций». Риск «при действии «учесть возвраты и списания» в теме «рентабельность товара» возникает отклонение: дни без остатка считаются нулевым спросом» завышает прибыльность. Решение опирается на «доля операций «учесть возвраты и списания», принятых без повтора, и время до завершения; разрез для анализа — артефакт операции «учесть возвраты и списания» для темы «рентабельность товара»: временной ряд с отметками дефицита и акций». Формула, период и база процента указываются рядом с результатом, чтобы показатели нельзя было перепутать.
- Рабочий объект: операция «учесть возвраты и списания» в контуре «рентабельность товара».
- Владелец результата: аналитик спроса.
- Стоп-сигнал: при действии «учесть возвраты и списания» в теме «рентабельность товара» возникает отклонение: дни без остатка считаются нулевым спросом.
- Материал приёмки: артефакт операции «учесть возвраты и списания» для темы «рентабельность товара»: временной ряд с отметками дефицита и акций.
Рассчитать процент и вклад: рентабельность товара
Передайте карточку другой смене без устной подсказки. При расчёте рентабельности товара шаг «рассчитать процент и вклад» добавляет расход или корректировку в согласованную модель. веб-аналитик принимает «карточка приёмки «рассчитать процент и вклад» с версией правила; отдельный контроль — артефакт операции «рассчитать процент и вклад» для темы «рентабельность товара»: трасса событий корзины и заказа» для SKU «ситуация «при действии «рассчитать процент и вклад» в теме «рентабельность товара» возникает отклонение: событие оформления отправляется раньше подтверждения» требует от роли «веб-аналитик» выполнить «рассчитать процент и вклад»; к примеру прикладывается артефакт операции «рассчитать процент и вклад» для темы «рентабельность товара»: трасса событий корзины и заказа». Риск «при действии «рассчитать процент и вклад» в теме «рентабельность товара» возникает отклонение: событие оформления отправляется раньше подтверждения» завышает прибыльность. Решение опирается на «доля операций «рассчитать процент и вклад», принятых без повтора, и время до завершения; разрез для анализа — артефакт операции «рассчитать процент и вклад» для темы «рентабельность товара»: трасса событий корзины и заказа». Формула, период и база процента указываются рядом с результатом, чтобы показатели нельзя было перепутать.
- Рабочий объект: операция «рассчитать процент и вклад» в контуре «рентабельность товара».
- Владелец результата: веб-аналитик.
- Стоп-сигнал: при действии «рассчитать процент и вклад» в теме «рентабельность товара» возникает отклонение: событие оформления отправляется раньше подтверждения.
- Материал приёмки: артефакт операции «рассчитать процент и вклад» для темы «рентабельность товара»: трасса событий корзины и заказа.
Сравнить SKU без ложных выводов: рентабельность товара
Сопоставьте используемую инструкцию с её актуальной версией. При расчёте рентабельности товара шаг «сравнить SKU без ложных выводов» добавляет расход или корректировку в согласованную модель. финансовый аналитик принимает «карточка приёмки «сравнить SKU без ложных выводов» с версией правила; отдельный контроль — артефакт операции «сравнить SKU без ложных выводов» для темы «рентабельность товара»: расчёт выручки, затрат и прибыли по SKU» для SKU «ситуация «при действии «сравнить SKU без ложных выводов» в теме «рентабельность товара» возникает отклонение: возвраты и скидки не уменьшают доход товара» требует от роли «финансовый аналитик» выполнить «сравнить SKU без ложных выводов»; к примеру прикладывается артефакт операции «сравнить SKU без ложных выводов» для темы «рентабельность товара»: расчёт выручки, затрат и прибыли по SKU». Риск «при действии «сравнить SKU без ложных выводов» в теме «рентабельность товара» возникает отклонение: возвраты и скидки не уменьшают доход товара» завышает прибыльность. Решение опирается на «доля операций «сравнить SKU без ложных выводов», принятых без повтора, и время до завершения; разрез для анализа — артефакт операции «сравнить SKU без ложных выводов» для темы «рентабельность товара»: расчёт выручки, затрат и прибыли по SKU». Формула, период и база процента указываются рядом с результатом, чтобы показатели нельзя было перепутать.
- Рабочий объект: операция «сравнить SKU без ложных выводов» в контуре «рентабельность товара».
- Владелец результата: финансовый аналитик.
- Стоп-сигнал: при действии «сравнить SKU без ложных выводов» в теме «рентабельность товара» возникает отклонение: возвраты и скидки не уменьшают доход товара.
- Материал приёмки: артефакт операции «сравнить SKU без ложных выводов» для темы «рентабельность товара»: расчёт выручки, затрат и прибыли по SKU.
Матрица контроля и владения
| Проверка | Доказательство | Когда смотреть |
|---|---|---|
| Полнота | вход, история и итог «рентабельность товара» связаны | ежедневно |
| Срок | таймер «рентабельность товара» имеет начало, паузы и финиш | еженедельно |
| Качество | выборка «рентабельность товара» сверена с исходниками | еженедельно |
| Причина | отклонение «рентабельность товара» привязано к этапу | ежемесячно |
| Эффект | для «рентабельность товара» есть исходная и контрольная линии | после каждого изменения |
Что изучить дальше
- прогноз продаж — рядом с темой «рентабельность товара»
- категорийный менеджмент — рядом с темой «рентабельность товара»
- upsell и cross-sell — рядом с темой «рентабельность товара»
- нейросеть для карточки товара — рядом с темой «рентабельность товара»
- анализ ассортимента — рядом с темой «рентабельность товара»
- оборачиваемость запасов — рядом с темой «рентабельность товара»
Чек-лист запуска
- Граница «рентабельность товара» записана одним предложением.
- Каждый статус «рентабельность товара» означает наблюдаемое состояние.
- Для риска «рентабельность товара» есть ручной маршрут.
- Поля «рентабельность товара» собираются только для решения.
- Версия правила «рентабельность товара» сохраняется с результатом.
- Исходная линия «рентабельность товара» снята до автоматизации.
- Метрики «рентабельность товара» разделены по типу и сложности.
- Для «рентабельность товара» назначены дата проверки и откат.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
С чего начать работу по теме «рентабельность товара»?
Для «рентабельность товара» выберите один поток, зафиксируйте исходные метрики и пройдите весь цикл вручную. После этого будет видно, какой шаг требует изменения.
Какую метрику выбрать для «рентабельность товара»?
Основной набор: валовая или операционная прибыль товара, рентабельность, вклад и чувствительность к цене. Обязательно разделяйте его по типу запроса, каналу и сложности.
Когда нужна ручная проверка в «рентабельность товара»?
Для «рентабельность товара» ручная проверка нужна при новой теме, низкой уверенности автоматики, высоком риске для клиента и после изменения правил.
Как понять, что «рентабельность товара» работает?
Целевое состояние такое: прибыльность SKU считается по одной формуле с учётом скидок, возвратов и прямых расходов. Проверяйте не только средний показатель, но и выборку конкретных случаев.
Как часто пересматривать правила «рентабельность товара»?
Правила «рентабельность товара» пересматривают раз в месяц при стабильном потоке и сразу после релиза, нового канала или заметного сдвига защитной метрики.
Читайте дальше
-
 Страховой запас: как рассчитать резерв товара без заморозки денег
Страховой запас — практическая система, в которой резерв покрывает разумную неопределённость спроса и поставки без…
-
 Брошенная корзина: как найти причину и вернуть покупателя
Брошенная корзина — практическая система, в которой потери между корзиной и заказом видны по этапам, сегментам и…
-
 Прогнозирование спроса: как рассчитать закупку по SKU
Прогнозирование спроса — практическая система, в которой магазин получает диапазон будущего спроса по SKU с учётом…