Денежный цикл бизнеса: формула и способы сокращения
Денежный цикл показывает, сколько дней деньги бизнеса находятся в запасах и дебиторской задолженности за вычетом отсрочки поставщиков. Чем цикл длиннее, тем больше оборотного капитала требуется для поддержания того же объёма продаж.

В этой статье
Коротко. Денежный цикл показывает, сколько дней деньги бизнеса находятся в запасах и дебиторской задолженности за вычетом отсрочки поставщиков. Чем цикл длиннее, тем больше оборотного капитала требуется для поддержания того же объёма продаж.
Ниже — практический порядок по теме «денежный цикл»: от определения границ до проверки решения на данных. Он рассчитан на малый бизнес и не требует сложной информационной системы.
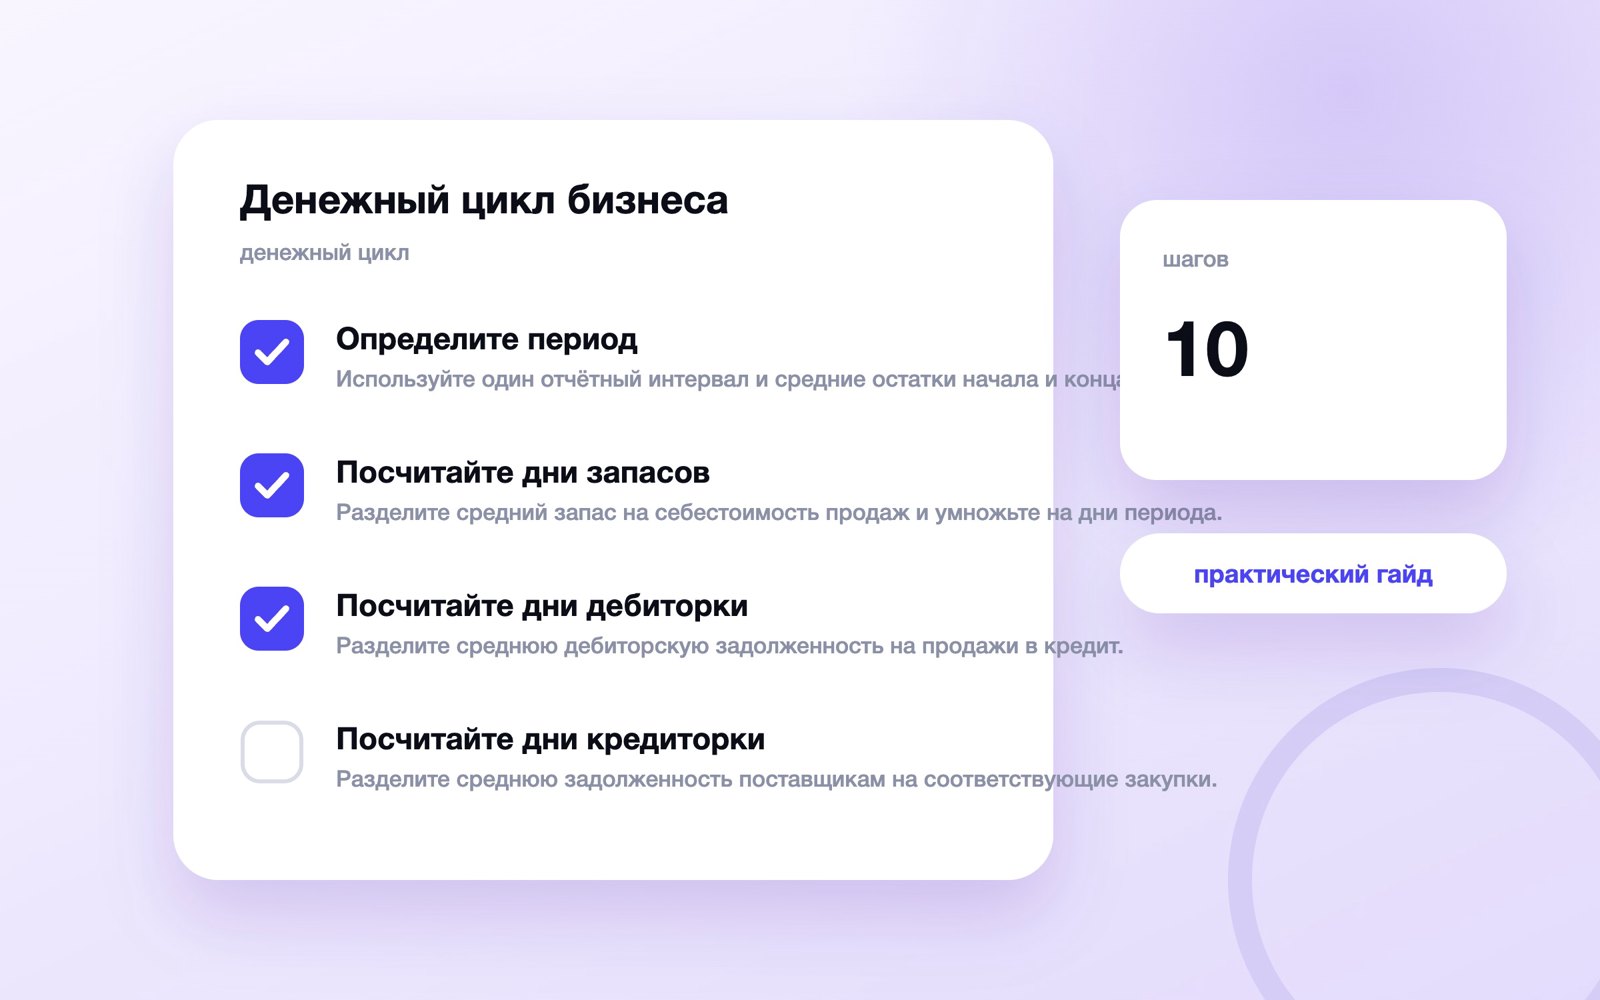
Определите период
Используйте один отчётный интервал и средние остатки начала и конца. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Зафиксируйте источник каждого числа и дату выгрузки. Без этого следующий расчёт нельзя воспроизвести или корректно сравнить с прошлым периодом.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «используйте один отчётный интервал и средние остатки начала и конца.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «определите период» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про управленческой аналитикой. Так границы поискового интента останутся понятными, а расчёты не смешаются.
Посчитайте дни запасов
Разделите средний запас на себестоимость продаж и умножьте на дни периода. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Проверьте правило на обычном и пограничном примере. Если сотрудники получают разные ответы, уточните определение до использования показателя.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «разделите средний запас на себестоимость продаж и умножьте на дни периода.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «посчитайте дни запасов» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про планированием бюджета. Так границы поискового интента останутся понятными, а расчёты не смешаются.
Посчитайте дни дебиторки
Разделите среднюю дебиторскую задолженность на продажи в кредит. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Не оценивайте результат одной цифрой. Сначала разложите изменение на управляемые причины, затем назначьте действие, владельца и срок проверки.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «разделите среднюю дебиторскую задолженность на продажи в кредит.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «посчитайте дни дебиторки» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про оценкой эффективности. Так границы поискового интента останутся понятными, а расчёты не смешаются.
| Что проверить | Что записать | Решение |
|---|---|---|
| Разделите среднюю дебиторскую задолженность на продажи в кредит. | Источник, период и владелец | Действие и срок |
| Сопоставимость данных | Источник, период и владелец | Действие и срок |
| Причина отклонения | Источник, период и владелец | Действие и срок |
Посчитайте дни кредиторки
Разделите среднюю задолженность поставщикам на соответствующие закупки. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сравнивайте только сопоставимые периоды и отдельно отмечайте сезонность, изменение цены, ассортимента и правил учёта.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «разделите среднюю задолженность поставщикам на соответствующие закупки.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «посчитайте дни кредиторки» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про сквозной аналитикой. Так границы поискового интента останутся понятными, а расчёты не смешаются.
Примените формулу
Денежный цикл равен дням запасов плюс дни дебиторки минус дни кредиторки. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сохраните исходные данные рядом с итогом и попросите второго человека повторить расчёт. Такая сверка обычно находит ошибки быстрее сложной автоматизации.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «денежный цикл равен дням запасов плюс дни дебиторки минус дни кредиторки.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «примените формулу» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Связанную задачу разберите отдельно в материале про оборотным капиталом. Так границы поискового интента останутся понятными, а расчёты не смешаются.
Разберите результат
Положительный цикл требует финансирования, отрицательный не всегда означает отсутствие риска. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Зафиксируйте источник каждого числа и дату выгрузки. Без этого следующий расчёт нельзя воспроизвести или корректно сравнить с прошлым периодом.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «положительный цикл требует финансирования, отрицательный не всегда означает отсутствие риска.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «разберите результат» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
| Что проверить | Что записать | Решение |
|---|---|---|
| Положительный цикл требует финансирования, отрицательный не всегда означает отсутствие риска. | Источник, период и владелец | Действие и срок |
| Сопоставимость данных | Источник, период и владелец | Действие и срок |
| Причина отклонения | Источник, период и владелец | Действие и срок |
Найдите узкое место
Сравните компоненты по продуктам, клиентам и поставщикам. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Проверьте правило на обычном и пограничном примере. Если сотрудники получают разные ответы, уточните определение до использования показателя.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «сравните компоненты по продуктам, клиентам и поставщикам.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «найдите узкое место» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Сократите запасы
Улучшайте прогноз, партии и ассортимент без роста дефицита. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Не оценивайте результат одной цифрой. Сначала разложите изменение на управляемые причины, затем назначьте действие, владельца и срок проверки.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «улучшайте прогноз, партии и ассортимент без роста дефицита.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «сократите запасы» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Ускорьте оплату
Настройте условия договора, документы, напоминания и контроль просрочки. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сравнивайте только сопоставимые периоды и отдельно отмечайте сезонность, изменение цены, ассортимента и правил учёта.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «настройте условия договора, документы, напоминания и контроль просрочки.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «ускорьте оплату» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
| Что проверить | Что записать | Решение |
|---|---|---|
| Настройте условия договора, документы, напоминания и контроль просрочки. | Источник, период и владелец | Действие и срок |
| Сопоставимость данных | Источник, период и владелец | Действие и срок |
| Причина отклонения | Источник, период и владелец | Действие и срок |
Соберите мониторинг
Следите за днями цикла вместе с выручкой, маржой и остатком денег. Перед расчётом запишите цель, период, единицу измерения и вопрос, на который должен ответить результат. Это защищает от красивой, но бесполезной цифры.
- Определите входные данные и их владельца.
- Проверьте полноту и сопоставимость периода.
- Сохраните формулу или правило преобразования.
- Назначьте действие при отклонении.
Сохраните исходные данные рядом с итогом и попросите второго человека повторить расчёт. Такая сверка обычно находит ошибки быстрее сложной автоматизации.
Рабочий пример. Возьмите последние три закрытых периода и одну реальную строку расшифровки. Примените правило «следите за днями цикла вместе с выручкой, маржой и остатком денег.» сначала вручную, затем сравните итог с отчётом. Расхождение разберите до уровня документа или исходного предположения.
Контрольная точка. После этапа «соберите мониторинг» должны остаться четыре элемента: исходный факт, расчёт, объяснение и следующее действие. Если отсутствует хотя бы один элемент, вывод ещё нельзя использовать для управленческого решения.
Итоговый чек-лист
- Используйте один отчётный интервал и средние остатки начала и конца.
- Разделите средний запас на себестоимость продаж и умножьте на дни периода.
- Разделите среднюю дебиторскую задолженность на продажи в кредит.
- Разделите среднюю задолженность поставщикам на соответствующие закупки.
- Денежный цикл равен дням запасов плюс дни дебиторки минус дни кредиторки.
- Положительный цикл требует финансирования, отрицательный не всегда означает отсутствие риска.
- Сравните компоненты по продуктам, клиентам и поставщикам.
- Улучшайте прогноз, партии и ассортимент без роста дефицита.
Остался вопрос по теме статьи? Напишите его в предложку блога — отвечаю лично: задать вопрос в MAX. Частые вопросы разбираю отдельными статьями и присылаю ссылку тому, кто спросил.
Частые вопросы
Определите период — что важно проверить?
Используйте один отчётный интервал и средние остатки начала и конца. Зафиксируйте источник, период и владельца данных.
Посчитайте дни запасов — что важно проверить?
Разделите средний запас на себестоимость продаж и умножьте на дни периода. Зафиксируйте источник, период и владельца данных.
Посчитайте дни дебиторки — что важно проверить?
Разделите среднюю дебиторскую задолженность на продажи в кредит. Зафиксируйте источник, период и владельца данных.
Посчитайте дни кредиторки — что важно проверить?
Разделите среднюю задолженность поставщикам на соответствующие закупки. Зафиксируйте источник, период и владельца данных.
Примените формулу — что важно проверить?
Денежный цикл равен дням запасов плюс дни дебиторки минус дни кредиторки. Зафиксируйте источник, период и владельца данных.
Разберите результат — что важно проверить?
Положительный цикл требует финансирования, отрицательный не всегда означает отсутствие риска. Зафиксируйте источник, период и владельца данных.
Найдите узкое место — что важно проверить?
Сравните компоненты по продуктам, клиентам и поставщикам. Зафиксируйте источник, период и владельца данных.
Сократите запасы — что важно проверить?
Улучшайте прогноз, партии и ассортимент без роста дефицита. Зафиксируйте источник, период и владельца данных.
Читайте дальше
-
 Отчёт о прибылях и убытках: как собрать P&L для малого бизнеса
Как собрать управленческий P&L: выручка, себестоимость, валовая прибыль, операционные расходы и результат периода на…
-
 Отчёт о движении денежных средств: как вести ДДС малому бизнесу
Как собрать управленческий отчёт о движении денег: остатки, три вида денежных потоков, платёжный календарь и…
-
 Стоимость привлечения клиента CAC: формула и расчёт
CAC показывает, сколько бизнес в среднем тратит на привлечение нового платящего клиента. В числитель включают все…